الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
«الويلينغ» يتوسع في سوق جنوب أفريقية تعاني ضغوطا
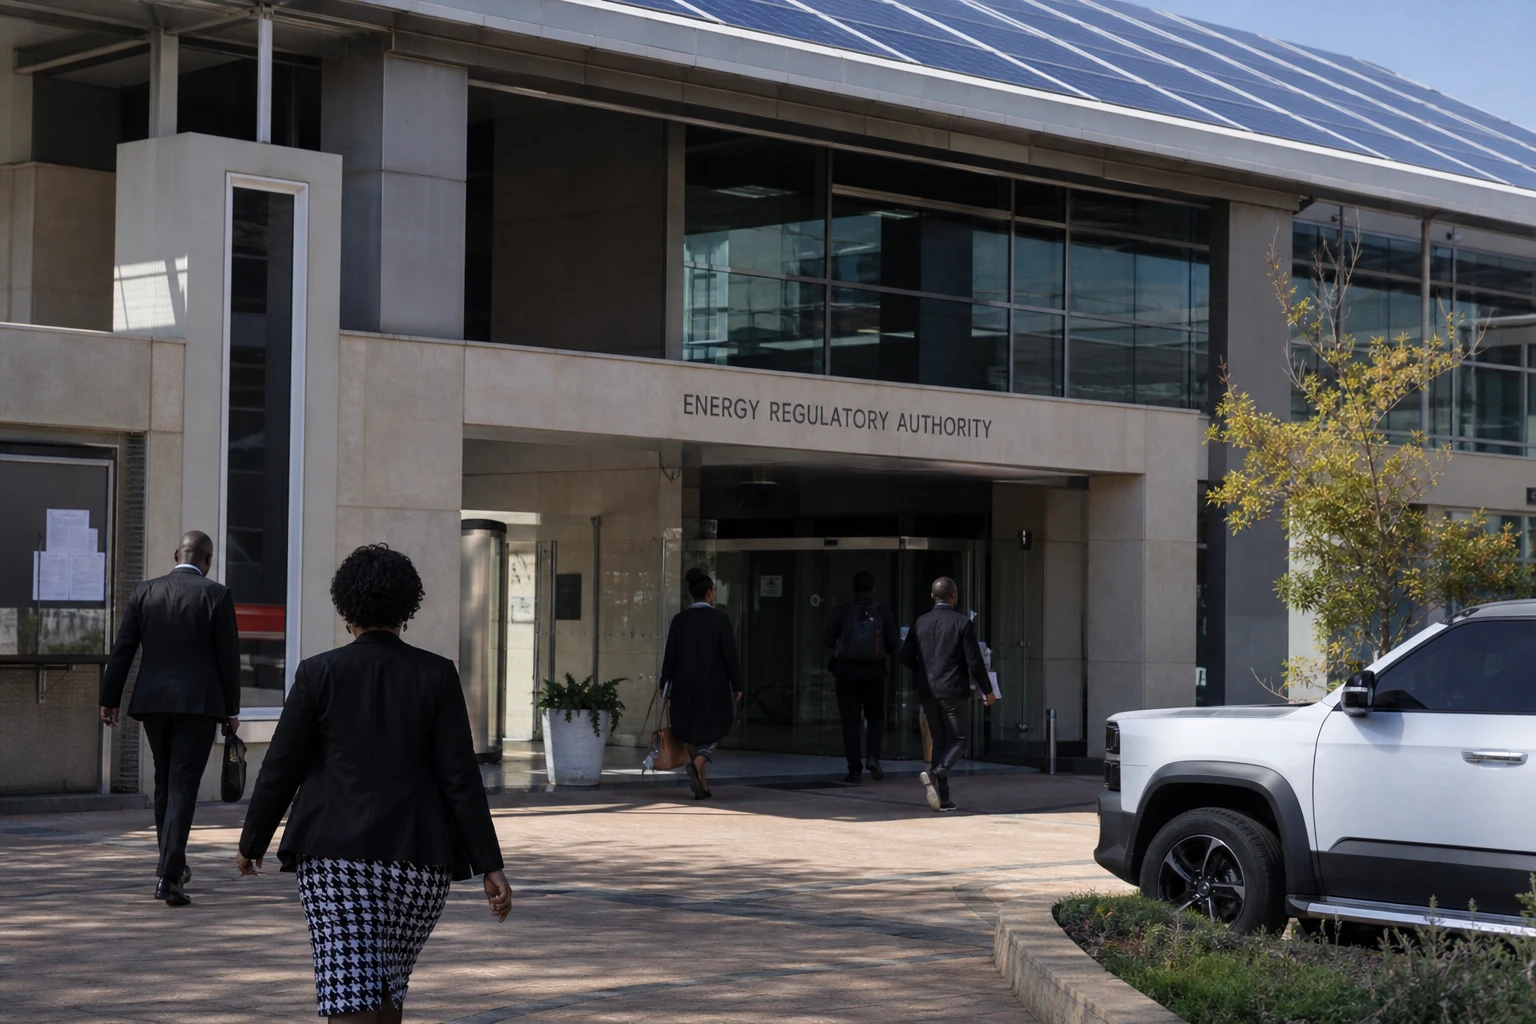
لم تعد الكهرباء في جنوب أفريقيا مسألة إنتاج فحسب، بل باتت أيضا مرتبطة بحركة الطاقة والعقود وضبط التكاليف. وبالنسبة إلى الصناعيين، يرسخ «الويلينغ» — أي نقل الطاقة المشتراة من منتج خاص عبر الشبكات القائمة — مكانته أداة لتأمين الإمدادات وتعزيز القدرة التنافسية. وتتجه البلاد نحو سوق أكثر انفتاحا، فيما يسعى كبار المستهلكين إلى الحد من اعتمادهم على ارتفاع التعرفة وقيود الشبكة الوطنية.
ويأتي هذا التحول في سياق إصلاح أوسع لقطاع الطاقة في جنوب أفريقيا. فقد أقرت بريتوريا في 2024 إصلاحا يمهد الطريق أمام سوق كهرباء تنافسية ويعزز بنية نقل مستقلة، مع بدء التطبيق التدريجي منذ 1 يناير 2025. وبالتوازي، سهّل رفع عتبة الترخيص لتوليد الكهرباء المدمج إلى 100 MW دخول مشاريع خاصة جديدة إلى الشبكة.
عقد صناعي يؤكد إقبال كبار المستهلكين
في هذا المشهد، يجسد الاتفاق المبرم بين NOA وIdwala Industrial Holdings اتجاها واضحا: لم تعد شركات التعدين والمجموعات الصناعية في جنوب أفريقيا مستعدة لانتظار استقرار النظام بالكامل لتأمين الكهرباء. وستتلقى Idwala، العاملة في مجال الجير وكربونات الكالسيوم، إمدادات متجددة تنقل عبر «الويلينغ» إلى مواقع إنتاجها. ولم تُعلن الأحجام الدقيقة، لكن الشركة تبرز أسعارا أكثر تنافسية ورؤية أوضح لمسار أسعار Eskom.
والرسالة واضحة. فالمواقع الصناعية كثيفة الاستهلاك للطاقة تبحث عن عقود طويلة الأجل قادرة على تخفيف تقلبات التكاليف. وفي حالة Idwala، لا يقتصر الطلب على مصدر الكهرباء، بل يشمل موثوقيتها الاقتصادية. ويجتذب هذا النموذج لأنه يجمع هدفين: تخضير الإمدادات والتحرر من الاعتماد الحصري على المشغل التاريخي.
وليس هذا أول عقد لـ NOA. ففي 2025، أعلنت المجموعة إمدادات سنوية قدرها 288 GWh لمنجم Siyanda Bakgatla للبلاتين، ثم اتفاقا آخر مع Sibanye-Stillwater بنحو 401 GWh سنويا، إضافة إلى 100 GWh مرنة. وتضاف إلى ذلك صفقات أخرى في السوق الخاصة بجنوب أفريقيا، حيث أبرمت Discovery Green أيضا اتفاقات متعددة مع Afrox وGlencore. والإشارة مهمة: لم يعد «الويلينغ» آلية هامشية، بل أصبح قطاعا تنافسيا قائما بذاته.
لماذا تسرّع المناجم تحركها الآن؟
لدى مناجم جنوب أفريقيا سبب واضح للتحرك بسرعة. فهي مطالبة بتأمين الإنتاج والحفاظ على قدرتها التصديرية واحتواء تكاليف الطاقة التي تثقل حساباتها. وفي بلد ارتبطت فيه الكهرباء طويلا بالانقطاعات وتوقف الإنتاج والمفاضلات المستمرة، يفضل الصناعيون تثبيت كميات من الطاقة المتجددة لعدة سنوات بدلا من تحمل تقلبات السوق الفورية ومراجعات التعرفة المتعاقبة. ويتيح لهم «الويلينغ» نقل هذه الطاقة من دون إنشاء خط مخصص لهم.
ويواجه قطاع التعدين أيضا ضغوطا مناخية وتجارية. فأسواق التصدير تطلب مزيدا من إمكانية تتبع البصمة الكربونية، فيما يتعين على الشركات الكبرى عرض مسارات أكثر مصداقية لخفض الانبعاثات. وفي هذه المعادلة، تخدم عقود الطاقة المتجددة الامتثال والصورة وإدارة العمليات في آن واحد. وتوفر القواعد الجديدة للكهرباء في جنوب أفريقيا وتنامي الأنظمة الخاصة لهذا التحرك أساسا قانونيا أكثر متانة مما كان عليه قبل سنوات.
ولا تقتصر الظاهرة على التعدين، بل تشمل قطاعات أخرى من الاقتصاد الرسمي. فـ Afrox وGlencore ومجموعات عقارية ومواقع صناعية خارج قطاع المناجم تبحث هي الأخرى عن حلول «الويلينغ». والمنطق واحد: تأمين الطاقة، وتقليل التعرض لارتفاع الأسعار، واستقرار خطط الاستثمار. لذلك لم تعد المسألة على مستوى الشركات بيئية فحسب، بل أصبحت مالية ولوجستية واستراتيجية.
Eskom Green والتنظيم والتنافس على الوصول إلى الشبكة
في مواجهة تنامي دور القطاع الخاص، لا تقف Eskom مكتوفة الأيدي. فقد حصلت المجموعة العامة في منتصف يوليو على التراخيص اللازمة لإنشاء Eskom Green، وهي شركة تابعة مخصصة للطاقة المتجددة وقادرة على جمع تمويل مستقل. والهدف المعلن هو تطوير مشاريع واسعة النطاق وتوفير إمدادات أكثر استمرارية لكبار العملاء. ويغير دخولها المشهد: فالدولة لم تعد تكتفي بتنظيم السوق، بل تعود إليه أيضا مشغلا منافسا.
لكن هذا التطور يثير أسئلة عملية أيضا. فشبكة جنوب أفريقيا لا يمكن توسيعها بلا حدود. وأصبحت قدرات الربط وقواعد الوصول وتوزيع العملاء بين المورد العام والجهات الخاصة مسائل محورية. ويتعين على NERSA، الجهة المنظمة، وضع أطر لتعرفة «الويلينغ» وقواعد السوق التي تزداد تعقيدا مع تكاثر المشاريع. وعمليا، تنتقل البلاد من نظام احتكار رأسي إلى بنية أكثر تشتتا.
ويساعد السياق الأخير لقطاع الطاقة على تفسير هذا التسارع. فقد أفادت حكومة جنوب أفريقيا في مارس 2026 بأن البلاد تجاوزت 300 يوم من دون قطع للأحمال، ثم 413 يوما من دون انقطاعات دورية، وفقا لتحديث نُشر في يوليو. ولا يمحو هذا التحسن النسبي مواطن الضعف في النظام، لكنه يتيح للمشاريع الخاصة التطور في مناخ أكثر قابلية للتنبؤ بقليل مما كان عليه في ذروة الأزمة. وبالنسبة إلى الشركات، يقلل ذلك مخاطر التنفيذ من دون أن يلغيها.
تحول جنوب أفريقيا يترك أثره في أنحاء أفريقيا الجنوبية
يتجاوز أثر سوق «الويلينغ» في جنوب أفريقيا جوهانسبرغ وبريتوريا، ليشمل أفريقيا الجنوبية بأسرها. فلا تزال جنوب أفريقيا أكبر اقتصاد كهربائي في المنطقة التابعة لمجموعة تنمية الجنوب الأفريقي (SADC). وعندما تتغير قواعد السوق فيها، يراقب المستثمرون الإقليميون التطورات ويقارنونها، وأحيانا يقتدون بها. وقد يشكل ما يجري هنا نموذجا لبلدان أخرى تواجه القيود ذاتها: شبكة مثقلة، وضغوط على الأسعار، وحاجة إلى جذب رأس المال الخاص، وطلب متزايد على الطاقة النظيفة.
ولهذه الديناميكية أهمية على مستوى القارة أيضا. فمنذ سنوات، يدفع الاتحاد الأفريقي باتجاه سوق كهرباء أكثر تكاملا، فيما تعزز منطقة التجارة الحرة القارية الأفريقية (ZLECAf) أهمية ممرات طاقة أكثر موثوقية للصناعة. ويظهر المثال الجنوب أفريقي أن نموذج «الويلينغ» يمكن أن يدعم القدرة التنافسية الصناعية من دون انتظار إصلاح شامل للنظام. كما يذكر بأن التحول الطاقي الموثوق في أفريقيا يتطلب مؤسسات قوية وقواعد واضحة وقدرة فعلية على إيصال الكهرباء إلى حيث تشتد الحاجة إليها.
وخلال الأشهر المقبلة، ينبغي متابعة أمرين: تسارع نشاط Eskom Green وقدرة المشغلين الخاصين على توقيع عقود جديدة من دون عرقلة الوصول إلى الشبكة. وهناك تحديدا ستتحدد، على أرض الواقع، المرحلة التالية من سوق الكهرباء في جنوب أفريقيا.