الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
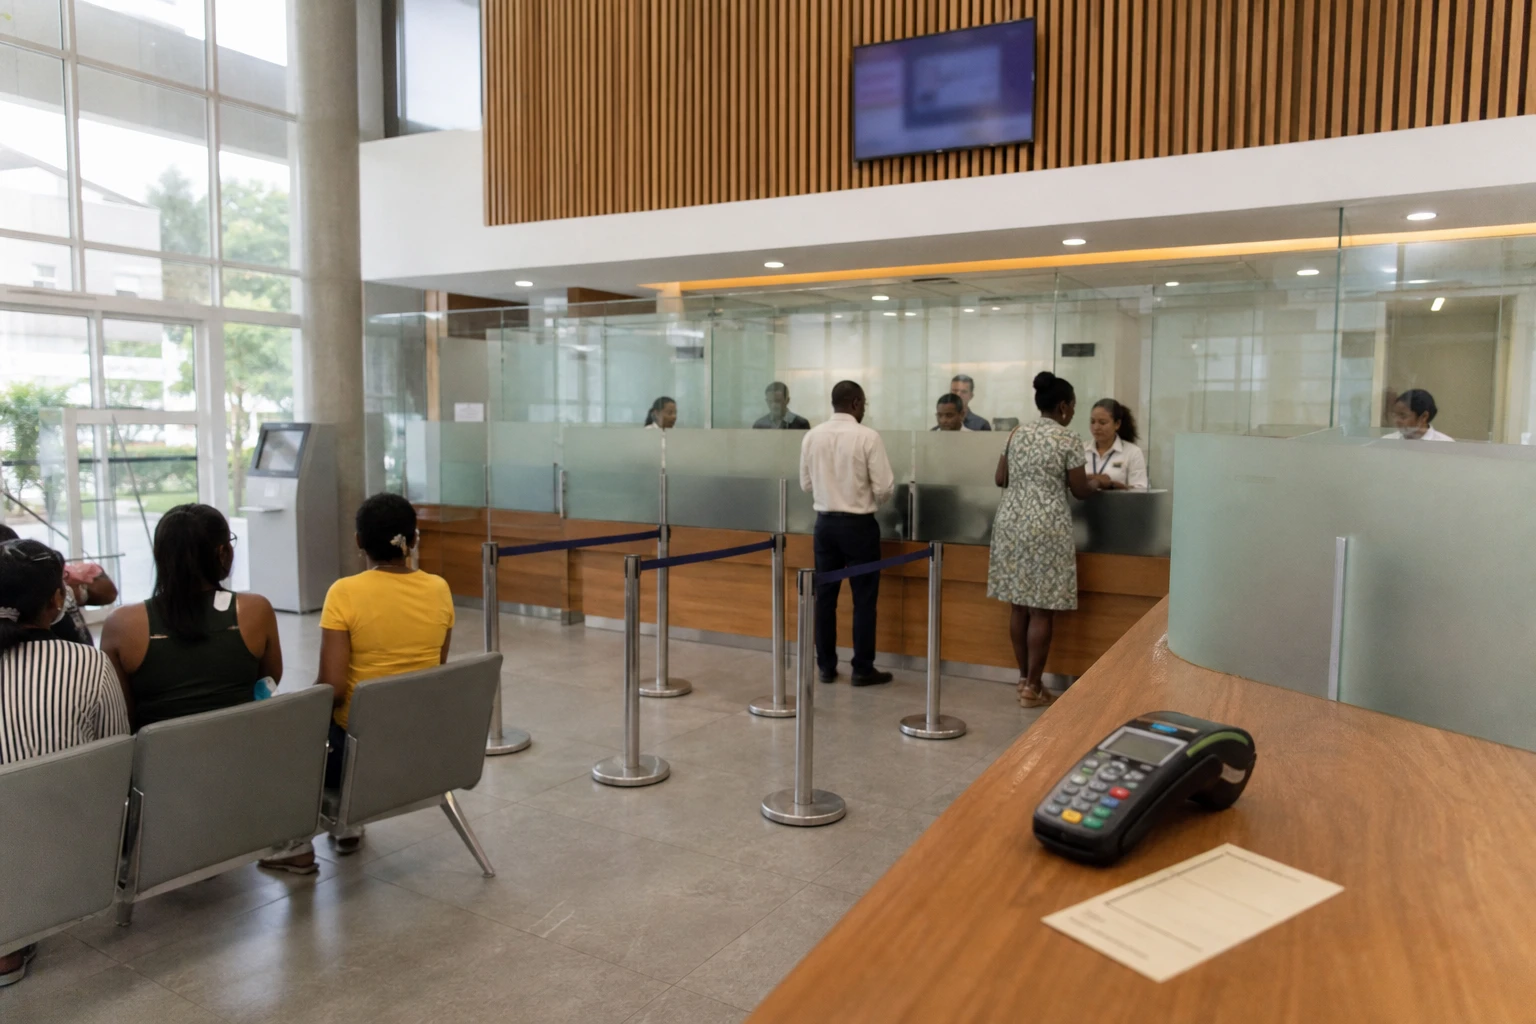
في مدغشقر، لم تعد المالية الرقمية تقتصر على تحويل الأموال
على أرض الواقع، تغيّر النقاش بالفعل. فلم يعد المال عبر الهاتف، بالنسبة إلى كثير من سكان مدغشقر، مجرد أداة لإرسال الأموال أو سحبها، بل أصبح مدخلاً إلى الادخار والدفع والائتمان، وربما إلى خدمات أكثر تكاملاً في المستقبل. وفي هذا المشهد، تسعى MVola إلى الاضطلاع بدور أوسع من دور المحفظة الإلكترونية التقليدية.
يأتي هذا التحول في سياق تغيير أوسع للاقتصاد الملغاشي. إذ يراقب البنك المركزي في مدغشقر عن كثب نمو المدفوعات الرقمية، فيما تشير مجموعة البنك الدولي إلى أن البلاد شهدت في عام 2022 نمواً ملحوظاً في سوق الأموال عبر الهاتف على مدى خمس سنوات. وبعبارة أخرى، لم يعد الأمر هامشياً، بل بات يمس الوصول اليومي إلى المال في المدن والمناطق الريفية على حد سواء.
تطوير الخدمات استجابةً لاستخدامات ملموسة
تذكّر MVola بأنها أُطلقت في عام 2010، وأصبحت أول مؤسسة للنقود الإلكترونية في البلاد عام 2018، ثم بنكاً رقمياً في عام 2021. وتشير الشركة أيضاً إلى حصولها في أكتوبر 2023 على شهادتي اعتماد من GSMA لواجهات البرمجة الخاصة بها، وهي إشارة مهمة إلى قابلية التشغيل البيني وأمن التحويلات. وتقول هذه المحطات أمراً بسيطاً: لقد تجاوزت الخدمات المالية عبر الهاتف في مدغشقر مرحلة التجربة.
ويطرح المسؤول الجديد عن MVola توجهاً واضحاً: تحسين جودة الخدمة، وتوسيع نطاق المنتجات، والحد من العقبات التي تواجه المستخدم. ويتطلب ذلك منصة أكثر توافراً، وفترات معالجة أقصر، وسيولة كافية في شبكة نقاط الخدمة، بما فيها المناطق النائية. وتقول المجموعة إنها تعتمد على أكثر من 55 000 نقطة Cash Points، ونقاط PoP التابعة لـ MVola، ومتاجر Yas Stores، وخدمة العملاء، والقنوات الرقمية.
وتكتسب كثافة الشبكة أهمية كبيرة في بلد جزري ترفع فيه المسافات كلفة الحياة اليومية. وقد أشارت مجموعة البنك الدولي إلى أن توسيع نطاق الخدمات المالية الرقمية في مدغشقر يستجيب لاحتياجات ملموسة جداً: دفع راتب، أو تحصيل مستحقات المنتجين، أو إرسال الأموال إلى الأسرة، أو تسديد الفواتير من دون قطع مسافات طويلة. لذلك، ليست المالية الرقمية شعاراً تكنولوجياً، بل استجابة للبعد الجغرافي، وعدم انتظام الدخل، وثقل التعامل النقدي.
منافسة أشد، ومتطلبات أكبر
لم يعد السوق الملغاشي سوقاً يواجه فيه رائد واحد استخدامات ناشئة. فقد تبلورت المنافسة بين شركات الاتصالات والجهات المالية، مع تقارب متزايد في خدمات الأموال عبر الهاتف واحتياجات الحياة اليومية. ويشير تقرير مجموعة البنك الدولي عن مدغشقر إلى هذا الزخم العام، فيما ينظم البنك المركزي نظاماً تتزايد فيه أهمية المدفوعات الرقمية. وفي هذا السياق، لم يعد التميز يعتمد على مجرد وجود تطبيق، بل على الموثوقية وسهولة الوصول وسرعة التنفيذ.
وتشدد MVola على هذه النقطة تحديداً. إذ تسلط الشركة الضوء على الدفع للتجار، وتسديد الفواتير، وصرف الرواتب، ودفع مستحقات الموردين، والادخار، والتمويل، والتأمين. وهي تريد أن تجعل المحفظة عبر الهاتف بوابة إلى مجموعة من الخدمات المالية، لا مجرد أداة للتحويل. وهذا يعني، في جوهره، تغييراً في نموذج العمل: الانتقال من تداول الأموال إلى إدارتها.
ويستجيب هذا التحول أيضاً لواقع السوق. فمجموعة البنك الدولي تشير إلى أن نمو الأموال عبر الهاتف في مدغشقر كان سريعاً، لكن لا يزال هناك مجال كبير لتوسيع الاستخدام الفعلي للحسابات. وبعبارة واضحة، لا يكفي فتح حساب؛ بل يجب استخدامه بانتظام للدفع والادخار وتلقي الدخل أو مواجهة صدمة غير متوقعة. وهنا تتحدد المرحلة المقبلة من الشمول المالي.
ما الذي يعنيه ذلك للأسر والتجار والمناطق الريفية؟
بالنسبة إلى أسرة في المدينة، تكمن الفائدة في سهولة الاستخدام. وبالنسبة إلى بائع في الحي، في سرعة تحصيل المدفوعات. أما المزارع أو المعلم أو العامل الميداني، فتكمن في إمكانية تلقي الأموال من دون خسارة يوم كامل في التنقل. وفي المناطق الريفية، يظل الوصول إلى نقطة Cash Point، أو استخدام خدمة USSD عبر هاتف بسيط، أو الاستفادة من شبكة بشرية قريبة، أمراً حاسماً. وتقول MVola إنها تحافظ على هذا النموذج الهجين الذي يجمع التطبيق وقائمة USSD والحضور الميداني.
وتظل الثقة محوراً أساسياً. وتذكّر MVola بأنها تعمل ضمن إطار تنظيمي، وتشير إلى وضعها المصرفي منذ عام 2021، وإلى شهادات GSMA التي حصلت عليها في 2023. لكن الثقة لا تقوم على اعتماد وحده، بل تعتمد أيضاً على إدارة الأعطال، والوقاية من الاحتيال، وجودة الاستجابة للعملاء. ففي قطاع تمس فيه كل معاملة القدرة الشرائية مباشرة، يكون لأي عطل أو تأخير، مهما كان بسيطاً، ثمن اجتماعي فوري.
ويمتد الأثر الاقتصادي إلى ما هو أبعد من الأفراد. فعندما يستطيع التاجر قبول الدفع عبر الهاتف، تتمكن الشركة من إدارة سيولتها النقدية بشكل أفضل. وعندما يُصرف الراتب عبر قناة رقمية، تتحسن حركة السيولة. وعندما تُحوّل المساعدات الاجتماعية أو المدفوعات الزراعية إلى معاملات رقمية، تنخفض التكاليف اللوجستية. وترى مجموعة البنك الدولي أن المالية الرقمية رافعة لريادة الأعمال والنمو، شريطة أن يواكب توسيع استخدامها التثقيف المالي وبنية تحتية موثوقة.
إشارة لمدغشقر ومنطقة المحيط الهندي تتجاوز MVola
يتجاوز هذا الملف حالة شركة واحدة. فمدغشقر عضو في مجموعة تنمية الجنوب الأفريقي (SADC)، وتتشارك مع بلدان عدة في المنطقة تحدياً واحداً: توسيع نطاق الخدمات المالية المتاحة من دون انتظار انتشار الفروع المصرفية في كل مكان. وفي هذا المجال، أصبحت المالية الرقمية أداة لتدارك التأخر، وكذلك ساحة للتنافس بين شركات الاتصالات والبنوك وشركات التكنولوجيا المالية.
لذلك، تتجاوز الرسالة الصادرة من أنتاناناريفو مسألة تعيين داخلي. فهي تشير إلى أن المعركة المقبلة في مجال الأموال عبر الهاتف لن تقتصر على عدد الحسابات المفتوحة، بل ستشمل مدى اتساع استخداماتها. وسيكون التحدي، في مدغشقر كما في أسواق أفريقية أخرى، هو التوفيق بين النقد والهواتف البسيطة والهواتف الذكية والخدمات المالية المتكاملة، من دون إقصاء الفئات الأبعد عن النظام المصرفي. وهناك ستتحدد، خلال السنوات المقبلة، حصة ملموسة من الشمول المالي في القارة.