الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
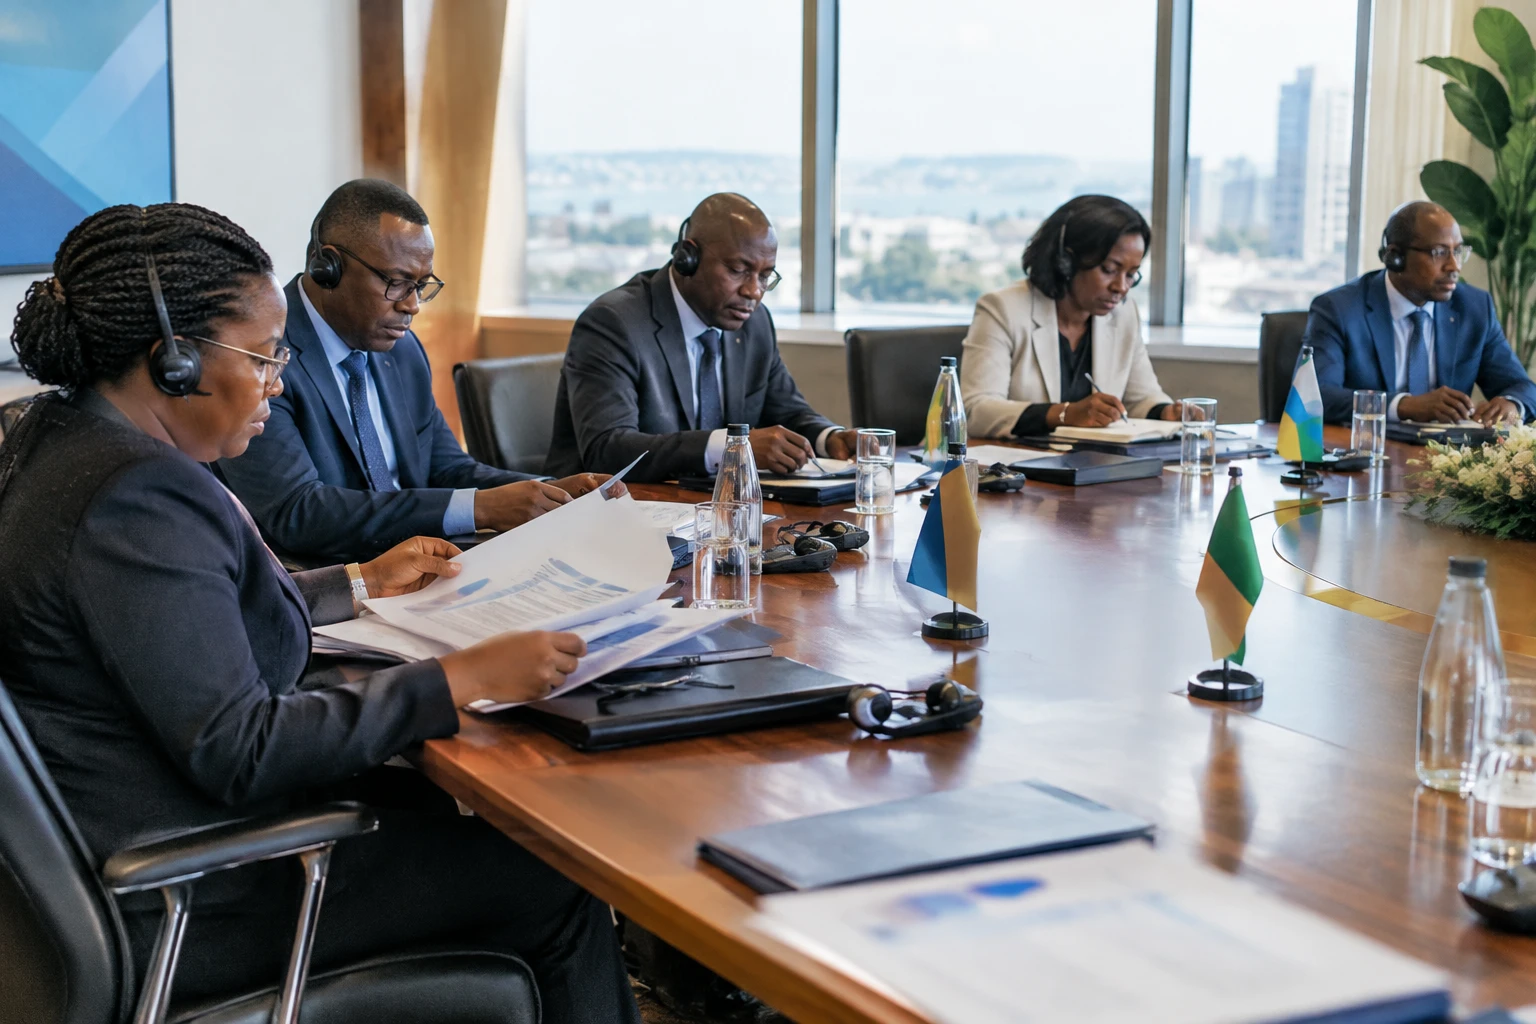
من يملك البنوك التي تموّل الشركات والأسر والدول في وسط أفريقيا؟ في عام 2025، تغيّرت الإجابة: تقدمت الجهات الوطنية، لكن المجموعات الأجنبية ظلت صاحبة الأغلبية بين مؤسسات المنطقة دون الإقليمية.
يأتي هذا التغيير في وقت تسجل فيه البنوك ارتفاعاً في الأرباح، بينما تتحمل مزيداً من الديون التي يصعب تحصيلها والتزامات تجاه الدول. لذلك، لا تحدد جنسية المساهم وحدها من سيحصل على الائتمان ولا الشروط التي سيحصل عليه بموجبها.
قطاع مشترك وستة أسواق مختلفة
تضم الجماعة الاقتصادية والنقدية لوسط أفريقيا (سيماك) الكاميرون وجمهورية أفريقيا الوسطى والكونغو والغابون وغينيا الاستوائية وتشاد. وتتشارك هذه الدول، على وجه الخصوص، فرنك CFA الذي يصدره بنك دول وسط أفريقيا (BEAC). وتشرف اللجنة المصرفية لوسط أفريقيا (COBAC)، المرتبطة ببنك BEAC، على بنوك المنطقة.
ولا تلغي هذه البنية الإقليمية الحقائق الوطنية. فحجم البنوك وشبكاتها ومساهموها يختلفون من بلد إلى آخر. ولا يخلّف اندماج في برازافيل الآثار نفسها التي يخلفها بيع في ياوندي، حتى إن ظهرت العمليتان في إحصاءات «سيماك».
ومن المهم أيضاً التنويه إلى أن COBAC تصنف المجموعة على أنها أجنبية إذا كان مقرها خارج «سيماك»، حتى لو كانت من بلد أفريقي آخر. فالمجموعة النيجيرية، مثلاً، تظل من خارج المنطقة. لذا، لا تعني «رؤوس الأموال الأجنبية» رؤوس الأموال الأوروبية وحدها.
ارتفاع الحصة الوطنية من دون أغلبية إقليمية
أحصت COBAC في تقريرها السنوي لعام 2025، المنشور في 22 أكتوبر 2026، 54 مصرفاً عاملاً في نهاية 2025، مقارنة بـ56 مصرفاً قبل عام. وانخفض عدد المؤسسات التي تملك المجموعات الأجنبية حصة الأغلبية فيها من 38 إلى 31. وتمثل هذه المؤسسات 57.4% من الإجمالي، مقابل 67.9% في نهاية 2024.
في المقابل، ارتفع عدد المصارف الخاصة ذات رؤوس الأموال الوطنية من 6 إلى 10. وزاد عدد المؤسسات ذات رؤوس الأموال العامة من 12 إلى 13. وبذلك، تمثل المصارف المصنفة على أنها وطنية 42.6% من عدد المؤسسات، مقارنة بـ32.1% قبل عام.
وتحصي هذه النسب المصارف، لا وزنها الاقتصادي. ولا تبيّن حصة كل فئة من المساهمين من الودائع أو الأصول أو القروض. لذلك، لا يعني انخفاض عدد المصارف الأجنبية بواقع 7 تلقائياً أن تمويل الاقتصاد انتقل بالنسبة نفسها إلى السيطرة الوطنية.
عمليات بيع لا تحمل كلها المعنى نفسه
في الكاميرون، وقّعت Société Générale في 15 يوليو 2025 اتفاقاً ينص على بيع حصتها البالغة 58.08% في فرعها المحلي إلى الدولة. وكانت الدولة تملك بالفعل 25.6%، وكان من المقرر أن تبلغ حصتها 83.68% بعد إتمام العملية. وأقرت COBAC الصفقة في عام 2026. وفي هذه الحالة، تعني الخطوة استحواذ مساهم عام كاميروني.
أما بيع أنشطة Standard Chartered إلى المجموعة النيجيرية Access Bank فيروي قصة أخرى. فالمشتري أفريقي، لكنه يتخذ من خارج «سيماك» مقراً له، ولذلك يظل مصنفاً ضمن الجهات الأجنبية في هذه الإحصاءات. ولا يتطابق دخول مجموعة أفريقية متعددة الجنسيات مع زيادة السيطرة الوطنية وفق المعنى التنظيمي.
في الكونغو، أدى اندماج Société Générale Congo في BGFIBank Congo إلى تقليص عدد الكيانات المصرفية المستقلة. وBGFIBank مجموعة غابونية، أي إنها تنتمي إلى دولة أخرى عضو في «سيماك». وفي غينيا الاستوائية، استحوذت Vista على Société Générale de Banques en Guinée équatoriale. وتسهم هذه العمليات، من استحواذ عام وشراء عابر للحدود واندماج، في إعادة تشكيل القطاع، لكنها لا تغيّر الملكية بالطريقة نفسها كلها.
وتعكس حصيلة المصارف الـ54 أيضاً نمواً في القطاع. فبحسب بيانات التقرير التي أوردتها وسائل إعلام اقتصادية في المنطقة دون الإقليمية، بلغ صافي الأرباح الإجمالي 524 مليار فرنك CFA في عام 2025، بزيادة 16.4%. وبلغ صافي الناتج المصرفي، وهو مؤشر إلى الإيرادات المتأتية من الأنشطة المصرفية، 1,723 ملياراً، بزيادة 12.5% مقارنة بعام 2024.
نتائج قوية ومخاطر تستدعي المتابعة
ارتفع إجمالي الميزانيات العمومية بنسبة 10.3% إلى 27,536 مليار فرنك CFA. وزادت ودائع العملاء بنسبة 5.9% إلى 19,065 ملياراً، فيما بلغت القروض الإجمالية 13,998 ملياراً، بزيادة 12%.
لكن الديون الإجمالية المتعثرة ارتفعت أيضاً بنسبة 10.9% إلى 2,244 مليار فرنك CFA. وتعادل نحو 16% من إجمالي القروض. ولا تعني هذه النسبة أن جميع تلك المبالغ مفقودة نهائياً، لكنها تشير إلى قروض تواجه مشكلات في السداد، وقد تحد من قدرة البنوك على تقديم مزيد من القروض.
وبلغ انكشاف البنوك على الدول، في شكل قروض مباشرة وسندات حكومية، 10,641 مليار فرنك CFA، بزيادة 19.9% على أساس سنوي. وتدعم هذه التمويلات احتياجات الحكومات. غير أن التركّز الكبير قد يجعل البنوك أكثر عرضة للصعوبات المالية العامة، ويقلص الموارد المتاحة للشركات والأسر.
وبالنسبة إلى سلطات كل بلد، تعزز استثمارات الدولة دورها في القطاع، لكنها تثير أسئلة بشأن الحوكمة وتخصيص الائتمان. أما المجموعات الخاصة الجديدة، فتتمثل التحديات أمامها في الحفاظ على الخدمات وتعزيز رأس المال وإدارة المخاطر. وبالنسبة إلى العملاء، لا يضمن تغيير المساهم خفض تكاليف الخدمات المصرفية أو تيسير الحصول على الائتمان.
الرقابة الإقليمية محور الاهتمام المقبل
يتجاوز هذا الاتجاه الحدود الوطنية: فالمجموعات المصرفية تنتقل بين البلدان الأفريقية، فيما يتعين على الجهات التنظيمية متابعة مؤسسات مندمجة في سوق نقدية مشتركة. لذلك، سيتعين على COBAC مراقبة ليس فقط مالكي البنوك، بل أيضاً متانتها وحوكمتها وقدرتها على تمويل النشاط بصورة مستدامة.
وسيكون المؤشر الحاسم المقبل أقل ارتباطاً بعدد البنوك التي تملكها هذه الفئة أو تلك، وأكثر ارتباطاً بالتطور الفعلي للائتمان والديون المتعثرة والانكشاف على المالية العامة. وهنا سيُقاس أثر إعادة التشكيل هذه في اقتصادات الكاميرون والكونغو والغابون وغينيا الاستوائية وجمهورية أفريقيا الوسطى وتشاد.