الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
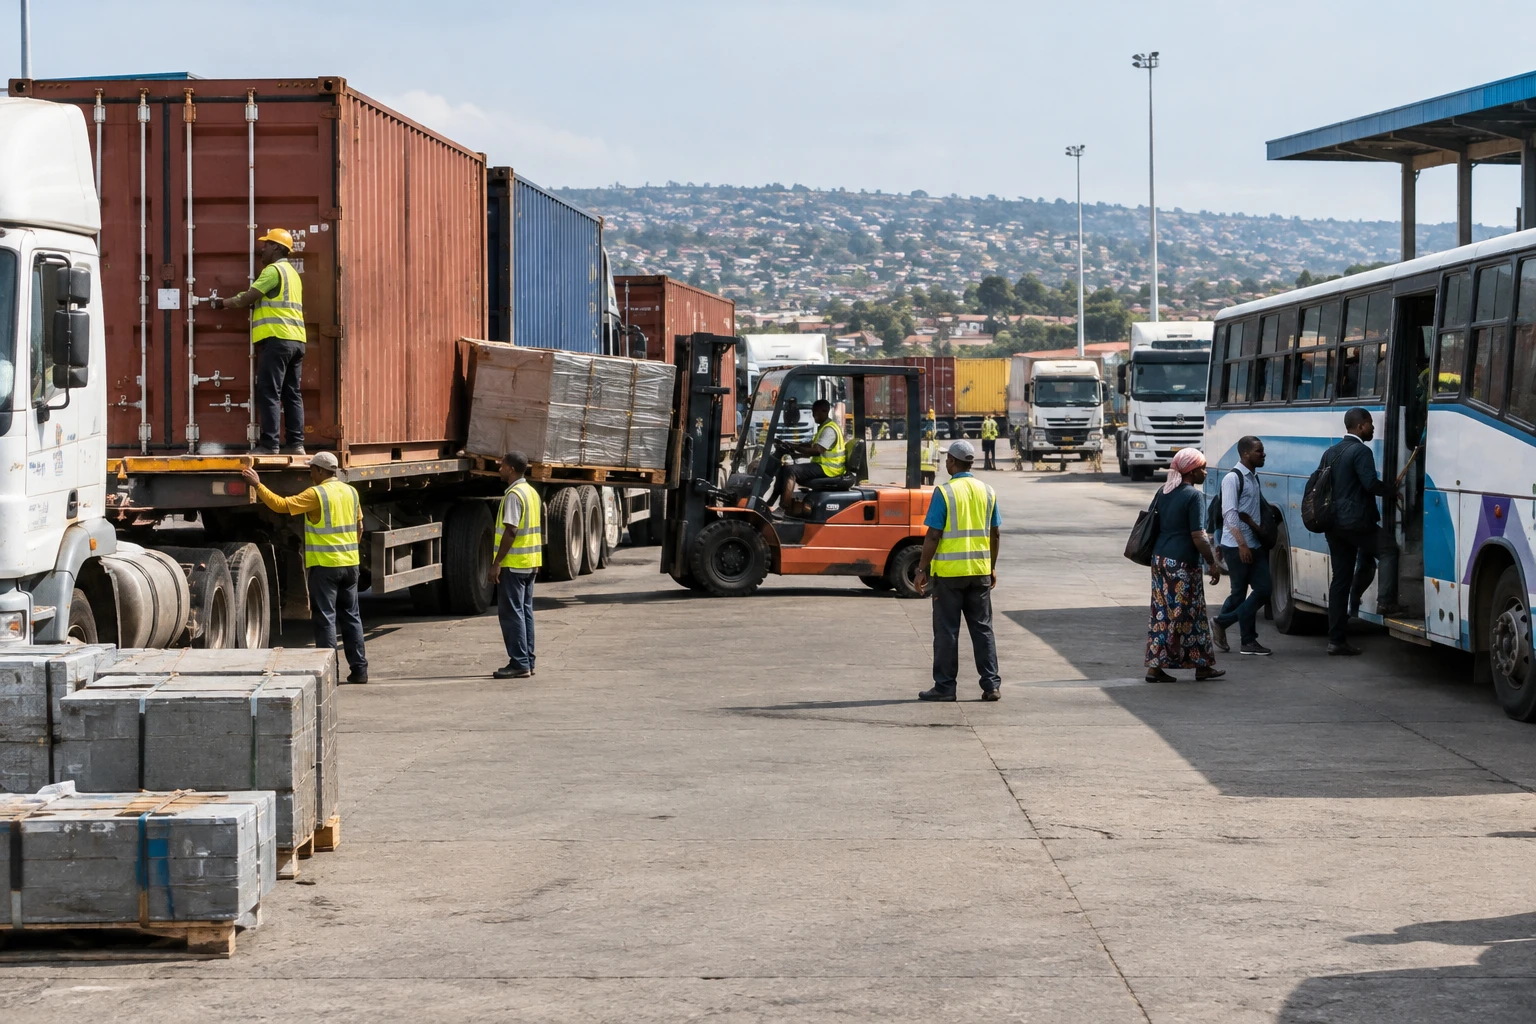
يُباع الكوبالت الكونغولي بأسعار أقل، رغم أن كينشاسا تحد من الكميات المسموح بتصديرها. ويُعزى هذا التناقض جزئياً إلى مواعيد التسليم: إذ تصل الآن إلى الصين، المركز الرئيسي عالمياً للتكرير والاستهلاك، كميات من الخام احتُجزت في عام 2025.
الحصص الكونغولية في مواجهة السوق العالمية
تحتل جمهورية الكونغو الديمقراطية مكانة حاسمة في هذه الصناعة. وتقدّر هيئة المسح الجيولوجي الأمريكية إنتاجها المنجمي بنحو 230,000 طن في عام 2025، من إجمالي عالمي يبلغ 310,000 طن. أما إندونيسيا، ثاني أكبر منتج، فقد أنتجت 44,000 طن. وتسيطر الصين على التكرير، وتظل أكبر مستهلك، ولا سيما للبطاريات الليثيوم-أيون.
يمنح هذا التركّز كينشاسا نفوذاً على الإمدادات العالمية، لكنه لا يتيح لها السيطرة المباشرة على الأسعار. فهذه تتأثر أيضاً بالمخزونات، وطلب المصنّعين، ومشتريات شركات التكرير، والكميات الواردة من بلدان أخرى. وهكذا يندرج السوق الكونغولي ضمن سلسلة صناعية تتفاعل فيها القرارات المتخذة في جمهورية الكونغو الديمقراطية والصين.
في فبراير 2025، علّقت جمهورية الكونغو الديمقراطية صادرات الكوبالت لوقف هبوط الأسعار الناجم عن فائض المعروض. وفي 16 أكتوبر من العام نفسه، استبدلت الحظر بنظام حصص تشرف عليه الهيئة الكونغولية لتنظيم المواد المعدنية الاستراتيجية (ARECOMS). ويبلغ السقف السنوي 96,600 طن لعامي 2026 و2027، بما في ذلك الاحتياطي الاستراتيجي.
الشحنات المتأخرة تخفف الضغوط على الأسعار
لم توقف الحصص التدفقات التي سبق الالتزام بها. فقد استغرقت شحنات انطلقت من جمهورية الكونغو الديمقراطية وقتاً للوصول إلى الموانئ الصينية. وأدى وصولها تدريجياً إلى إعادة تكوين إمدادات المواد الخام لدى المشترين وشركات التكرير. وفي يونيو 2026، تجاوزت واردات الصين من هيدروكسيد الكوبالت الكونغولي 10,000 طن، مقارنة بنحو 2,000 طن في مايو، وفقاً لشركة Benchmark Mineral Intelligence.
وشمل التراجع عدة منتجات. ووفقاً لتقييم Benchmark، انخفض سعر هيدروكسيد الكوبالت المسلّم إلى آسيا بنسبة 31% بين مطلع الربع الثالث من عام 2026 ونهايته، ليبلغ 17.25 دولاراً للرطل. كما تراجع سعر كبريتات الكوبالت المباعة في الصين بنحو 30%، إلى 58,000 يوان للطن. أما معدن الكوبالت في أوروبا، فانخفض بوتيرة أبطأ، بنحو 11%.
تختلف هذه المؤشرات بحسب شكل الكوبالت ومكان التسليم وطريقة التسعير. لكنها تؤكد مع ذلك وجود اتجاه عام خلال الربع الثالث. ولم يتوقف هذا الاتجاه في أكتوبر: إذ أفادت وسائل الإعلام الصينية المتخصصة Shanghai Metals Market في 23 أكتوبر بتسجيل انخفاضات أسبوعية أخرى في أسعار المعدن المكرّر وأملاح الكوبالت. وأشارت إلى حذر المشترين، وإعادة تكوين المخزونات في المستودعات الجمركية، ووصول شحنات كونغولية أُرسلت في وقت سابق.
ويعمل رجوع هذه الكميات أيضاً بمثابة حماية مؤقتة للمشترين من احتمال خفض الحصص مستقبلاً. لكن هذا الاحتمال لا يشكل ضمانة: فقد أعلنت الهيئة الكونغولية لتنظيم المواد المعدنية الاستراتيجية (ARECOMS) في أغسطس أنها لا تعتزم حينها تعديل السقوف، مع احتفاظها بإمكانية خفضها إذا استمر اختلال التوازن بين العرض والطلب أو تفاقم.
إعادة التدوير وحذر الطلب يضغطان أيضاً
لا تمثل الواردات العامل الوحيد. فما زال طلب مصنّعي البطاريات ومورديهم متردداً. فعندما تكون لدى المشترين مخزونات كافية بالفعل، يمكنهم تأجيل طلباتهم بدلاً من زيادة مشترياتهم في سوق يُنظر إليها على أنها غير مستقرة. وفي الصين، يشمل ضعف الشراء خصوصاً بعض المواد المستخدمة في بطاريات الليثيوم والكوبالت.
وتضيف إعادة التدوير مصدراً للإمدادات. إذ يمكن تحويل المواد المستعادة من البطاريات المستعملة أو المخلفات الصناعية إلى منتجات تنافس الكوبالت المستخرج من المناجم. وتشير Benchmark إلى أن شركات إعادة التدوير الصينية خفضت أسعارها خلال الربع الثالث. غير أن البيانات المتاحة لا تسمح بالتأكد بشكل مستقل من تقدير إنتاج الصين السنوي من الكوبالت المعاد تدويره بنحو 20,000 إلى 25,000 طن؛ لذا ينبغي التعامل مع هذا الرقم بحذر.
وعلى المدى الطويل، يؤثر تركيب البطاريات أيضاً. وتشير هيئة المسح الجيولوجي الأمريكية إلى أن المصنّعين يقللون كمية الكوبالت المستخدمة في بعض بطاريات الليثيوم-أيون، وأن تقنيات فوسفات الحديد والليثيوم الخالية من الكوبالت تستحوذ على حصة كبيرة من السوق الصينية. ولا يلغي هذا التطور استخدامات الكوبالت، لكنه يحد من نمو الطلب في بعض القطاعات.
في كينشاسا، توازن بين الإيرادات والسيطرة
يختلف أثر تراجع الأسعار باختلاف الأطراف. فهو يقلل قيمة مبيعات شركات التعدين، وقد يجعل بعض المشاريع أقل ربحية. أما بالنسبة إلى الدولة الكونغولية، فقد تسهم القيود في دعم سعر الوحدة، لكنها تحد أيضاً من الكميات المصدّرة والإيرادات المرتبطة بها. ولذلك تتوقف النتيجة على مستوى الأسعار، والالتزام بالحصص، وقدرة المشغلين على شحن إنتاجهم.
ولا يواجه المنتجون جميعاً الوضع نفسه. فهم يحصلون على حصص متفاوتة، وعليهم تعديل إنتاجهم ومخزوناتهم وجداول الشحن. وقد زاد قرار الهيئة الكونغولية لتنظيم المواد المعدنية الاستراتيجية (ARECOMS)، في نهاية النصف الأول من عام 2026، بسحب الحقوق غير المستخدمة، من هذه الضغوط. وتقدّر شركات السوق أن الحقوق السنوية المعنية تتراوح بين 15,000 و20,000 طن، لكن هذه الكمية ليست رقماً رسمياً موحداً.
وبالنسبة إلى المجتمعات في الأقاليم التعدينية، ولا سيما في جنوب شرق البلاد، لا تنعكس الأسعار العالمية تلقائياً في شكل منافع محلية. فالعمالة والمشتريات من الموردين الكونغوليين والإيرادات العامة والاستثمارات في المعالجة تعتمد أيضاً على خيارات الشركات والسياسات الوطنية. وقد يعزز تقييد الصادرات قدرة الدولة على التفاوض، لكنه لا يضمن وحده زيادة معالجة الخام داخل جمهورية الكونغو الديمقراطية.
الخطوة التالية تتوقف على الشحنات
وتذكّر المقارنة مع إندونيسيا بأن الإمدادات العالمية قد تتغير خارج جمهورية الكونغو الديمقراطية. فالكوبالت هناك يُنتج أساساً منتجاً ثانوياً للنيكل. وتقدّر هيئة المسح الجيولوجي الأمريكية أن الإنتاج الإندونيسي ارتفع من 35,000 طن في عام 2024 إلى 44,000 طن في عام 2025. وقد تؤثر هذه الزيادة في الأسعار، وإن كانت الكميات المتاحة فعلياً للتصدير تعتمد على قرارات المنتجين والظروف الصناعية.
وعلى المستوى الإقليمي، يعني الملف مجموعة تنمية الجنوب الأفريقي (SADC)، التي تنتمي إليها جمهورية الكونغو الديمقراطية، فضلاً عن الدول المجاورة المرتبطة بممر التعدين في حزام النحاس. لكن المسألة تتجاوز مجرد التنسيق الإقليمي: إذ تسعى جمهورية الكونغو الديمقراطية إلى تعزيز نفوذها في سلسلة عالمية يتركز فيها التكرير وجزء كبير من الطلب في آسيا.
لذلك، لن يكون المؤشر المقبل حجم ما يُستخرج فحسب، بل أيضاً حجم ما يُشحن فعلياً ويمتصه المشترون. وستكشف القرارات المقبلة للهيئة الكونغولية لتنظيم المواد المعدنية الاستراتيجية (ARECOMS)، وتطور المخزونات الصينية، ووتيرة مشتريات المصنّعين، ما إذا كان تراجع الأسعار يمثل انفراجاً مستداماً أم مجرد استراحة في سوق لا تزال رهينة خيارات عدد محدود من كبار المنتجين.