Le cobalt congolais se vend moins cher alors même que Kinshasa limite les quantités autorisées à l’exportation. Ce paradoxe s’explique en partie par le calendrier des livraisons : une partie du minerai retenu en 2025 arrive maintenant en Chine, principal centre mondial de raffinage et de consommation.
Des quotas congolais face à un marché mondial
La République démocratique du Congo (RDC) occupe une place décisive dans cette filière. L’US Geological Survey estime sa production minière à 230 000 tonnes en 2025, sur un total mondial de 310 000 tonnes. L’Indonésie, deuxième producteur, en a fourni 44 000 tonnes. La Chine, elle, domine le raffinage et reste le premier consommateur, notamment pour les batteries lithium-ion.
Cette concentration donne à Kinshasa un levier sur l’offre mondiale, mais pas un contrôle direct des prix. Ceux-ci dépendent aussi des stocks, de la demande des fabricants, des achats des raffineurs et des volumes provenant d’autres pays. Le marché congolais s’inscrit ainsi dans une chaîne industrielle où les décisions prises en RDC et en Chine se répondent.
En février 2025, la RDC a suspendu les exportations de cobalt pour enrayer la chute des cours liée à une offre excédentaire. Le 16 octobre de la même année, elle a remplacé l’interdiction par un système de quotas piloté par l’ARECOMS, l’autorité congolaise chargée de réguler les substances minérales stratégiques. Le plafond annuel atteint 96 600 tonnes pour 2026 et 2027, réserve stratégique comprise.
Les cargaisons retardées détendent les prix
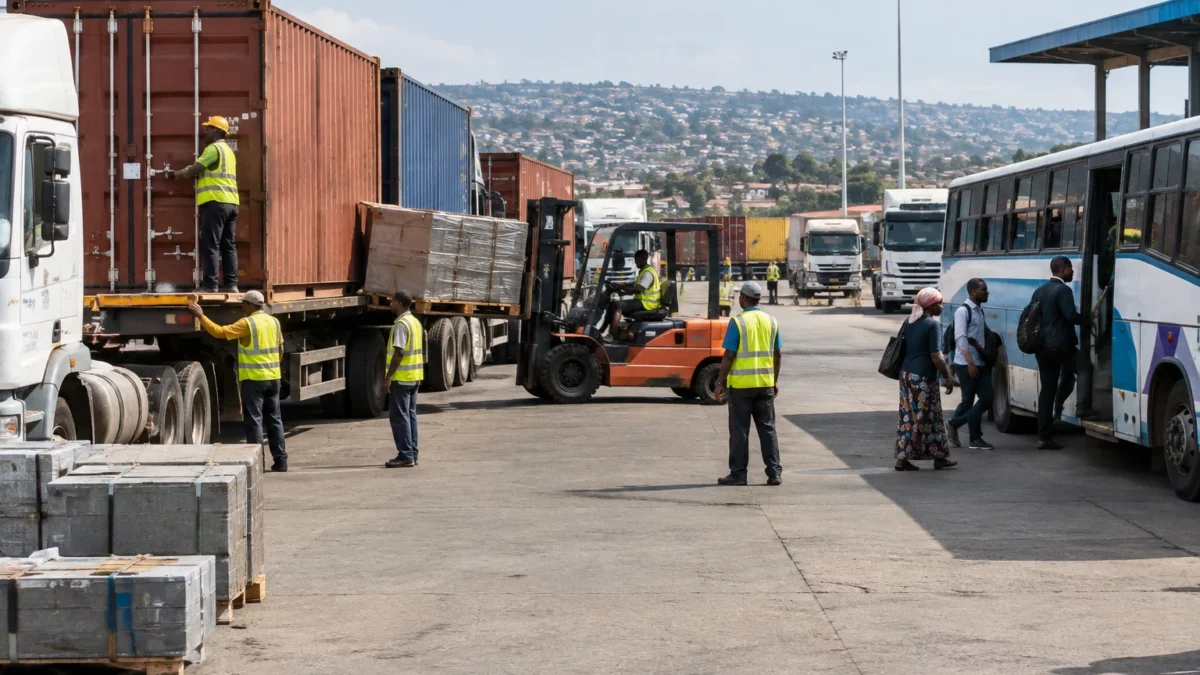
Les quotas n’ont pas arrêté les flux déjà engagés. Des expéditions parties de RDC ont mis du temps à rejoindre les ports chinois. Leur arrivée progressive a reconstitué les disponibilités de matières premières chez les acheteurs et les raffineurs. En juin 2026, les importations chinoises d’hydroxyde de cobalt congolais ont dépassé 10 000 tonnes, contre environ 2 000 tonnes en mai, selon Benchmark Mineral Intelligence.
Le recul s’est manifesté sur plusieurs produits. D’après l’évaluation de Benchmark, entre le début et la fin du troisième trimestre 2026, l’hydroxyde de cobalt livré en Asie a perdu 31 %, à 17,25 dollars la livre. Le sulfate de cobalt vendu en Chine a baissé de près de 30 %, à 58 000 yuans la tonne. Le cobalt métal en Europe a reculé plus modérément, d’environ 11 %.
Ces repères diffèrent selon la forme du cobalt, le lieu de livraison et la méthode de cotation. Ils confirment toutefois un mouvement général au troisième trimestre. La tendance ne s’est pas interrompue en octobre : le média chinois spécialisé Shanghai Metals Market signalait encore, le 23 octobre, des baisses hebdomadaires sur le métal raffiné et les sels de cobalt. Il décrivait des achats prudents, des stocks sous douane reconstitués et l’arrivée de cargaisons congolaises expédiées plus tôt.
Le retour de ces volumes agit aussi comme une protection provisoire pour les acheteurs contre une éventuelle réduction future des quotas. Mais cette perspective n’est pas une garantie : l’ARECOMS a indiqué en août qu’elle ne prévoyait pas alors de modifier les plafonds, tout en gardant la possibilité de les réduire si le déséquilibre entre offre et demande persistait ou s’aggravait.
Recyclage et demande prudente pèsent aussi
Les arrivages ne sont pas le seul facteur. La demande des fabricants de batteries et de leurs fournisseurs reste hésitante. Lorsque les acheteurs disposent déjà de stocks suffisants, ils peuvent différer leurs commandes plutôt que d’acheter davantage dans un marché jugé incertain. En Chine, la faiblesse des achats concerne notamment certains matériaux utilisés pour les batteries au lithium et au cobalt.
Le recyclage ajoute une source d’approvisionnement. Les matériaux récupérés dans les batteries usagées ou les rebuts industriels peuvent être transformés en produits concurrents du cobalt extrait des mines. Benchmark indique que les recycleurs chinois ont réduit leurs prix au cours du troisième trimestre. Les données consultées ne permettent cependant pas de confirmer de façon indépendante l’estimation de 20 000 à 25 000 tonnes de cobalt recyclé par an en Chine : ce chiffre doit donc être traité avec prudence.
À plus long terme, la composition des batteries compte également. L’USGS relève que les fabricants réduisent la quantité de cobalt utilisée dans certaines batteries lithium-ion et que les technologies au lithium-fer-phosphate, sans cobalt, détiennent une part importante du marché chinois. Cette évolution ne fait pas disparaître les usages du cobalt, mais elle limite la progression de la demande dans certains segments.
À Kinshasa, l’équilibre entre revenus et contrôle
La baisse des cours a des effets différents selon les acteurs. Pour les entreprises minières, elle réduit la valeur des ventes et peut rendre certains projets moins rentables. Pour l’État congolais, les restrictions peuvent contribuer à soutenir le prix unitaire, mais elles limitent aussi les volumes exportés et les recettes associées. Le résultat dépend donc du niveau des prix, du respect des quotas et de la capacité des opérateurs à expédier leur production.
Les producteurs ne sont pas tous dans la même situation. Ils disposent de quotas différents et doivent ajuster leur production, leurs stocks et leurs calendriers d’expédition. La décision de l’ARECOMS, à la fin du premier semestre 2026, de retirer des droits non utilisés a renforcé cette pression. Les estimations des acteurs du marché évaluent entre 15 000 et 20 000 tonnes les droits annuels ainsi concernés, mais ce volume n’est pas un chiffre officiel consolidé.
Pour les communautés des provinces minières, notamment dans le sud-est du pays, les prix mondiaux ne se traduisent pas automatiquement par des retombées locales. L’emploi, les achats auprès des fournisseurs congolais, les recettes publiques et les investissements dans la transformation dépendent aussi des choix des entreprises et des politiques nationales. Limiter les exportations peut renforcer la capacité de négociation de l’État, mais ne garantit pas, à lui seul, une plus grande transformation du minerai en RDC.
La prochaine étape se joue sur les expéditions
La comparaison avec l’Indonésie rappelle que l’offre mondiale peut évoluer hors de la RDC. Le cobalt y est principalement coproduit avec le nickel. L’USGS estime que la production indonésienne a progressé de 35 000 tonnes en 2024 à 44 000 tonnes en 2025. Cette hausse peut peser sur les cours, même si les volumes réellement disponibles à l’exportation dépendent des décisions des producteurs et des conditions industrielles.
À l’échelle régionale, le dossier concerne la Communauté de développement de l’Afrique australe (SADC), dont la RDC est membre, ainsi que les voisins liés au corridor minier du Copperbelt. La question dépasse toutefois la seule coordination régionale : la RDC cherche à mieux peser dans une chaîne mondiale où le raffinage et une grande partie de la demande sont concentrés en Asie.
Le prochain indicateur ne sera donc pas seulement le volume extrait, mais celui effectivement expédié et absorbé par les acheteurs. Les prochaines décisions de l’ARECOMS, l’évolution des stocks chinois et le rythme des achats des fabricants diront si le recul des prix marque une détente durable ou une pause dans un marché toujours dépendant des choix de quelques grands producteurs.