Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
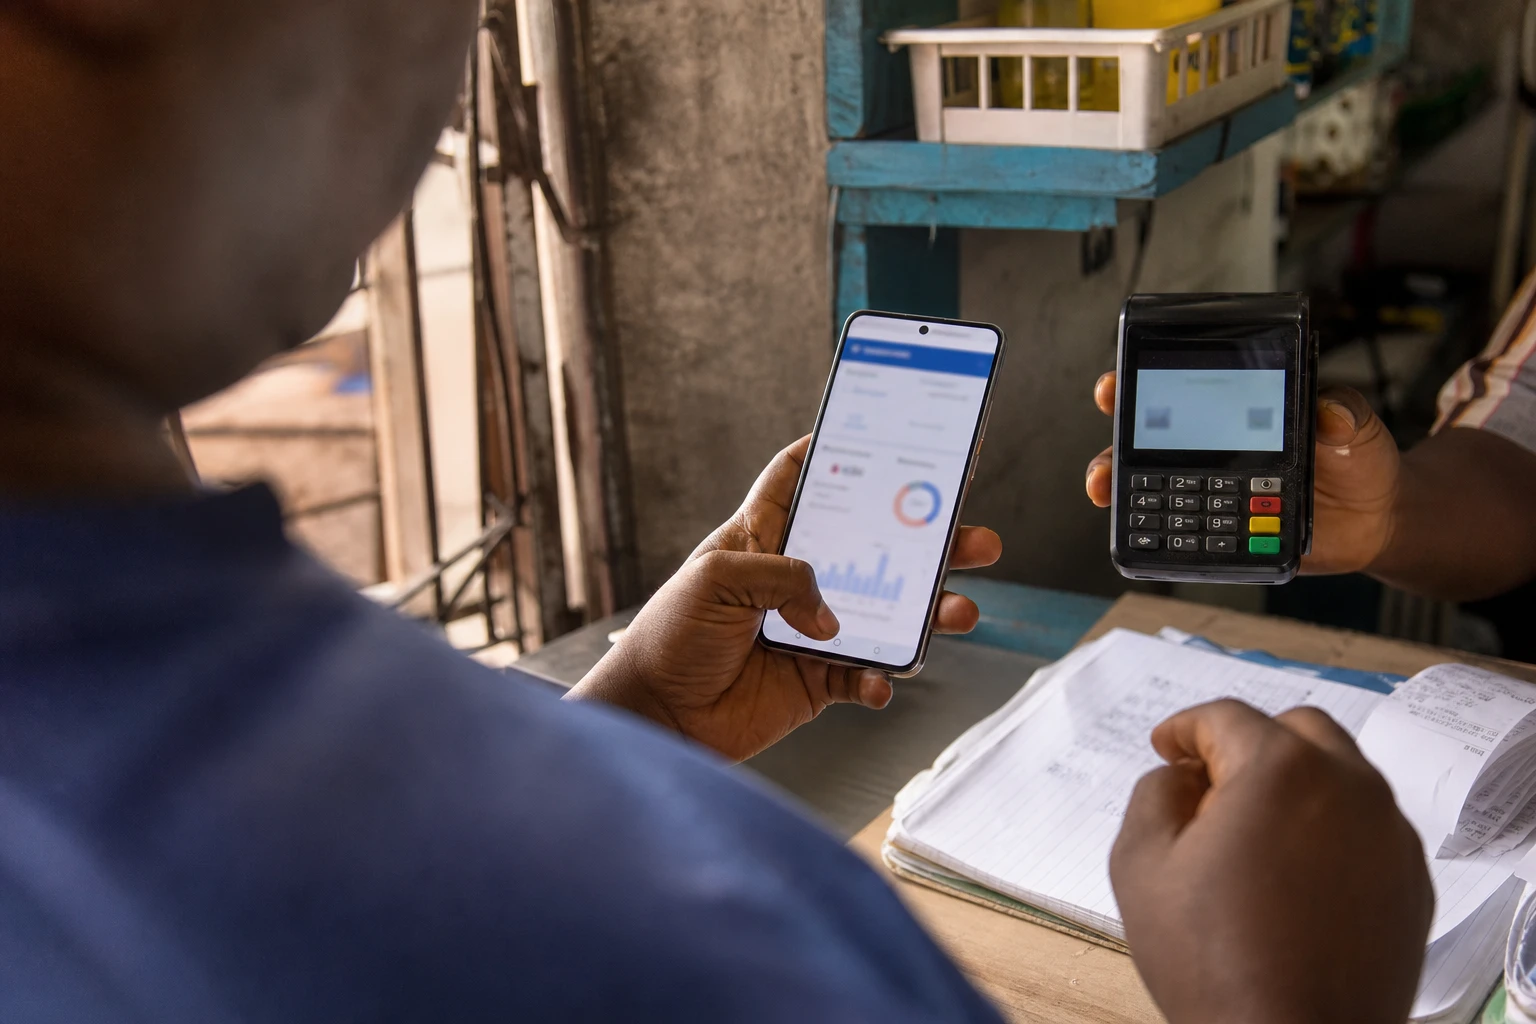
Mikopo inapokuwa kichocheo cha ukuaji
Nairobi, suala kuu si kutoa mikopo zaidi tu. Ni muhimu zaidi kutoa mikopo kwa njia tofauti, ili biashara ndogo kabisa, ambazo mara nyingi hutegemea fedha taslimu na hushindwa kutoa dhamana zinazohitajika, ziweze kuingia katika mfumo rasmi wa ufadhili. Kenya, upatikanaji wa mikopo bado ni kikwazo kikuu kwa biashara ndogo na za kati, ambazo zina mchango mkubwa katika uchumi halisi na ajira.
Katika mazingira haya, Shirika la Fedha la Kimataifa (IFC), tawi la sekta binafsi la Kundi la Benki ya Dunia, linaanzisha nchini Kenya utaratibu wa dhamana ya kichocheo ya hasara ya kwanza. Kanuni yake ni rahisi: baadhi ya mikopo ikishindwa kulipwa, taasisi hiyo itafidia kwanza sehemu ya hasara inayotarajiwa, ili kuhimiza benki na wafadhili wasio benki kuwahudumia wateja wanaochukuliwa kuwa na hatari kubwa mno na mifumo ya kawaida.
Muundo wa kifedha uliobuniwa kwa ajili ya kugawana hatari
Mpango uliotangazwa utatumia dola milioni 35.2, zikiwamo milioni 24.2 zilizotolewa na IFC na milioni 11 kutoka dirisha la sekta binafsi la Chama cha Kimataifa cha Maendeleo, yaani IDA PSW. Kwa mujibu wa masharti yaliyochapishwa na IFC, fedha hizi zitaunga mkono mikopo katika sarafu ya ndani na kutumika kama dhamana ya hasara ya kwanza kwa mikopo inayolenga biashara ndogo na za kati za Kenya.
Mpango huo unahusisha Equity Bank Kenya, KCB Bank Kenya na 4G Capital. Mradi wa 4G Capital, uliowekwa wazi na IFC, unatoa dhamana ya hasara ya kwanza na ya pili kwa jalada la mikopo linaloweza kufikia thamani sawa na dola milioni 44.4, huku ukilenga zaidi biashara ndogo kabisa na biashara zinazomilikiwa na wanawake. Mantiki hiyo hiyo ya kuhamasisha ufadhili inalenga kuzalisha takriban dola milioni 144.4 za mikopo katika sarafu ya ndani kupitia mpango mzima wa Kenya.
IFC inaeleza kuwa muundo huu una athari kubwa ya kukuza ufadhili: kila dola inayowekwa katika dhamana inapaswa kuchochea dola kadhaa za mikopo ya ziada. Katika tangazo la Julai kuhusu Uzbekistan, ambako IFC ilieleza jinsi chombo hicho hicho kinavyofanya kazi, taasisi hiyo ilikumbusha kuwa CFLG ni sehemu ya jukwaa lake la kimataifa la ufadhili wa PME, lililoundwa kupanua upatikanaji wa mikopo katika masoko yanayoibukia.
Kesi ya Kenya inafichua nini
Kenya ina mfumo wa kifedha ulioendelea zaidi kuliko masoko mengi mengine ya Afrika. Hata hivyo, pengo kati ya biashara kubwa na ndogo bado ni kubwa. Takwimu za Benki ya Dunia zinaonyesha kuwa PME na biashara ndogo kabisa ndizo zinazotawala uzalishaji, huku tafiti za kitaifa za takwimu zikionyesha kuwa sekta isiyo rasmi inachangia sehemu kubwa ya shughuli za kiuchumi na ajira. Kwa hiyo, suala si kama biashara zipo, bali ni kama zinaweza kukidhi vigezo vya kupata mikopo ya benki.
Kulenga biashara zinazoongozwa na wanawake na miradi inayohusiana na tabianchi si jambo la bahati nasibu. Kunajibu changamoto mbili zinazojitokeza mara nyingi katika mikopo ya kibiashara: kwa upande mmoja, wajasiriamali wanawake mara nyingi hawapati ufadhili wa kutosha; kwa upande mwingine, shughuli zinazohusiana na kukabiliana na mabadiliko ya tabianchi, ufanisi wa nishati au minyororo ya thamani isiyochafua mazingira sana bado hukumbwa na dhana ya kuwa na hatari kubwa. Kwa hiyo, IFC inaweka mpango huu katika muktadha wa kurekebisha kasoro za soko, wala si kuongeza tu kiasi cha mikopo.
Kwa Equity Bank Kenya, KCB Bank Kenya na 4G Capital, suala hili pia lina umuhimu wa kibiashara. Taasisi hizi zinaweza kupanua wateja wao bila kubeba peke yao hatari yote ya jalada la mikopo. Katika shughuli za awali na IFC, Equity tayari imeonyesha kuwa kugawana hatari kunaweza kusaidia ufadhili wa PME na miradi ya tabianchi. KCB, kwa upande wake, imeshirikiana na IFC katika mikopo mingine na mipango ya dhamana iliyolenga biashara ndogo.
Kwa nini jambo hili lina umuhimu nje ya Kenya
Kesi ya Kenya ina umuhimu unaovuka mipaka ya nchi hiyo. Kenya ni kitovu cha kikanda cha Afrika Mashariki na ni sehemu ya Jumuiya ya Afrika Mashariki, ambako mzunguko wa mitaji, data na minyororo ya thamani hutegemea uwezo wa benki kufadhili vitengo vidogo vya kiuchumi. Utaratibu ukifaulu Nairobi, unaweza kuwa kielelezo kwa masoko mengine ya eneo hilo.
Pia ni sehemu ya mwelekeo mpana zaidi wa Kundi la Benki ya Dunia: kutumia dhamana zaidi kuvutia mitaji binafsi kuelekea sekta zinazochukuliwa kuwa muhimu, zikiwamo PME, nishati na miundombinu ya uzalishaji. Mnamo Februari 2026, taasisi hiyo iliangazia mfumo mpya wa kimataifa unaoungwa mkono na kampuni za bima ili kupanua ufadhili wa biashara ndogo katika masoko yanayoibukia, ishara kuwa kugawana hatari kunazidi kuwa chombo kikuu cha mkakati wake.
Swali muhimu linalosalia ni hili: ni mikopo mingapi itawafikia kwa muda mrefu wafanyabiashara wadogo kabisa katika masoko ya vitongoji, karakana za huduma, vitengo vidogo vya uchakataji au biashara changa za kidijitali? Hapo ndipo athari halisi ya utaratibu huu itakapopimwa. Ukifaulu, hautakuwa tu njia nyingine ya kupata mkopo. Unaweza kuwa jaribio la kiwango kikubwa la ufadhili wenye subira zaidi, unaoendana na mahitaji ya eneo na muundo wa uzalishaji wa Kenya.