الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
حين يصبح الائتمان رافعة للنمو
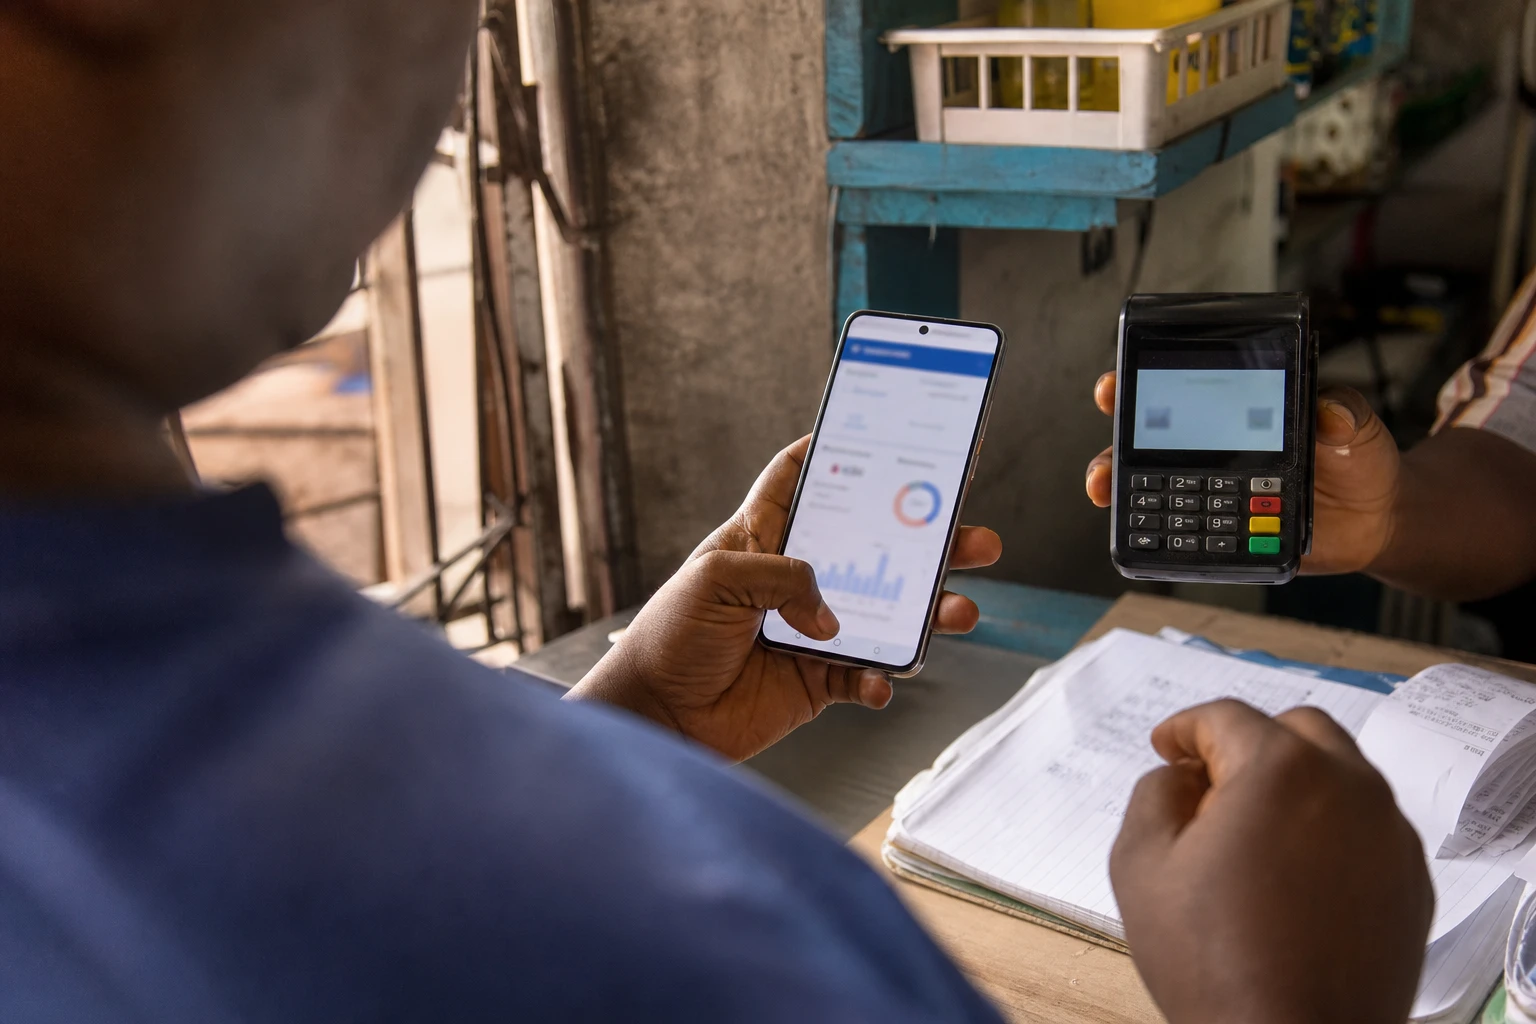
في نيروبي، لا يتمثل التحدي الحقيقي في زيادة الإقراض فحسب، بل في الإقراض بطرق مختلفة، حتى تتمكن الشركات متناهية الصغر، التي غالباً ما تقتصر تعاملاتها على النقد وتعجز عن تقديم الضمانات المطلوبة، من دخول منظومة التمويل الرسمي. ولا يزال الحصول على الائتمان في كينيا عقبة أساسية أمام الشركات المتناهية الصغر والصغيرة والمتوسطة، وهي شريحة ذات وزن كبير في الاقتصاد الفعلي والتوظيف.
في هذا السياق، تفعّل مؤسسة التمويل الدولية، الذراع المعنية بالقطاع الخاص في مجموعة البنك الدولي، آلية ضمان تحفيزي لتغطية الخسائر الأولى في السوق الكينية. والمبدأ بسيط: إذا تعثرت بعض القروض، تتحمل المؤسسة أولاً جزءاً من الخسائر المتوقعة، لتشجيع البنوك ومؤسسات التمويل غير المصرفية على التعامل مع عملاء تعدّهم القنوات التقليدية أكثر عرضة للمخاطر.
ترتيب مالي مصمم لتقاسم المخاطر
يعبّئ البرنامج المعلن 35.2 مليون دولار، منها 24.2 مليوناً تقدمها مؤسسة التمويل الدولية و11 مليوناً من نافذة القطاع الخاص التابعة للمؤسسة الدولية للتنمية، وهي نافذة IDA PSW. ووفقاً للمعايير التي نشرتها مؤسسة التمويل الدولية، يُفترض أن يدعم هذا المبلغ محافظ قروض بالعملة المحلية، وأن يُستخدم ضماناً لتغطية الخسائر الأولى في تمويل الشركات الكينية المتناهية الصغر والصغيرة والمتوسطة.
تشارك في العملية كل من Equity Bank Kenya وKCB Bank Kenya و4G Capital. وينص مشروع 4G Capital، الذي أعلنت عنه مؤسسة التمويل الدولية، على تغطية الخسائر الأولى والثانية لمحفظة قروض قد تصل إلى ما يعادل 44.4 مليون دولار، مع التركيز على الشركات متناهية الصغر والشركات المملوكة لنساء. ويهدف النهج نفسه، على مستوى البرنامج الكيني بأكمله، إلى تعبئة نحو 144.4 مليون دولار من القروض بالعملة المحلية.
وتعرض مؤسسة التمويل الدولية هذا الترتيب بوصفه رافعة قوية: إذ يُفترض أن يحفّز كل دولار يُخصص للضمان عدة دولارات من الائتمان الإضافي. وفي إعلانها الصادر في يوليو بشأن أوزبكستان، حيث شرحت المؤسسة آلية عمل الأداة نفسها، ذكّرت بأن ضمان CFLG يندرج ضمن منصتها العالمية لتمويل الشركات الصغيرة والمتوسطة، المصممة لتوسيع فرص الحصول على الائتمان في الأسواق الناشئة.
ما الذي تكشفه الحالة الكينية؟
تمتلك كينيا بالفعل منظومة مالية أكثر كثافة من كثير من الأسواق الأفريقية الأخرى. لكن الفجوة بين الشركات الكبرى والمنشآت الصغيرة لا تزال واسعة. وتشير بيانات البنك الدولي إلى أن الشركات الصغيرة والمتوسطة والمتناهية الصغر تهيمن على النسيج الإنتاجي، فيما تُظهر الدراسات الإحصائية الوطنية أن القطاع غير الرسمي يستحوذ على حصة كبيرة من النشاط والتوظيف. لذا، لا تكمن المسألة في وجود الشركات، بل في أهليتها المصرفية.
ولا يأتي استهداف الشركات التي تقودها نساء والمشروعات المرتبطة بالمناخ من فراغ. فهو يعالج نقطتي ضعف شائعتين في الائتمان التجاري: إذ لا تزال رائدات الأعمال يعانين نقص التمويل بوتيرة أكبر، فيما تواجه الأنشطة المرتبطة بالتكيف المناخي وكفاءة الطاقة وسلاسل القيمة الأقل استهلاكاً للموارد عقبات بسبب ارتفاع تقدير مخاطرها. ومن ثم، تضع مؤسسة التمويل الدولية هذا البرنامج ضمن مسعى لتصحيح اختلالات السوق، لا في إطار عملية تهدف إلى زيادة حجم الإقراض فحسب.
أما بالنسبة إلى Equity Bank Kenya وKCB Bank Kenya و4G Capital، فالمسألة تجارية أيضاً. إذ يمكن لهذه الجهات توسيع قاعدة عملائها من دون تحمل كامل مخاطر المحفظة وحدها. وقد أظهر بنك إيكويتي بالفعل، في عمليات سابقة مع مؤسسة التمويل الدولية، أن تقاسم المخاطر يمكن أن يدعم تمويل الشركات الصغيرة والمتوسطة والمشروعات المناخية. ومن جهته، تعاون بنك KCB مع مؤسسة التمويل الدولية في تسهيلات أخرى للقروض والضمانات الموجهة إلى الشركات الصغيرة.
لماذا يتجاوز أثر ذلك كينيا؟
تتجاوز الحالة الكينية الإطار الوطني وحده. فالبلاد مركز إقليمي لشرق أفريقيا، وتقع ضمن فضاء جماعة شرق أفريقيا، حيث يعتمد تدفق رؤوس الأموال والبيانات وسلاسل القيمة على قدرة البنوك على تمويل الوحدات الاقتصادية الصغيرة. ويمكن لآلية تنجح في نيروبي أن تصبح لاحقاً نموذجاً يُحتذى به في أسواق أخرى بالمنطقة.
كما تندرج هذه الآلية ضمن توجه أوسع لمجموعة البنك الدولي نحو الاستعانة بمزيد من الضمانات لجذب رؤوس الأموال الخاصة إلى قطاعات تعد أساسية، ومنها الشركات الصغيرة والمتوسطة والطاقة والبنية التحتية الإنتاجية. وفي فبراير 2026، سلطت المؤسسة الضوء على إطار عالمي جديد مدعوم من شركات التأمين لتوسيع تمويل الشركات الصغيرة في الأسواق الناشئة، في إشارة إلى أن تقاسم المخاطر يتحول إلى أداة محورية في استراتيجيتها.
ويبقى السؤال الحاسم: كم من هذه القروض سيصل بصورة مستدامة إلى الشركات متناهية الصغر في أسواق الأحياء، وورش الخدمات، ووحدات التصنيع الصغيرة، والمنشآت الرقمية الناشئة؟ هنا يتحدد الأثر الحقيقي للآلية. وإذا نجحت، فلن تكون مجرد تسهيل ائتماني إضافي، بل قد تصبح اختباراً عملياً واسع النطاق لتمويل أكثر صبراً ومحلية وملاءمة لبنية الإنتاج في كينيا.