Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
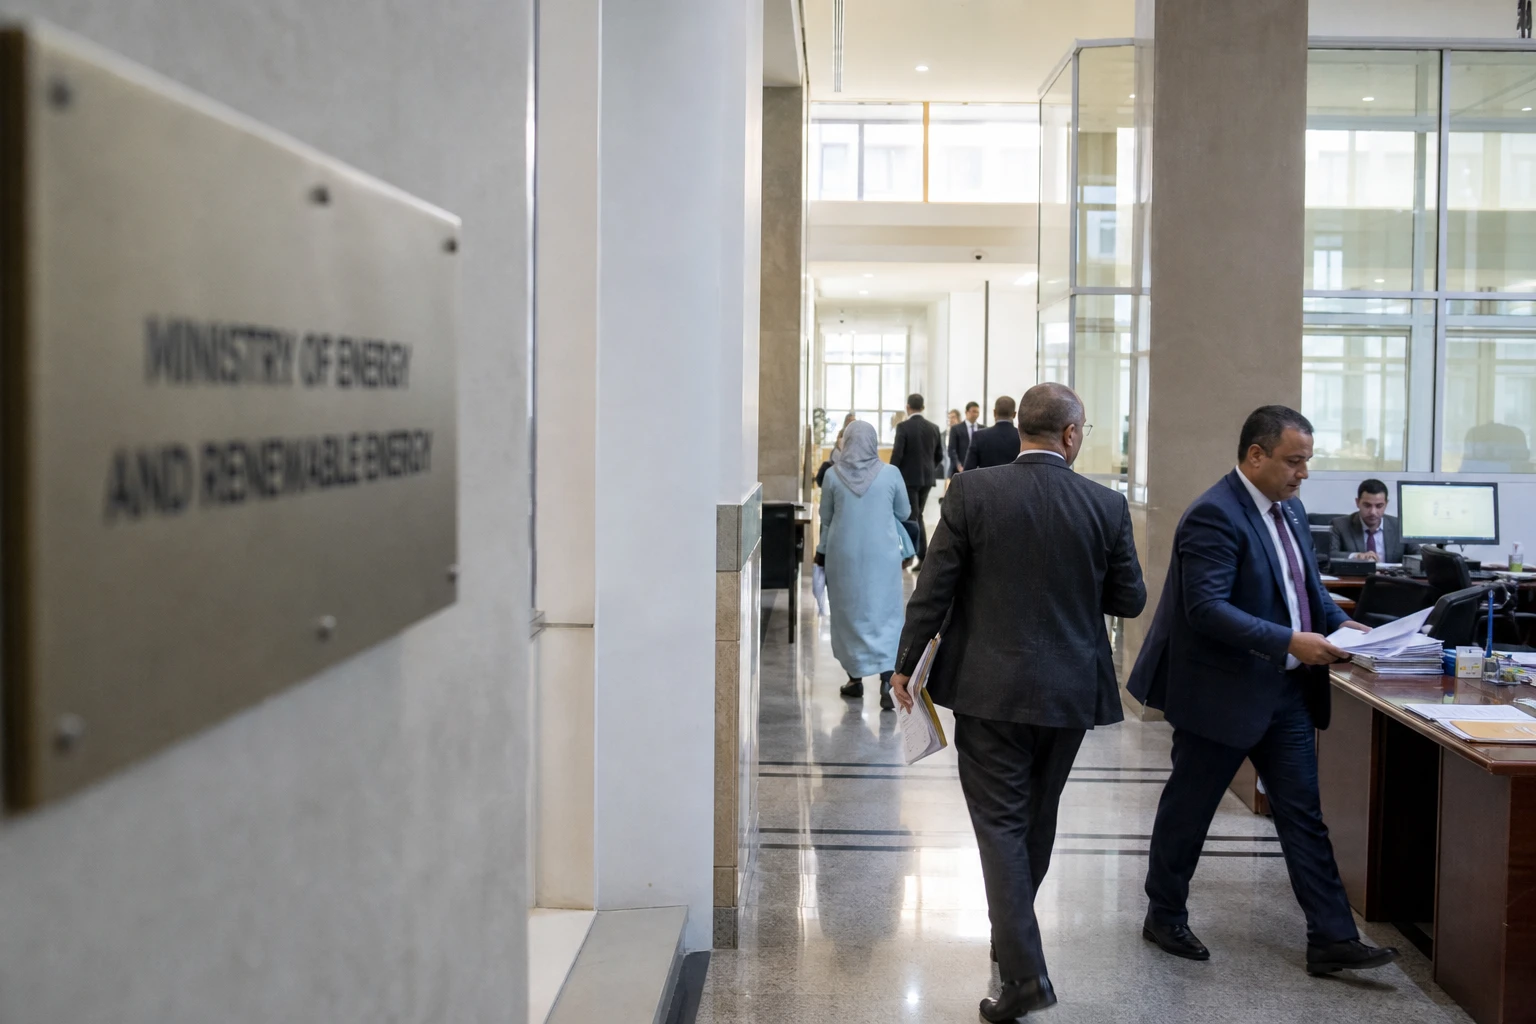
Nchi inayouza nje ikikabiliwa na soko lenye wasiwasi zaidi
Wakati njia nyembamba ya bahari inapozidiwa, hali ya soko la nishati hubadilika haraka. Kwa Algeria, mabadiliko haya yamekumbusha hasa ukweli rahisi: nchi inayouza gesi na mafuta nje inaweza kunufaika na mshtuko wa kimataifa, lakini ikiwa tu kiasi cha uzalishaji wake kinatosha, mitambo yake inafanya kazi na mahitaji ya ndani hayatumii kila kitu. Hivyo, nchi hiyo bado inakabiliwa na changamoto ya kawaida katika sekta hii: kuuza zaidi bila kuhatarisha upatikanaji wa nishati nchini.
Katika muktadha wa Algeria, kipindi hiki pia ni sehemu ya mkakati mpana zaidi. Katika miezi ya hivi karibuni, Sonatrach imetoa ishara kadhaa za kutaka kutofautisha masoko yake kwa kuelekea Ulaya na Asia, ikiwemo shehena ya kwanza ya GNL kwenda Ujerumani tarehe 2 Julai 2026 na mkataba wa gesi asilia na kampuni ya Ujerumani ya VNG, unaotarajiwa kuanza tarehe 1 Januari 2027. Kwa njia hiyo, Algeria inatafuta kuhakikisha kuwa na masoko ya kuuza nje ya yale ya nchi zilizo jirani, huku ikiendelea kuwa nguzo ya nishati katika eneo la Mediterania.
Mwelekeo huu hauihusu Algiers pekee. Unagusa pia nchi jirani za Afrika. Algeria ni mwanachama wa OPEP, wala si wa shirika la kikanda la Afrika kama CEDEAO au SADC, lakini sera yake ya nishati ina athari katika Umoja wa Afrika na nchi za Maghreb na Sahel ambazo hutegemea uagizaji wa mafuta au gesi ya petroli iliyoyeyushwa. Kwa hiyo, suala hili ni la bara zima na la kitaifa pia.
Mshtuko uliotokana na Mlango-Bahari wa Hormuz umebadili hali ya soko. Ripoti ya Centre for Research on Energy and Clean Air, iliyochapishwa tarehe 26 Agosti 2026, inakadiria kuwa waagizaji duniani walilipa dola bilioni 330 zaidi kwa mafuta ghafi, bidhaa za petroli na GNL zilizosafirishwa kwa meli kati ya Machi na Agosti 2026. Ripoti hiyo hiyo inasema huu ndio mshtuko mkubwa zaidi wa muda mrefu katika sekta ya mafuta tangu Vita vya Ghuba vya 1990.
Katika hali hii, nchi tisa za Afrika zinazouza nje nishati za mafuta zilipata mapato ya ziada. CREA inakadiria faida halisi ya bara hilo kuwa dola bilioni 21.6, zikiwemo dola bilioni 18.1 za Nigeria, Angola, Libya na Algeria kwa pamoja. Ripoti haijaeleza, katika sehemu iliyotolewa hadharani, kiasi halisi cha kila moja ya nchi hizi nne. Kwa hiyo, ni vyema kuwa waangalifu kuhusu mgawanyo wa fedha kwa kila nchi.
Kwa Algeria, ishara iliyo wazi zaidi inatoka kwenye gesi. Kwa mujibu wa takwimu zilizoripotiwa wiki hii na vyombo kadhaa vya habari maalumu, na kulinganishwa na taarifa za sekta hiyo, uzalishaji wa gesi nchini ulifikia mita za ujazo bilioni 54.01 katika nusu ya kwanza ya 2026, kutoka bilioni 51.81 mwaka mmoja uliotangulia, ikiwa ni ongezeko la 4.2%. Mauzo ya gesi nje, yakijumuisha mabomba na GNL, yalifikia mita za ujazo bilioni 23.97, ongezeko la 2.4%.
Hata hivyo, ongezeko hili halimaanishi moja kwa moja kuwa mauzo ya nje yamepanda kwa kiasi kikubwa. Matumizi ya ndani nayo yameongezeka. Yalifikia mita za ujazo bilioni 28.49 katika nusu ya kwanza ya 2026, ikiwa ni 6.3% zaidi ya mwaka uliotangulia. Kwa maneno mengine, sehemu ya juhudi za kuongeza uzalishaji hutumika kwanza kukidhi mahitaji ya soko la ndani, uzalishaji wa umeme na mahitaji ya viwanda. Hiki ni kikwazo cha kimsingi ambacho mara nyingi hakizingatiwi vya kutosha katika uchambuzi unaolenga mauzo ya nje pekee.
Kwa upande wake, GNL ilipungua kwa 6.5% hadi tani milioni 4.47, hasa kutokana na shughuli za matengenezo katika mitambo ya kuyeyusha gesi, kwa mujibu wa vyanzo vya sekta vilivyolinganishwa. Hapa pia, maelezo ni muhimu: ongezeko la gesi inayosafirishwa kwa mabomba limefidia kwa kiasi kupungua kwa GNL, lakini si kikamilifu. Kwa hiyo, Algeria inapiga hatua kwa awamu, huku ikifanya maamuzi kati ya soko la ndani, mikataba ya muda mrefu na fursa za soko la papo hapo.
Nini hasa kinabadilika kutokana na fursa iliyofunguliwa na Hormuz
Kwa mafuta, athari ni ya moja kwa moja zaidi. OPEP ilithibitisha tarehe 2 Agosti 2026 ongezeko la pamoja la mapipa 188,000 kwa siku kwa nchi saba, zikiwemo Algeria, kuanzia Septemba 2026. Vyanzo kadhaa vya Afrika na kimataifa vimeeleza kuwa mgao wa Algeria uliongezwa kwa mapipa 6,000 kwa siku na kufikia mapipa milioni 1.001 kwa siku. Uamuzi huu unaendeleza kulegezwa hatua kwa hatua kwa upunguzaji wa hiari ulioamuliwa mwaka 2023.
Ujumbe uko wazi: Algiers inaweza kunufaika na bei iliyo juu zaidi, lakini ndani ya mipaka iliyowekwa. OPEP+ bado inazungumzia uthabiti wa soko na kufidia kiasi kilichozalishwa kupita mgao. Kwa Algeria, ongezeko hili lina manufaa kwa muda mfupi. Linaongeza mapato yanayoweza kupatikana, lakini haliigeuzi nchi hiyo kuwa mshindi mkubwa wa moja kwa moja kutokana na mshtuko wa kijiografia na kisiasa ambao, kimsingi, bado ni chanzo cha kutokuwa na uhakika.
Kisa cha gesi ya petroli iliyoyeyushwa (GPL) kwenda India kinaonyesha vizuri jiografia hii mpya ya biashara. Reuters, iliyonukuliwa na machapisho kadhaa, inasema kuwa Indian Oil Corporation imekamilisha makubaliano na Sonatrach ya kupeleka bidhaa hizo mwaka 2027. Mpango unaozungumziwa unataja shehena za kila mwezi za tani 45,000 hadi 55,000, huku uagizaji wa India kutoka Algeria ukiwa umeanza tena Juni 2026. Hali hii inaifanya Algeria kuwa na uhusiano unaoonekana zaidi na soko kubwa la Asia linalotafuta kutofautisha vyanzo vyake vya nishati.
Mafanikio haya ya kibiashara ni muhimu kwa Algiers, na pia kwa mtazamo wa sekta hii barani Afrika. Yanaonyesha kuwa mzalishaji wa Afrika anaweza kupata masoko nje ya njia ya Ulaya na Mediterania pekee, iwapo ana miundombinu, mnyororo wa usafirishaji na sera ya mikataba inayoweza kubadilika vya kutosha. Kinyume chake, nchi zinazoagiza bidhaa za nishati barani humo, kama Misri, Morocco au Afrika Kusini, zinakabiliwa na bili kubwa zaidi bei zinapopanda. CREA inakadiria kuwa Misri ililipa ziada halisi ya dola bilioni 5.2 katika kipindi kilichochunguzwa, Afrika Kusini dola bilioni 3.5 na Morocco dola bilioni 2.2.
Kwa hiyo, athari kwa bara ni mbili. Kwa upande mmoja, Algeria inaimarisha nafasi yake kama muuzaji nje anayeaminika wakati baadhi ya wanunuzi wanatafuta kupunguza utegemezi wao kwa Ghuba. Kwa upande mwingine, mgogoro huu unakumbusha kuwa Afrika si kundi moja lisilotofautiana katika kukabiliana na masoko ya nishati: nchi chache zinazouza nje zinanufaika, huku nyingi zinazoagiza zikiilipa nishati kwa bei ghali zaidi. Mgawanyiko huu, zaidi ya kiwango cha bei pekee, ndio unaopaswa kufuatiliwa katika miezi ijayo, kuelekea mikutano ijayo ya OPEP+ na mikataba mipya ya Asia ambayo Sonatrach inatarajia kupata.