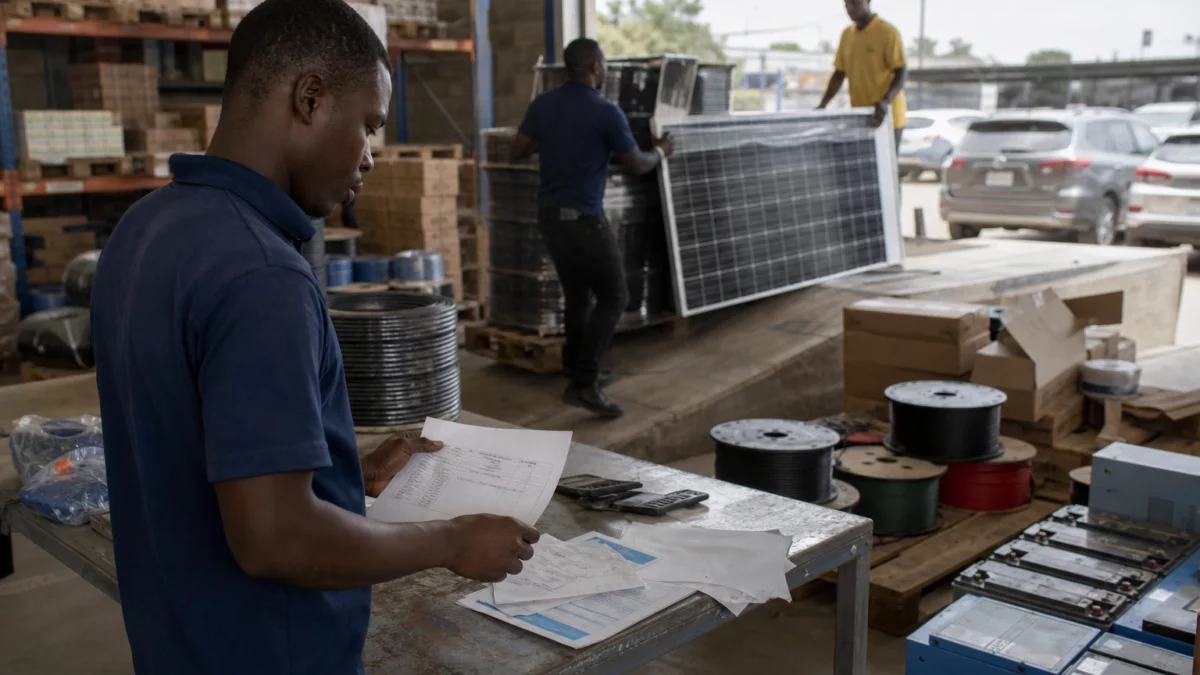
Un marché qui change d’échelle, bien au-delà des grandes centrales
Dans plusieurs capitales africaines, la question n’est plus seulement de produire davantage d’électricité. Elle devient plus concrète : comment alimenter des foyers, des ateliers, des commerces et des services publics quand le réseau national reste irrégulier, coûteux ou trop lent à atteindre ? C’est dans ce contexte que le solaire prend une place nouvelle, portée autant par les toitures que par les centrales au sol.
Cette montée en puissance s’inscrit dans un continent où les besoins progressent vite et où l’accès reste inégal. Selon l’Agence internationale de l’énergie, environ 600 millions de personnes en Afrique subsaharienne n’avaient toujours pas accès à l’électricité dans ses projections récentes, et les mini-réseaux comme les systèmes autonomes figurent parmi les solutions les plus adaptées aux zones rurales. L’enjeu est donc autant industriel que social : produire plus, mais surtout produire plus près des usages.
Une analyse publiée le 27 août 2026 par Ember et African Tech Futures Lab estime que le continent pourrait installer 17 GW de solaire sur l’année, soit une progression de 45 % par rapport à 2025. Si cette projection se confirme, il s’agirait d’un troisième record annuel consécutif. Le signal est fort, car il ne vient plus seulement des marchés déjà connus, comme l’Afrique du Sud, mais d’un nombre croissant de pays où les importations de panneaux progressent rapidement.
Des données encore incomplètes, mais un mouvement désormais visible
La force de cette estimation tient à sa méthode. Ember s’appuie sur les statistiques douanières chinoises, utilisées comme indicateur indirect des volumes arrivant dans les pays africains. Cette approche répond à un problème bien connu sur le continent : les bases nationales restent inégales, parfois incomplètes, et captent mal le solaire de petite taille, pourtant décisif dans plusieurs marchés. L’Agence économique des Nations unies pour l’Afrique rappelle d’ailleurs que les données publiques sur l’électricité restent un sujet central pour le pilotage des politiques énergétiques africaines.
Le même travail de recoupement montre que l’Afrique n’est plus un marché solaire homogène. L’Afrique du Sud demeure un poids lourd, mais sa part relative diminue à mesure que d’autres pays montent en puissance. D’après les éléments publiés autour du rapport, 36 pays sur 54 devraient battre leur propre record annuel en 2026. Dix-neuf ont déjà affiché une hausse de plus de 100 % sur un an, parmi lesquels la République démocratique du Congo, le Zimbabwe, la Zambie et l’Égypte. Cette diffusion géographique marque une rupture : le solaire ne se limite plus aux pôles les plus visibles.
Le cap des 17 GW a aussi une signification plus large. À cette cadence, les nouvelles capacités ajoutées en 2026 pourraient produire environ 23 TWh par an. C’est un ordre de grandeur comparable à la hausse moyenne annuelle de la demande électrique africaine sur la dernière décennie, selon l’analyse citée. Autrement dit, le solaire commence à suivre le rythme du besoin, ce qui change la lecture du secteur : il ne s’agit plus d’une technologie d’appoint, mais d’une réponse potentielle à une croissance structurelle de la consommation.
Le poids de la Chine, la montée des usages décentralisés
Le moteur principal reste toutefois extérieur. La très grande majorité des modules installés en Afrique provient de Chine. Ember évoque une part d’environ 94 % des panneaux importés, ce qui signifie que la dynamique africaine dépend encore fortement des chaînes industrielles asiatiques, des prix mondiaux et du coût du fret. Cela n’empêche pas l’émergence d’une base locale, mais celle-ci reste limitée face à la demande.
Le continent développe malgré tout sa propre capacité de fabrication. Les estimations publiées en 2026 évoquent jusqu’à 3,5 GW de capacité manufacturière africaine, quatre fois plus qu’un an plus tôt, grâce à de nouvelles usines en Égypte et en Tanzanie. Mais cette progression demeure insuffisante au regard des besoins du marché, et une partie de cette production vise l’exportation, notamment vers les États-Unis. Pour l’Afrique, la question n’est donc pas seulement d’assembler des modules. Il faut aussi sécuriser la chaîne de valeur, du montage au financement.
Le changement le plus profond vient peut-être du solaire décentralisé. Selon Ember, près des trois quarts des capacités ajoutées entre 2023 et 2025 relèveraient de systèmes hors réseau classique ou à proximité immédiate des usages : toitures de ménages, installations pour entreprises, mini-réseaux ruraux. Cette tendance est confirmée par l’IEA, qui souligne que les solutions solaires autonomes et les mini-réseaux restent souvent les options les plus viables dans les zones éloignées. Là où les groupes électrogènes dépendaient d’un carburant importé et volatil, le solaire apporte une dépense plus prévisible.
Ce mouvement est aussi porté par des modèles économiques plus souples. Les paiements échelonnés, les offres « pay as you go » et la baisse des prix des modules ont facilité l’accès pour les ménages comme pour les petites entreprises. C’est un point important : l’innovation n’est pas seulement technique, elle est commerciale. Dans beaucoup de villes africaines, ce sont désormais les commerçants, les artisans et les PME qui amortissent le plus vite l’investissement, parce qu’ils subissent directement les coupures ou le coût du diesel.
Ce que cela change pour les États, les villes et les zones rurales
Pour les gouvernements, l’enjeu est double. D’un côté, il faut intégrer ces installations dans les plans énergétiques nationaux. De l’autre, il faut mieux les compter. Au moins quinze pays africains mettent en place, ou déploient, des systèmes d’autorisation et d’enregistrement pour les projets solaires. Sans cet effort, une partie de la transformation restera invisible dans les statistiques officielles, alors qu’elle pèse déjà sur la demande de réseau, sur les importations de carburant et sur la facture des entreprises.
La différence entre villes et campagnes reste nette. En milieu urbain, le solaire complète souvent un réseau fragile. En zone rurale, il remplace parfois l’absence totale de service. C’est là que se joue une partie de la promesse continentale : moins de dépendance au diesel, plus de continuité pour les écoles, les centres de santé et les petites activités économiques. L’IEA rappelle que, pour les territoires éloignés, les mini-réseaux et les systèmes autonomes sont souvent la solution la plus raisonnable.
Le continent entre ainsi dans une phase plus mature de sa transition électrique. Le sujet n’est plus seulement de savoir si le solaire est compétitif. Il l’est déjà dans de nombreux contextes africains. La vraie question devient : comment organiser son intégration au réseau, financer le stockage, standardiser les données et soutenir une industrie locale sans freiner l’accès ? C’est là que se jouera la prochaine étape, bien au-delà du record annoncé pour 2026.