À Bamako, la performance d’une mine rappelle à quel point l’or malien reste lié aux routes, aux intrants et aux arbitrages politiques
Quand une mine recule, l’effet ne se limite pas à un tableau de production. Au Mali, il touche aussi les recettes d’exportation, les sous-traitants, les transporteurs et, plus largement, la confiance des investisseurs dans la stabilité du cadre d’exploitation. Syama, dans le sud du pays, illustre cette fragilité très concrète.
Le sujet dépasse toutefois le seul site minier. Depuis 2023, Bamako a renforcé son contrôle du secteur extractif, avec un nouveau code minier et une volonté affichée de mieux capter la valeur créée sur le territoire national. Dans le même temps, le Mali participe désormais à la dynamique de la Confédération des États du Sahel, qui cherche à faire des ressources minières un levier de souveraineté économique dans l’espace Burkina Faso-Mali-Niger.
Une révision de guidance qui confirme les tensions logistiques sur le site de Syama
Le 21 septembre 2026, Resolute Mining a abaissé sa prévision de production d’or pour Syama à 150 000-160 000 onces, contre une fourchette initiale de 195 000 à 210 000 onces pour l’année. Le groupe a aussi ajusté le coût de maintien tout compris, ou AISC, à 2 300-2 400 dollars l’once pour la mine malienne.
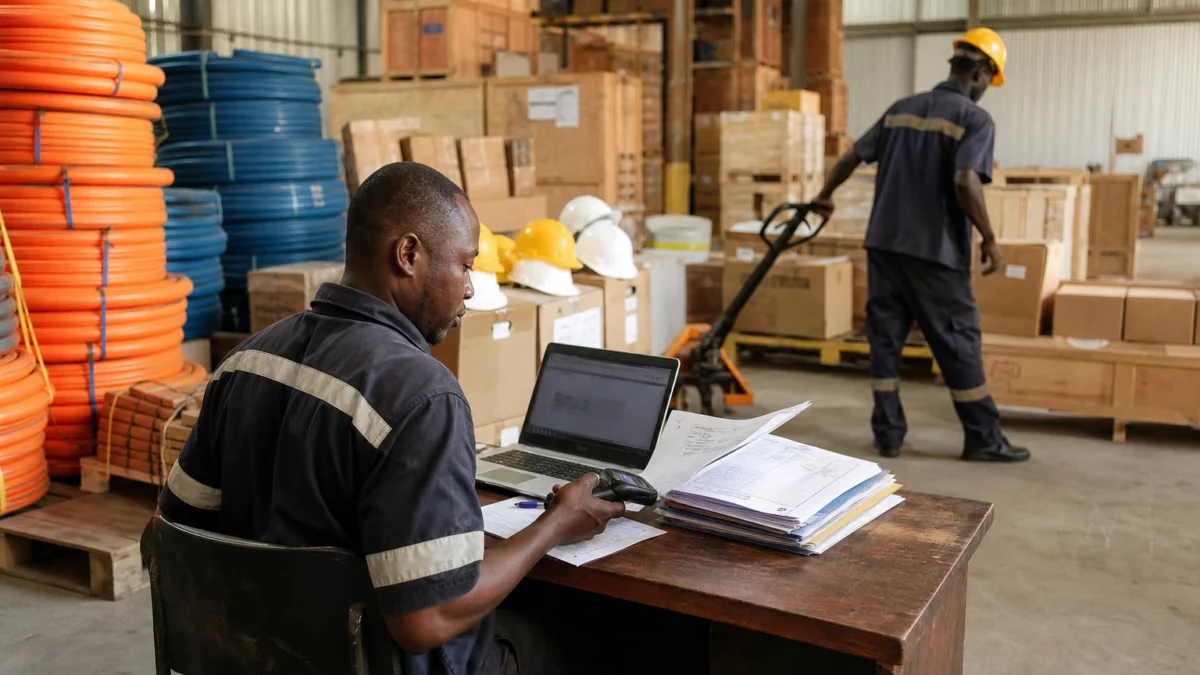
La société explique cette décision par un environnement d’exploitation difficile au Mali. Elle évoque des retards dans la circulation de fournitures critiques, de consommables et d’équipements miniers. Les perturbations ont surtout pesé sur juillet et août 2026, avec une disponibilité moindre des explosifs, une progression plus lente de l’accès aux zones à plus forte teneur, et un recours accru à des stocks de minerai de moindre qualité.
Selon l’opérateur, la production de Syama au premier semestre 2026 s’est élevée à 74 000 onces, dont 30 000 au deuxième trimestre. Pour l’ensemble du troisième trimestre, le groupe anticipe désormais environ 31 000 onces, avant un quatrième trimestre attendu entre 45 000 et 50 000 onces si l’amélioration observée en septembre se confirme.
Le contraste avec les annonces initiales est net. La mine devait, au départ, contribuer davantage au volume annuel du groupe. Cette trajectoire rappelle que, dans un environnement minier, la promesse géologique ne suffit pas. Il faut aussi des chaînes d’approvisionnement fluides, des équipements disponibles et une exécution industrielle régulière.
Ce que disent les chiffres de 2025 et pourquoi ils comptent pour le Mali
Les difficultés de 2026 ne surgissent pas de nulle part. Dans son rapport annuel 2025, Resolute indique que Syama a produit 176 341 onces d’or, contre un niveau supérieur l’année précédente. Le groupe précise que ce recul de 18 % s’explique par des teneurs plus faibles dans les circuits sulfures et oxydes, ainsi que par un recours accru à des stocks de minerai déjà extraits.
Autrement dit, Syama sort d’une séquence déjà tendue. Pour une économie comme celle du Mali, où l’or reste l’un des piliers des exportations et des recettes publiques, une baisse prolongée sur un actif majeur peut peser sur l’ensemble de la chaîne locale. Les effets se lisent dans les achats aux fournisseurs, le fret, la maintenance, mais aussi dans les revenus indirects des communautés proches du site.
Le ministère malien des Mines insiste justement sur la modernisation du cadastre minier, sur le contenu local et sur une meilleure maîtrise de l’exploitation. Cette orientation répond à un enjeu central : faire en sorte que les performances des mines installées au Mali profitent davantage à l’économie nationale, au lieu de dépendre uniquement des décisions d’un siège social à l’étranger.
La lecture malienne du dossier est donc différente d’une simple baisse de guidance boursière. Elle pose une question de souveraineté pratique : comment sécuriser les intrants, les délais douaniers, la logistique et la disponibilité des explosifs dans un pays enclavé, où chaque rupture de chaîne se répercute vite sur la production ?
Une stratégie de correction engagée, mais encore dépendante de l’environnement national
Resolute dit avoir lancé plusieurs mesures. L’entreprise construit une usine d’émulsion sur site, avec une mise en service prévue en novembre 2026, afin de réduire la dépendance aux approvisionnements d’explosifs. Elle veut aussi accroître la flotte minière, améliorer la disponibilité des équipements et faire entrer un nouveau sous-traitant minier pour combler le déficit d’extraction à ciel ouvert.
Ces annonces montrent que la solution n’est pas seulement technique. Elle est aussi organisationnelle et politique. Si les délais de mouvement des consommables et des équipements persistent, la mine restera vulnérable. Si, au contraire, les nouveaux dispositifs fluidifient la production, Syama peut retrouver un rythme plus proche de ses capacités. Mais le redressement ne dépend pas uniquement de l’opérateur. Il suppose aussi un environnement administratif et sécuritaire lisible.
Pour Bamako, l’enjeu est double. D’un côté, il faut préserver l’attractivité d’un secteur qui apporte devises et emplois. De l’autre, il faut éviter qu’une dépendance trop forte à quelques grands actifs expose l’État aux à-coups opérationnels. C’est précisément pour cela que le gouvernement insiste sur la diversification minière, la transformation locale et une gouvernance plus serrée des titres et des flux.
La situation de Syama a aussi une portée régionale. Resolute dit que Mako, au Sénégal, reste aligné sur ses objectifs, tandis que ses projets en Côte d’Ivoire progressent. Cela signifie qu’un même groupe peut amortir ses risques à l’échelle ouest-africaine, alors qu’un site isolé subit plus fortement les blocages logistiques locaux. Pour les pays de la sous-région, la leçon est claire : l’avenir minier ne se joue pas seulement dans le sous-sol, mais aussi dans les corridors, les douanes, l’énergie et la capacité à stabiliser les chaînes d’approvisionnement.
Au-delà de Syama, un test pour la souveraineté minière en Afrique de l’Ouest
Ce dossier résonne au-delà du Mali parce qu’il met en lumière une tension fréquente dans l’espace ouest-africain : beaucoup de pays veulent tirer davantage de valeur de leurs ressources, mais restent exposés aux contraintes très concrètes de l’importation d’équipements, des sous-traitances et du transport intérieur. Le débat n’est donc pas seulement financier. Il touche à la capacité des États à industrialiser leurs mines sans fragiliser la production elle-même.
Dans les mois qui viennent, le point à surveiller sera simple : l’usine d’émulsion sera-t-elle mise en service dans les délais annoncés, et la montée en régime du quatrième trimestre permettra-t-elle de rattraper une partie du retard ? La réponse dira beaucoup de la marge de manœuvre réelle d’une grande mine d’or au Mali, dans un contexte où la souveraineté minière est devenue un marqueur politique autant qu’un objectif industriel.