الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 ليسوتو
 ناميبيا
شحنة أولى تتجاوز دلالتها مجرد التصدير
لم يعد الليثيوم في زيمبابوي مجرد مادة تُستخرج، بل أصبح اختبارًا للقوة الصناعية. وفي هراري، الهدف واضح: الاحتفاظ بقيمة أكبر داخل البلاد بدلًا من ترك الخام يتدفق إلى مراكز التكرير الأجنبية.
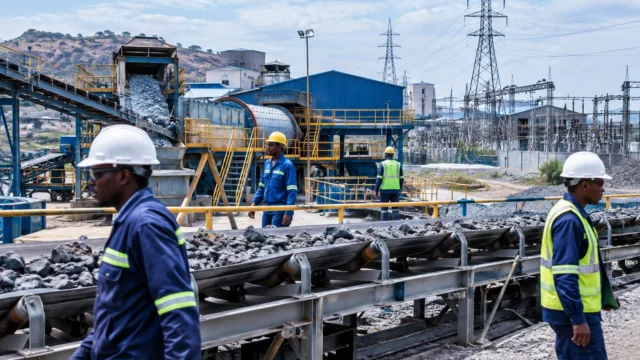
في هذا السياق، يكتسب إعلان LOHUM أهمية خاصة. فقد أعلنت الشركة الهندية، في 9 سبتمبر 2026، شحن أولى حمولاتها من خام الليثيوم من أصولها التعدينية في ماتابيليلاند الجنوبية، جنوب غربي زيمبابوي. وأفادت رويترز أن ذلك يمثل بدء عملياتها التعدينية في البلاد، ويجعل الشركة أول شركة هندية تنتج الليثيوم من أصول مملوكة في الخارج.
زيمبابوي تدفع قطاعها نحو مزيد من التصنيع
تندرج القضية ضمن مسار وطني أوسع. فمنذ عام 2023، كثفت الحكومة الزيمبابوية الإجراءات للحد من تصدير الليثيوم غير المعالج وتشجيع التصنيع المحلي، مع هدف أصبح محوريًا: اقتناص قيمة أكبر محليًا. ويستند الإطار التنظيمي إلى تعزيز التثمين الصناعي للموارد التعدينية.
وقد قطعت البلاد بالفعل عدة خطوات على الأرض. وأفادت وسائل إعلام وهيئات متخصصة بأن تعليق صادرات مركزات الليثيوم أُعلن في يناير 2027، لإتاحة الوقت لمشروعات التكرير كي توسع عملياتها. لكن هراري شددت موقفها أيضًا في عام 2026، إذ علقت فورًا صادرات المركزات ومعادن خام أخرى، في إطار مكافحة الممارسات غير النظامية في سلسلة التصدير.
هذا الجدول الزمني ليس تفصيلًا هامشيًا. فهو يوضح أن الدولة الزيمبابوية تريد الانتقال من دور المورّد البسيط للمركزات إلى دور واضع أسس سلسلة إنتاج أكثر تكاملًا. وهو أيضًا محاولة للتصدي لواقع معروف في البلاد: إذ يغذي الليثيوم الزيمبابوي أولًا مصانع وأسواقًا خارج القارة، فيما تبقى الوظائف الأعلى تأهيلًا والهوامش الأكبر في أماكن أخرى.
LOHUM والهند ومعركة القيمة المضافة
لا تدخل LOHUM زيمبابوي بوصفها شركة تعدين تقليدية. فالشركة، التي تأسست عام 2021 وفقًا لوثائقها التعريفية، رسخت حضورها أولًا في إعادة تدوير بطاريات الليثيوم أيون، ثم في التكرير والمنتجات الأعلى قيمة مضافة، مثل المواد الفعالة للكاثودات. لذا فإن دخولها مرحلة التعدين الأولي يمثل توسعًا في استراتيجيتها نحو تأمين الإمدادات مباشرة.
وبحسب رويترز، حصلت الشركة على حقوق عشرة مربعات تعدين لليثيوم في ماتابيليلاند الجنوبية، على مساحة تقارب 1,100 هكتار، مع احتياطيات تقدر بين 30 و40 مليون طن من الخام. وتذكر المصادر نفسها إمكان إنتاج 300,000 طن من مكافئ كربونات الليثيوم، وقيمة نظرية تبلغ نحو 7 مليارات دولار وفق الأسعار الحالية. وتظل هذه الأرقام تقديرات للمشروع، لكنها تعطي فكرة عن حجم التوقعات المرتبطة بالأصل.
وتقول LOHUM إنها تريد تجاوز الاستخراج وتطوير قدرات على تركيز الخام في زيمبابوي. وهذه نقطة حاسمة. فمركزات السبودومين تمثل بالفعل خطوة أولى في التثمين، لكن الارتقاء الحقيقي يبدأ مع كيمياء الليثيوم، التي تتيح إنتاج الكربونات أو الهيدروكسيد، وهما من المدخلات الرئيسية للبطاريات. وباختصار، كلما تقدمت سلسلة الإنتاج، زادت الإيرادات والخبرات والوظائف الفنية التي يحتفظ بها البلد.
لكن الجدول الزمني الذي وضعته هراري يفرض ضغوطًا على جميع المشغلين. فإذا حظرت زيمبابوي فعلًا صادرات المركزات في عام 2027، فسيتعين على شركات التعدين إثبات استثمارها في وحدات تصنيع محلية. وهذا ما تفعله بالفعل بعض المجموعات الصينية، ولا سيما Zhejiang Huayou Cobalt، التي بدأت إنتاج كبريتات الليثيوم في البلاد. ولهذه السابقة دلالة مهمة: فهي تظهر أن الدولة لم تعد تريد الاكتفاء باستخراج مربح، بل تسعى إلى ترسيخ صناعي حقيقي.
ما الذي يعنيه ذلك لزيمبابوي وما وراءها؟
بالنسبة إلى زيمبابوي، تتجاوز القضية بكثير وصول مستثمر هندي جديد. إنها سياسة للسيادة الاقتصادية تطبق على معدن استراتيجي. فالبلاد من أبرز موردي الليثيوم في أفريقيا، وتشير تحليلات حديثة عدة إلى تنامي مكانتها في سلاسل الإمداد العالمية، ولا سيما للصين. لكن هذه المكانة لا تكتسب معنى سياسيًا إلا إذا أفضت إلى مزيد من التصنيع المحلي.
ولن تتوزع الآثار بالتساوي على الجميع. فبالنسبة إلى الدولة، تعني القيمة المضافة المحلية زيادة الإيرادات الضريبية وتحكمًا أفضل في القطاع. أما مجموعات التعدين، فيتطلب ذلك استثمارات أكبر، وجداول زمنية أطول، وانكشافًا أكبر على القرارات التنظيمية. وبالنسبة إلى سكان ماتابيليلاند الجنوبية، يتمثل الوعد أساسًا في الوظائف والتعاقد من الباطن والبنية التحتية. لكن هذا الوعد لن يكون ذا مصداقية إلا إذا تقدمت المشروعات الصناعية بوتيرة استخراج الخام نفسها.
والبعد الإقليمي واضح بالقدر ذاته. ففي أفريقيا الجنوبية، ترتبط قضية الليثيوم بموقع القارة في التحول العالمي للطاقة. وتواجه مجموعة تنمية الجنوب الأفريقي، سادك، نقاشًا يتكرر الآن: هل تصدر المعادن أم تبني سلاسل صناعية إقليمية قادرة على تزويد البطاريات، ثم المركبات وأنظمة تخزين الطاقة؟ وتسعى زيمبابوي، وعاصمتها هراري مركز صنع القرار، إلى إثبات قدرة بلد أفريقي على فرض قواعده الخاصة بالتثمين، بدلًا من ترك الأسعار ومراحل التصنيع تُحدد في أماكن أخرى.
وسيتحدد المسار المقبل على جبهتين. الأولى قدرة LOHUM الفعلية على إقامة وحدات لتركيز الخام ثم تكريره في زيمبابوي. والثانية اتساق السياسة العامة الزيمبابوية، بين حظر تصدير الخام وتأمين الاستثمارات وتعزيز الكفاءات الصناعية. وهنا يتضح عمليًا الفرق بين منجم يصدر منتجاته وسلسلة إنتاج تُرسخ التصنيع.