الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
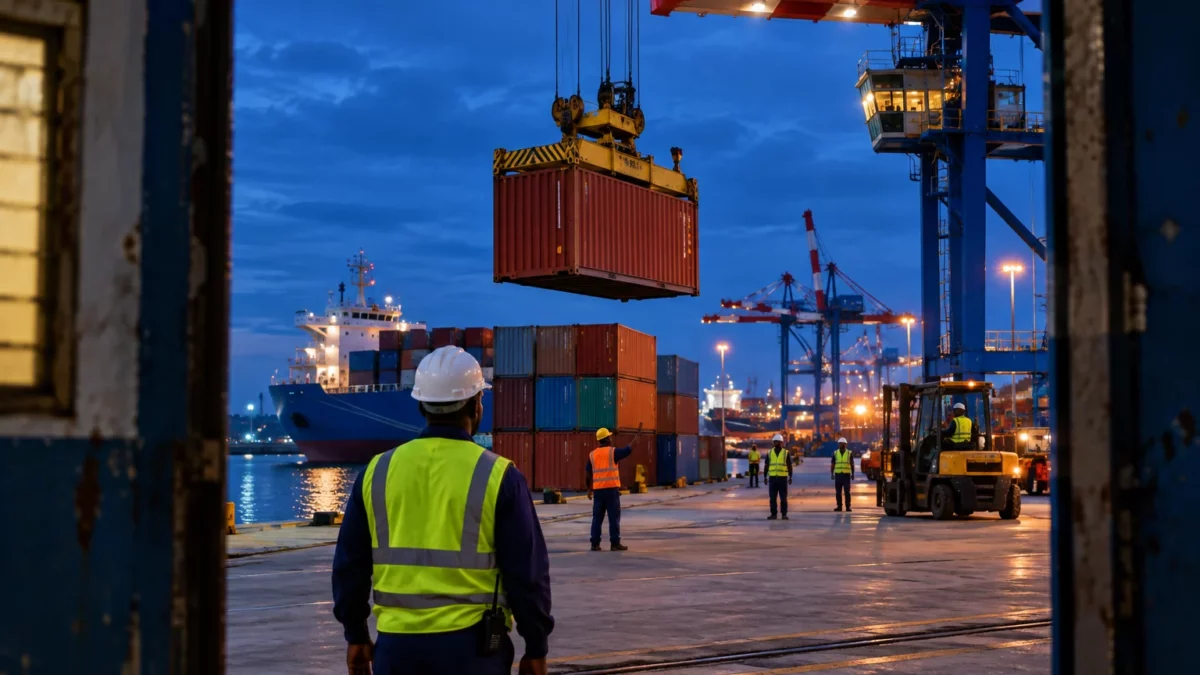
قد تستثمر الموانئ في محطات أكبر وتستقبل سفنًا عملاقة من دون أن تتحكم في متغيرها الرئيسي: الطلب. وفي غرب أفريقيا، يسلط التراجع المتوقع في حركة الحاويات عام 2026 الضوء على هذا الاعتماد، ويطرح سؤالًا عمليًا على اقتصادات المنطقة: كيف يمكن جعل الموانئ أكثر من مجرد بوابات لدخول الواردات؟
مسارات مينائية متفاوتة
تخدم موانئ غرب أفريقيا اقتصادات مختلفة، من نيجيريا إلى توغو، مرورًا بغانا والسنغال وساحل العاج. وهي تتنافس على رحلات السفن والبضائع، لكنها تؤدي أيضًا دور نقاط عبور إلى البلدان الداخلية. لذلك، يعتمد أداؤها بقدر متساوٍ على التجارة البحرية والطرق والحدود وسلاسل الإمداد البرية.
وتندرج هذه المنصات كذلك ضمن سوق قارية آخذة في التطور. وقد توسع منطقة التجارة الحرة القارية الأفريقية، التي تهدف إلى تسهيل التبادل التجاري بين البلدان الأفريقية، التدفقات الإقليمية. لكن أثرها في أحجام حركة الموانئ سيعتمد على التطبيق الفعلي للقواعد التجارية والبنية التحتية والقدرات الإنتاجية.
بعد فترة من الارتفاع القوي، يُتوقع أن يتغير المسار في غرب أفريقيا. ففي تقريرها «مراجعة وتوقعات سوق الحاويات السنوية 2026/27»، المنشور في سبتمبر 2026، تتوقع شركة Drewry تراجع حركة الحاويات الإقليمية هذا العام، يعقبه انتعاش في 2027. ويعرض التقرير توقعات، لا حصيلة نهائية للعام.
توقعات بانكماش بعد عامين من النمو
وفقًا للأرقام المنسوبة إلى Drewry في المعطيات المتاحة، يُقال إن حركة الحاويات في غرب أفريقيا ارتفعت بنسبة 15,8% في 2024، ثم بنسبة 19,4% في 2025. وبذلك يُقال إن المنطقة استحوذت العام الماضي على 39,3% من حركة الحاويات الأفريقية، مقارنة بـ37% في 2024. وعزز هذا النمو مكانة موانئ الساحل الغربي في شبكات الملاحة البحرية التي تخدم القارة.
ويُقال إن الاتجاه انعكس في 2026. وتشير البيانات نفسها إلى تراجع إقليمي بنسبة 7% على أساس سنوي في الربع الثاني، بعد انخفاض في الربع السابق. كما تشير إلى انكماش بنسبة 15,2% في ميناء لومي في توغو، و4,2% في لاغوس في نيجيريا. ولم يتسن التحقق من هذه الأرقام المحلية والإقليمية عبر سلسلة بيانات مستقلة ثانية في المصادر التي روجعت هنا؛ لذا ينبغي أن تظل منسوبة إلى Drewry، لا أن تُعرض على أنها بيانات نهائية موحدة.
وبالنسبة إلى عام 2026 بأكمله، يبلغ التوقع المنقول 17,3 مليون وحدة مكافئة لعشرين قدمًا (EVP)، أي انخفاضًا بنسبة 5,5% مقارنة بـ18,3 مليون وحدة معلنة لعام 2025. والـEVP، أو الوحدة المكافئة لعشرين قدمًا، هي المقياس القياسي المستخدم لقياس سعة الحاويات وحركتها. ومن المتوقع أن تبلغ الأرقام لدى Drewry بعد ذلك 18,1 مليون وحدة مكافئة لعشرين قدمًا في 2027، بزيادة قدرها 4,8%، لن تكفي لاستعادة مستوى 2025.
وعلى مستوى أفريقيا، تتوقع الخلاصة التنفيذية لتقرير Drewry أيضًا تراجعًا في 2026: إذ سينخفض حجم البضائع المتداولة في موانئ القارة بنسبة 1,8%، قبل أن ينمو بنسبة 3,1% في 2027. ولا تتعارض هذه البيانات القارية بالضرورة مع التراجع الأكبر المتوقع في غرب أفريقيا، فهي تجمع بين مناطق فرعية تشهد مسارات مختلفة.
الطلب المحلي في صلب المعادلة
يتعامل الميناء مع البضائع التي تُسند إليه. لذلك قد يعكس انخفاض الأحجام تباطؤ الطلب أو تغير مسارات الملاحة البحرية أو صعوبات لوجستية. لكنه لا يتيح، بمفرده، استنتاج أن أداء المحطات تراجع أو أن جميع الاقتصادات التي تخدمها تمر بانكماش.
وبالنسبة إلى المستوردين، قد تجعل معدلات التضخم وتكاليف الائتمان وتقلبات أسعار الصرف شراء السلع الاستهلاكية أو المعدات أكثر صعوبة. وقد تخفض الشركات التي تعتمد على مدخلات مستوردة طلباتها أو تؤجلها أيضًا. ويتأثر المستهلكون بصورة غير مباشرة، إذ يمكن أن تنعكس تكلفة المنتجات المنقولة بالحاويات على أسعار المتاجر.
وتؤثر تكاليف الشحن البحري بدورها. ويشير النص الذي يعرض توقعات Drewry إلى ارتفاع متوسط السعر العالمي لشحن الحاويات بنسبة 11,3% في 2026، شاملًا الوقود. ولم يُتحقق من هذا الرقم بصورة مستقلة في المصادر التي روجعت. كما أنه لا يكفي لتفسير التراجع في غرب أفريقيا: إذ ينبغي بحث عوامل الطلب والتفاوتات بين البلدان وخيارات شركات الملاحة كلًّا على حدة.
وتتفاوت آثار التباطؤ. فقد تشهد إيرادات سلطات الموانئ والمشغلين واستخدام محطاتهم تغيرًا. وقد يشعر ناقلو البضائع برًا ووكلاء الشحن والعاملون في مناولة البضائع والمتاجر الصغيرة المرتبطة بوصول السلع بتقلبات النشاط أيضًا. وفي البلدان غير الساحلية، تنعكس تكاليف المرور عبر الموانئ ومدته على سلاسل الإمداد وصولًا إلى المناطق الداخلية.
تعزيز تداول المنتجات الإقليمية
تظل زيادة قدرات الموانئ مفيدة عندما تنمو التجارة، لكنها لا تخلق تلقائيًا بضائع لنقلها. ولتقليل الاعتماد على الواردات، يمكن لاقتصادات المنطقة السعي إلى تطوير التصنيع المحلي وصادرات المنتجات المصنعة والتبادل التجاري بين البلدان المجاورة. ويتطلب ذلك أيضًا ممرات برية موثوقة وإجراءات جمركية يمكن التنبؤ بها.
ويتمثل التحدي أمام الموانئ في التعامل مع تدفقات أكثر توازنًا تشمل الواردات والصادرات والتجارة الإقليمية. وقد يجعل هذا التنويع النشاط أقل تأثرًا بتقلبات القدرة الشرائية المحلية أو تكاليف التوريد من الخارج. لكنه لا يشكل حلًا فوريًا لانخفاض حركة الموانئ، ويتوقف على قرارات صناعية وتجارية تتخذها كل دولة.
ويظل الانتعاش المتوقع في 2027 مجرد توقع. وستتيح الأرقام المقبلة التحقق مما إذا كان تراجع 2026 مؤقتًا، وما إذا كانت الأحجام ستنمو في مختلف الموانئ، لا في عدد قليل من المراكز الرئيسية فقط. وبالنسبة إلى الدول الأعضاء في الجماعة الاقتصادية لدول غرب أفريقيا (إيكواس)، يتجاوز السؤال التنافس بين المحطات: فهو يتعلق أيضًا بالقدرة على ربط الموانئ بالأسواق الإقليمية وتعزيز تداول المنتجات المصنوعة في القارة.