الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
قد يملأ فيلم دور العرض في داكار أو يحقق ملايين المشاهدات عبر الإنترنت، من دون أن يحصل منتجوه على إيرادات كافية لتمويل المشروع التالي. وفي الأسواق الستة التي شملتها الدراسة، لا يجيب النمو المتوقع للتلفزيون المدفوع والبث التدفقي عن السؤال المحوري: كيف يمكن تداول الأعمال وإتاحتها للجمهور، وضمان مكافأة مبدعيها على نحو مستدام؟
سوق آخذة في النمو وقنوات توزيع محدودة
قد تصل الإيرادات المجمعة للتلفزيون المدفوع والبث التدفقي في مصر وكينيا ونيجيريا ورواندا والسنغال وجنوب أفريقيا إلى 5.2 مليارات دولار في 2030. ويستند هذا التوقع إلى بيانات تغطي الفترة من 2020 إلى 2026، ويخص هذه الأسواق الستة، لا القارة بأكملها.
وتستند دراسة صنع في أفريقيا، ومشاهَد عالميا؟، التي أعدتها دالبيرغ بتكليف من الوكالة الألمانية للتعاون الدولي (GIZ) وبنك التصدير والاستيراد الأفريقي عبر برنامجه «كرييتف أفريكا نيكسوس» (CANEX)، إلى 91 مقابلة، واستطلاع شمل 1,630 مشاهدا، وخمس دراسات حالة. كما أوردت وكالة الأنباء الإيفوارية أبرز نتائجها.
ولا تشكل البلدان المدروسة سوقا واحدة. فلدى نيجيريا صناعة إنتاج واسعة النطاق، فيما تمتلك مصر وجنوب أفريقيا منظومتين سمعيتين بصريتين أكثر تنظيما. وتجمع كينيا والسنغال بين إنتاج آخذ في التطور وقنوات تمويل أكثر تشتتا. أما رواندا، وهي أصغر من حيث الحجم، فتعتمد خصوصا على الشراكات والسياسات طويلة الأجل.
وفي هذه السياقات المختلفة، تبرز نقطة مشتركة: زيادة الإنتاج لا تكفي. فالأفلام تحتاج إلى موزعين وناشرين ومنصات قادرة على شراء الحقوق وتمويل الأعمال والترويج لها لدى الجمهور.
المسافة والسعر يحددان إمكانية الوصول أيضا
ويقدر التقرير أن القارة تضم نحو شاشة سينما واحدة لكل 787,000 نسمة، مقابل شاشة لكل 8,700 نسمة في الولايات المتحدة. كما تتركز دور العرض في عدد قليل من المدن الكبرى. ففي مصر، تقع نحو 90% من الشاشات في القاهرة والإسكندرية. وفي كينيا، يوجد أكثر من ثلاثة أرباع الشاشات التي يقل عددها عن 50 شاشة في نيروبي.
ويحد هذا التوزيع الجغرافي من الإيرادات الممكنة، ويبعد العروض السينمائية عن الجمهور خارج المدن الكبرى. وبالنسبة إلى المنتجين، يقلل ذلك فرص استرداد كلفة الفيلم. أما المشاهدون، فقد يضطرون إلى قطع مسافات أطول وأكثر كلفة، أو لا يجدون دار عرض قريبة.
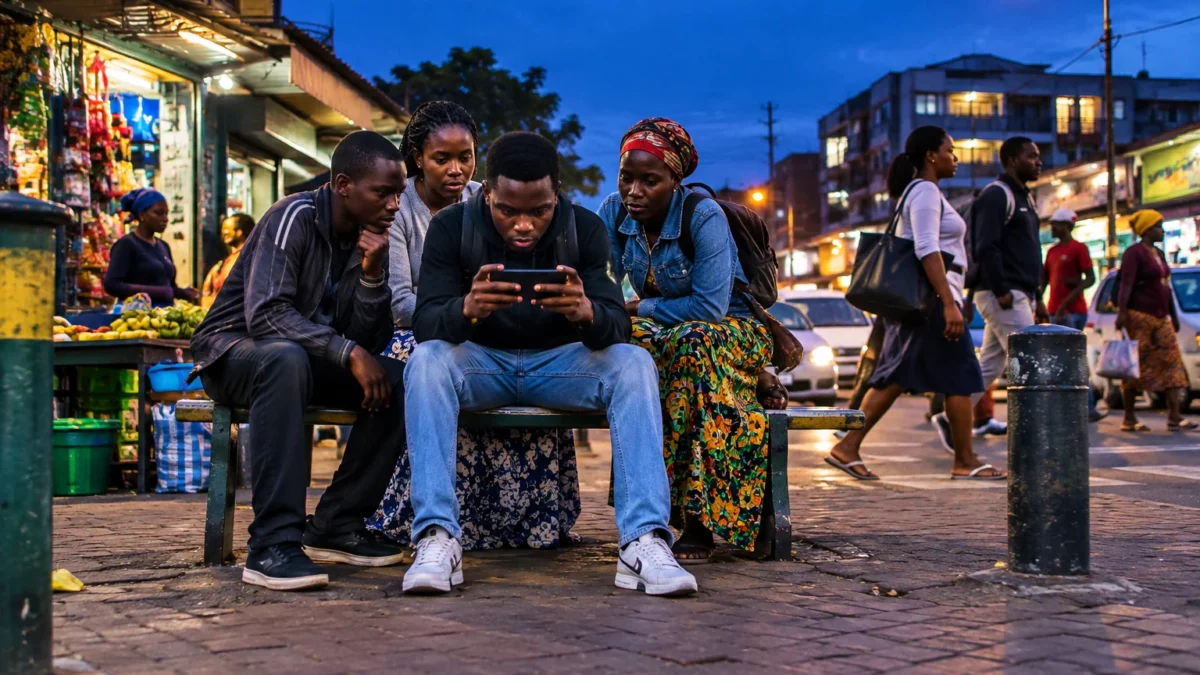
يفتح الهاتف مسارا آخر، لكن المشاهدة عبر الإنترنت لها كلفة أيضا. ووفقا للدراسة، تعادل كلفة غيغابايت واحد من بيانات الهاتف المحمول 3.1% من الدخل الشهري في أسواق أفريقية كثيرة، وهي نسبة تتجاوز الحد المرجعي العالمي البالغ 2%. وفي جنوب أفريقيا، رأى 31% ممن شملهم استطلاع المؤسسة الوطنية للأفلام والفيديو أن البيانات اللازمة لمشاهدة الفيديوهات مكلفة.
وتؤثر كلفة الباقات خصوصا في الأسر محدودة الدخل والمشاهدين الذين يعتمدون على الهاتف المحمول. فقد تكون المنصة متاحة تقنيا، لكن كلفتها تحول دون الوصول إليها. لذا لا يلغي التوزيع الرقمي تفاوت فرص الوصول، بل ينقل جزءا منه إلى كلفة البيانات وجودة الاتصال ووسائل الدفع المتاحة.
نماذج محلية تطرح مسارات بديلة
وتقدم مبادرات في القارة أمثلة على صيغ أكثر مرونة. ففي السنغال، جمعت «مارودي تي في» 8.67 ملايين مشترك على يوتيوب، وسجلت 4.6 مليارات مشاهدة عبر محتوى مجاني ممول بالإعلانات. وفي كينيا، أتاحت «فيوساسا» اشتراكات لمدة 24 ساعة تبدأ من 10 إلى 20 شلنا كينيا، ما جنب المستخدمين الالتزام باشتراك شهري كامل.
وتظهر هذه الأمثلة أن بالإمكان بناء جمهور من خلال أسعار ملائمة وأنماط استخدام محلية. لكنها لا تضمن وحدها إيرادات كافية للمنتجين. فإيرادات الإعلانات تتفاوت، وعدد المشاهدات لا يتحول تلقائيا إلى تمويل لأعمال جديدة.
لذلك يوصي التقرير بخدمات ممولة بالإعلانات، وإتاحة التنزيل للمشاهدة دون اتصال، وباقات فيديو مرتبطة ببيانات أقل كلفة، ودمج المدفوعات مع خدمات الأموال عبر الهاتف المحمول أو عروض شركات الاتصالات. كما يوصي بتحليل عادات المشاهدين على نحو أفضل لاختبار الأسعار وأساليب المشاهدة بما يناسب مختلف الفئات، بدلا من فرض صيغة واحدة على الجميع.
حلقة التمويل لا تزال هشة
وتؤدي المنصات وشركات تجميع المحتوى دورا حاسما بين صناع الأفلام والجمهور. فهي قادرة على شراء الحقوق، وطلب إنتاج أعمال، والاستثمار في التسويق والترجمة النصية والدبلجة. غير أن هذه الحلقة الوسيطة ضعفت مع انسحاب بعض الاستثمارات الدولية أو خفضها.
أوقفت «شوماكس» أنشطتها في 30 أبريل 2026. وكانت شركتها الأم، «مالتي تشويس»، قد أعلنت القرار في مارس، مشيرة إلى خسائر سنوية اعتبرتها غير قابلة للاستمرار. وأدى الإغلاق إلى فقدان منفذ مهم للمحتوى الأفريقي، رغم تأكيد المجموعة عزمها مواصلة الاستثمار في البرمجة عبر خدماتها الأخرى. لذا سيتوقف الأثر الفعلي على الطلبات والحقوق التي ستُشترى وحلول التوزيع التي ستلي ذلك.
ويأتي هذا التطور في قطاع لا يتوفر فيه للمنتجين غالبا سوى عدد قليل من المشترين القادرين على الاستمرار. وقد تؤثر المنافسة بينهم في أسعار التراخيص وتحد من قدرتهم على التفاوض. وهكذا قد يصل العمل إلى جمهوره من دون أن يدر إيرادات تكفي لتمويل العمل التالي. وتتعلق المشكلة بسلسلة القطاع الاقتصادية كلها، لا بعدد الأفلام المنتجة فحسب.
تداول الأفلام عبر الحدود
ولتعزيز التوزيع، تقترح الدراسة دعم المنصات والموزعين الأفارقة القادرين بالفعل على الوصول إلى الجمهور. ويمكن لصناديق وطنية أو إقليمية أن تغطي تكاليف الترويج والترجمة النصية والدبلجة والعروض المنسقة. كما توصي الدراسة باتفاقات ترخيص بين البلدان، كيلا يظل الفيلم محصورا في سوقه الأصلية.
وقد تسهم منطقة التجارة الحرة القارية الأفريقية، التي تهدف إلى تسهيل التبادل بين البلدان الأفريقية، في هذا التداول، شرط مواكبة ذلك بالقواعد والشراكات اللازمة. ومن شأن تنظيم العروض الإقليمية على نحو أفضل توسيع الجمهور المحتمل، وربما تقليل الاعتماد على عدد محدود من كبار المشترين.
ويشير توقع بلوغ الإيرادات 5.2 مليارات دولار إلى توسع تجاري، لكنه لا يقيس حصة المنتجين الأفارقة من هذه الإيرادات ولا تنوع الأعمال المتاحة. وستتمثل المؤشرات المقبلة التي ينبغي متابعتها في شراء الحقوق والأعمال التي يُطلب إنتاجها والكلفة الفعلية للمشاهدة وقدرة الموزعين الأفارقة على توزيع الأفلام في بلدان متعددة. فهنا يتحدد الانتقال من سوق أوسع إلى قطاع إبداعي أكثر استدامة.