الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
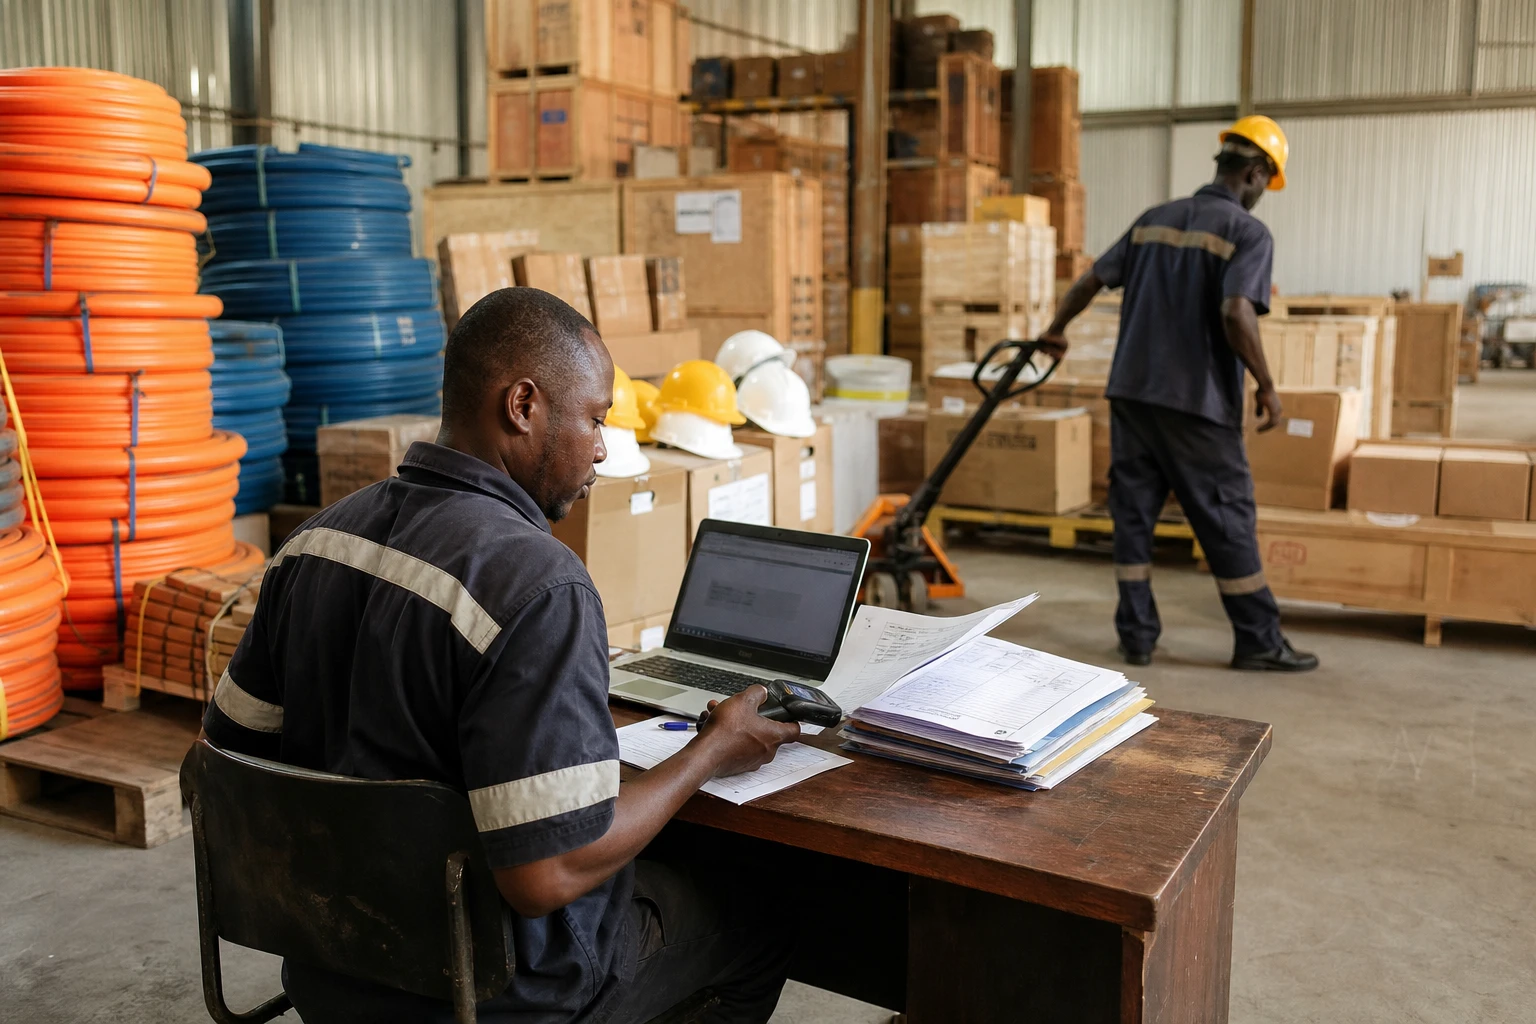
في باماكو، يذكّر أداء منجم بمدى ارتباط الذهب المالي بالطرق والمدخلات والخيارات السياسية
حين يتراجع أداء منجم، لا يقتصر الأثر على جدول الإنتاج. ففي مالي، يمتد أيضاً إلى عائدات التصدير والمقاولين من الباطن وقطاع النقل، وإلى ثقة المستثمرين عموماً باستقرار إطار التشغيل. ويجسّد منجم سياما، في جنوب البلاد، هذه الهشاشة الملموسة.
لكن المسألة تتجاوز موقع المنجم وحده. فمنذ 2023، عززت باماكو سيطرتها على قطاع الصناعات الاستخراجية، عبر قانون جديد للتعدين وإرادة معلنة لزيادة حصة البلاد من القيمة المتحققة على أراضيها. وفي الوقت نفسه، تشارك مالي الآن في دينامية كونفدرالية دول الساحل، التي تسعى إلى جعل الموارد التعدينية أداة للسيادة الاقتصادية في فضاء بوركينا فاسو-مالي-النيجر.
خفض التوقعات يؤكد الضغوط اللوجستية في موقع سياما
في 21 سبتمبر 2026، خفضت شركة ريزولوت ماينينغ توقعاتها لإنتاج الذهب في سياما إلى 150,000-160,000 أونصة، بعدما كانت التوقعات الأولية للعام تتراوح بين 195,000 و210,000 أونصة. كما عدّلت المجموعة تقديرها لتكلفة الاستدامة الشاملة، أو AISC، إلى 2,300-2,400 دولار للأونصة في المنجم المالي.
وعزت الشركة القرار إلى صعوبة بيئة التشغيل في مالي، مشيرة إلى تأخيرات في نقل الإمدادات والمواد الاستهلاكية والمعدات التعدينية الأساسية. وأثرت الاضطرابات خصوصاً في شهري يوليو وأغسطس 2026، مع تراجع توافر المتفجرات، وبطء التقدم في الوصول إلى المناطق الأعلى تركيزاً للخام، وزيادة الاعتماد على مخزونات من الخام الأقل جودة.
وبحسب الشركة المشغلة، بلغ إنتاج سياما في النصف الأول من 2026 نحو 74,000 أونصة، منها 30,000 أونصة في الربع الثاني. وتتوقع المجموعة الآن إنتاج نحو 31,000 أونصة في الربع الثالث بأكمله، قبل أن يتراوح إنتاج الربع الرابع بين 45,000 و50,000 أونصة، إذا استمر التحسن المسجل في سبتمبر.
والفارق واضح مقارنة بالإعلانات الأولية. فقد كان من المفترض أن يسهم المنجم بحصة أكبر في حجم إنتاج المجموعة السنوي. ويذكّر هذا المسار بأن الإمكانات الجيولوجية لا تكفي في بيئة التعدين؛ بل لا بد أيضاً من سلاسل إمداد سلسة، ومعدات متاحة، وتنفيذ صناعي منتظم.
ما تكشفه أرقام 2025 ولماذا تهم مالي
لم تنشأ صعوبات 2026 من فراغ. ففي تقريرها السنوي لعام 2025، أفادت ريزولوت بأن سياما أنتج 176,341 أونصة من الذهب، مقارنة بمستوى أعلى في العام السابق. وأوضحت المجموعة أن هذا التراجع، البالغ 18%، يعود إلى انخفاض درجات الخام في دوائر الكبريتيدات والأكاسيد، فضلاً عن زيادة الاعتماد على مخزونات خام سبق استخراجه.
بعبارة أخرى، يخرج سياما من مرحلة اتسمت أصلاً بالتوتر. وبالنسبة إلى اقتصاد مثل مالي، حيث يظل الذهب أحد أعمدة الصادرات والإيرادات العامة، فإن استمرار التراجع في أصل رئيسي قد يؤثر في سلسلة القيمة المحلية بأكملها. وتظهر التداعيات في المشتريات من الموردين والشحن والصيانة، وكذلك في الإيرادات غير المباشرة للمجتمعات القريبة من الموقع.
وتشدد وزارة المناجم المالية على تحديث السجل العقاري للتعدين، وتعزيز المحتوى المحلي، وتحسين السيطرة على عمليات الاستغلال. ويستجيب هذا التوجه لتحدٍ محوري: ضمان استفادة الاقتصاد الوطني بدرجة أكبر من أداء المناجم العاملة في مالي، بدلاً من الاعتماد حصراً على قرارات مقر شركة في الخارج.
لذلك، تختلف القراءة المالية للملف عن مجرد خفض توقعات شركة مدرجة. فهي تطرح مسألة سيادة عملية: كيف يمكن تأمين المدخلات، ومواعيد التخليص الجمركي، والخدمات اللوجستية، وتوافر المتفجرات في بلد حبيس، حيث ينعكس كل انقطاع في سلسلة الإمداد سريعاً على الإنتاج؟
خطة تصحيح قيد التنفيذ، لكنها لا تزال رهينة البيئة الوطنية
وقالت ريزولوت إنها أطلقت عدة إجراءات. فالشركة تبني مصنعاً للمستحلبات في الموقع، من المقرر بدء تشغيله في نوفمبر 2026، بهدف الحد من الاعتماد على إمدادات المتفجرات. كما تعتزم زيادة أسطول التعدين، وتحسين توافر المعدات، والاستعانة بمقاول تعدين جديد لسد العجز في الاستخراج المكشوف.
وتظهر هذه الإعلانات أن الحل ليس تقنياً فحسب، بل تنظيمي وسياسي أيضاً. فإذا استمرت التأخيرات في نقل المواد الاستهلاكية والمعدات، سيظل المنجم عرضة للخطر. أما إذا أسهمت الإجراءات الجديدة في تيسير الإنتاج، فقد يستعيد سياما إيقاعاً أقرب إلى طاقته. لكن التعافي لا يعتمد على الشركة المشغلة وحدها، بل يتطلب أيضاً بيئة إدارية وأمنية واضحة.
وتواجه باماكو تحدياً مزدوجاً. فمن جهة، عليها الحفاظ على جاذبية قطاع يوفر العملات الأجنبية وفرص العمل. ومن جهة أخرى، ينبغي تجنب الاعتماد المفرط على عدد محدود من الأصول الكبرى، بما يعرّض الدولة لتقلبات التشغيل. ولهذا تحديداً، تؤكد الحكومة أهمية تنويع قطاع التعدين، والتصنيع المحلي، وتشديد الحوكمة على التراخيص والتدفقات.
وللوضع في سياما أيضاً أهمية إقليمية. إذ تقول ريزولوت إن منجم ماكو في السنغال لا يزال يسير وفق أهدافه، بينما تتقدم مشاريعها في كوت ديفوار. وهذا يعني أن المجموعة الواحدة تستطيع توزيع المخاطر على نطاق غرب أفريقيا، في حين يتأثر الموقع المنفرد أكثر بالاختناقات اللوجستية المحلية. والدرس واضح لدول المنطقة: مستقبل التعدين لا يتحدد في باطن الأرض وحده، بل أيضاً في الممرات الحدودية والجمارك والطاقة والقدرة على استقرار سلاسل الإمداد.
ما وراء سياما: اختبار للسيادة التعدينية في غرب أفريقيا
تتجاوز أصداء هذا الملف مالي، لأنه يسلط الضوء على مفارقة شائعة في غرب أفريقيا: تسعى دول كثيرة إلى استخلاص قيمة أكبر من مواردها، لكنها تظل عرضة للقيود الملموسة المرتبطة باستيراد المعدات والتعاقد من الباطن والنقل الداخلي. لذا، لا يقتصر النقاش على الجانب المالي، بل يتعلق بقدرة الدول على تصنيع أنشطة التعدين من دون الإضرار بالإنتاج نفسه.
وفي الأشهر المقبلة، سيكون السؤال الذي ينبغي متابعته بسيطاً: هل سيبدأ تشغيل مصنع المستحلبات في الموعد المعلن، وهل ستتيح زيادة الإنتاج في الربع الرابع تعويض جزء من التأخير؟ وستكشف الإجابة الكثير عن هامش المناورة الفعلي لمنجم ذهب كبير في مالي، في سياق باتت فيه السيادة التعدينية مؤشراً سياسياً بقدر ما هي هدف صناعي.