الجزائر
 السودان
 المغرب
 تونس
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
قطاع غني لكنه لا يزال مقيّداً
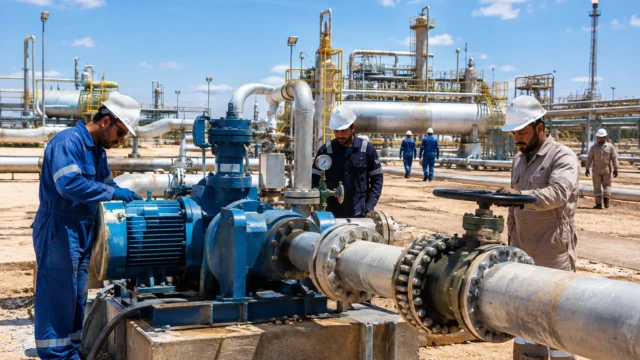
في طرابلس، لا يقتصر النقاش بشأن النفط على كميات الإنتاج، بل يتمحور أساساً حول كيفية إعادة النظام إلى قطاع يظل الرئة المالية الرئيسية للبلاد، لكنه لا يزال عرضة للعرقلة السياسية والتوترات الأمنية وضعف القدرة الاستثمارية. وبالنسبة إلى ليبيا، ثاني أكبر اقتصاد نفطي في شمال إفريقيا بعد الجزائر، لم يعد السؤال ما إذا كان باطن الأرض غنياً، بل من يستطيع تحويل هذه الثروة إلى مشاريع مستدامة.
تمتلك البلاد بالفعل أكبر احتياطيات نفطية مؤكدة في القارة، تقدر بنحو 48 مليار برميل، أي قرابة 41% من الاحتياطيات الإفريقية المؤكدة، وفقاً لإدارة معلومات الطاقة الأمريكية. لكن هذه الوفرة لم تتحول بالكامل إلى عائدات. فمنذ عام 2011، شهد الإنتاج الليبي انقطاعات متكررة بسبب الحرب الأهلية والتشرذم المؤسسي والسيطرة المؤقتة على محطات استراتيجية في الهلال النفطي.
في هذا السياق، تحمل الرسالة التي تبعث بها المؤسسة الوطنية للنفط الليبية، المعروفة اختصاراً باسم NOC، معنى واضحاً: من دون رؤوس أموال جديدة، ستظل الموارد المكتشفة بالفعل في باطن الأرض. ولا يقتصر هذا التقييم على الجانب الصناعي، بل هو سياسي أيضاً، إذ يرتبط كل عقد بقدرة الدولة على ضمان استمرارية العمليات وصحة الاتفاقات الموقعة.
ما الذي تسعى طرابلس إلى تمويله؟
تسعى المؤسسة الوطنية للنفط إلى حشد ما بين 30 و40 مليار دولار لتطوير أكثر من 60 حقلاً نفطياً وغازياً جرى تحديدها بالفعل. والهدف المعلن طموح: رفع الإنتاج إلى مليوني برميل يومياً بحلول عام 2030، مقارنة بمتوسط بلغ نحو 1.374 مليون برميل يومياً في عام 2025، وفقاً للأرقام التي نشرتها المؤسسة ونقلتها الوكالة الرسمية الليبية.
يأتي هذا الهدف في وقت بدأ فيه القطاع بالفعل فتح أبواب ظلت مغلقة لسنوات. ففي فبراير 2026، منحت ليبيا خمسة امتيازات استكشاف لمجموعات أجنبية، في أول جولة تراخيص منذ نحو عقدين. وفازت إيني وشيفرون وريپسول وقطر للطاقة وجهات أخرى بامتيازات مختلفة في مناطق برية وبحرية. وأكدت إيني لاحقاً، في بيان، حصولها على ترخيص المنطقة البحرية O1 ضمن هذه الجولة.
وفي الوقت نفسه، وقّعت المؤسسة الوطنية للنفط في يوليو 2026 اتفاقاً بشأن المنطقة 47 في حوض غدامس مع شركة UCC Holding، ومقرها قطر، وفق آلية تقاسم الإنتاج. كما قالت الشركة الحكومية إنها تعتزم الاستعانة بمدققين خارجيين لطمأنة المستثمرين بشأن شفافية الترتيبات المالية. وتكتسب هذه المسألة أهمية، إذ باتت الثقة بقواعد العمل لا تقل وزناً عن العوامل الجيولوجية.
السيولة تظل حجر الزاوية
العائق الرئيسي ليس تقنياً فحسب، بل هو عائق في الميزانية. فعلى المؤسسة الوطنية للنفط تمويل حصتها من التطوير في اتفاقات تقاسم الإنتاج، مع تحمل أعباء داخلية ثقيلة. وهي تستورد قسماً كبيراً من المنتجات المكررة بالسعر العالمي، فيما لا تزال إعانات الوقود والتهريب يستنزفان موارد ضخمة. ويشير تقرير للأمم المتحدة إلى أن الإيرادات النفطية تظل أساس الميزانية الليبية، إذ بلغت العائدات النفطية 18.78 مليار دولار في عام 2025، باستثناء الضرائب والإتاوات.
والتباين لافت: تحقق البلاد إيرادات، لكنها تجد صعوبة في تحويلها إلى استثمارات طويلة الأجل. ولم تخصص الدولة للمؤسسة الوطنية للنفط سوى نحو ملياري دولار في ميزانية 2026 لتغطية تكاليف التشغيل، وهو مستوى يضطر الشركة إلى الموازنة باستمرار بين العمليات الجارية والصيانة والتطويرات الجديدة. وعملياً، يؤدي ذلك إلى إبطاء المشاريع وتأخير الحفر وزيادة التكلفة على الشركاء الأجانب.
في هذا الإطار، تدرس المؤسسة الوطنية للنفط العودة إلى اتفاقات امتياز من طراز تلك التي كانت سائدة قبل سبعينيات القرن الماضي. والفكرة بسيطة: تحميل المستثمرين حصة أكبر من التكلفة الأولية لتخفيف ضغط السيولة على المالية العامة. ويعكس هذا الخيار تكيّفاً مع شح السيولة أكثر مما يعكس تحولاً أيديولوجياً. كما يكشف الكثير عن هشاشة الدولة المركزية التي لا تزال مضطرة إلى التعامل مع مراكز قوى متعددة ومسارات متنافسة لصنع القرار.
ما الذي يعنيه ذلك لليبيا وما وراءها؟
تأمل سلطات طرابلس تحقيق فائدتين. أولاً، تأمين إيرادات إضافية في بلد تظل فيه المحروقات العمود الفقري للإنفاق العام. وثانياً، إرسال إشارة استقرار إلى المجموعات الدولية التي تنظر إلى ليبيا أيضاً بوصفها بوابة إلى حوض البحر المتوسط وشمال إفريقيا. وتشير إيني إلى أن المنطقة البحرية O1 تقع في الامتداد البحري لحوض سرت، إحدى أكثر مناطق البلاد واعدة.
أما بالنسبة إلى السكان، فالمسألة أكثر مباشرة. إذ يمكن للإنتاج المنتظم أن يدعم الميزانية والرواتب العامة وبعض الواردات الأساسية، لكنه لن يكفي وحده لمعالجة الاختلالات الهيكلية. ومن دون حوكمة موحدة وقواعد مستقرة وحماية موثوقة للبنية التحتية، ستظل العوائد رهينة موازين القوى بين السلطات المتنافسة والمجموعات المسلحة الموجودة حول المواقع الاستراتيجية، ولا سيما في الهلال النفطي ومحيط الزاوية.
ويتجاوز أثر ذلك الحالة الليبية وحدها. ففي شمال إفريقيا، حيث تتشابك بالفعل موازين الطاقة مع موازين أوروبا، سيكون لاستئناف الإنتاج الليبي على نحو مستدام أثر في تدفقات الصادرات وقرارات الاستثمار والمنافسة بين كبار المشغلين. وهو يذكّر، قبل كل شيء، بحقيقة إفريقية أوسع: ثروة باطن الأرض لا تكفي. فالمؤسسات وأمن الأصول وإمكانية التنبؤ بالعقود هي ما يحول الموارد إلى تنمية. وبالنسبة إلى ليبيا، ستكون الخطوة الحاسمة المقبلة إثبات قدرة الاتفاقات الجديدة الموقعة في طرابلس على الصمود أمام اختبار الزمن.