الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
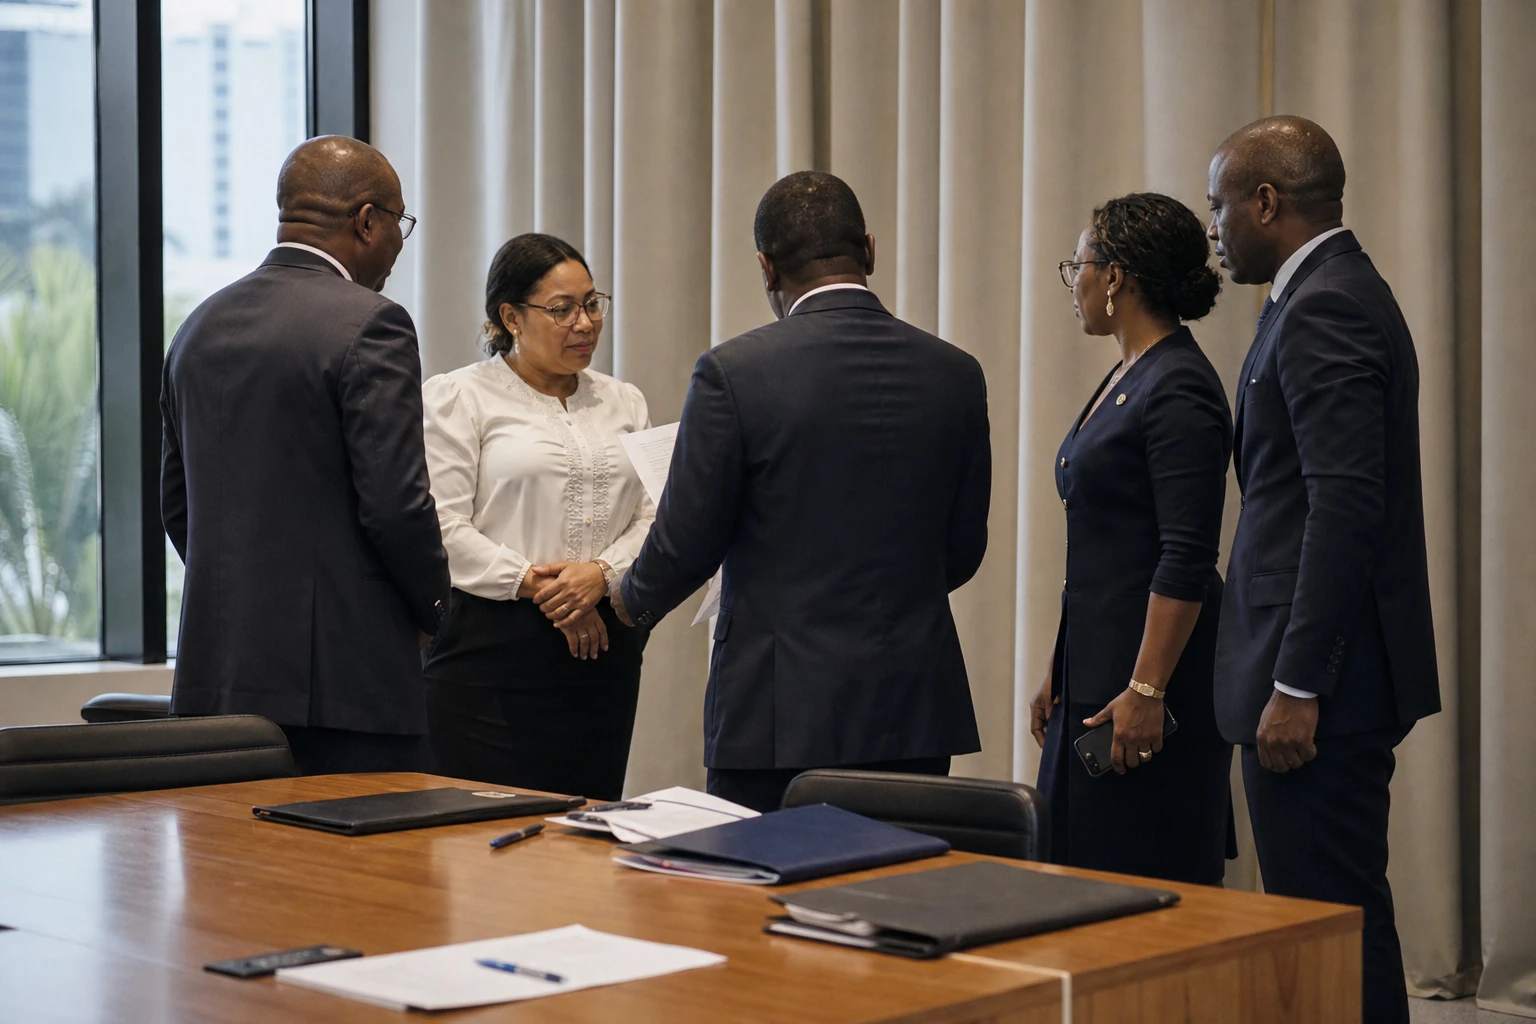
بالنسبة إلى شركة إيفوارية صغيرة، لا تقتصر عقبة الحصول على الائتمان على تكلفته، بل تكمن غالبًا في عدم توافر ضمانات كافية. وتسعى الاتفاقية الجديدة بين الشركة الإيفوارية لضمان قروض المؤسسات الصغيرة والمتوسطة (SGPME) وCofina كوت ديفوار تحديدًا إلى إزالة هذا العائق.
تقاسم المخاطر لتوسيع نطاق الحصول على الائتمان
وُقّع الاتفاق يوم الاثنين 5 أكتوبر 2026، وينص على ضمان فردي بقيمة 3 مليارات فرنك أفريقي، أي نحو 5.1 ملايين دولار. وستغطي SGPME ما يصل إلى 50% من التمويلات التي تمنحها Cofina كوت ديفوار للمؤسسات الصغيرة والمتوسطة.
يشمل البرنامج قروضًا تصل مدتها إلى 5 سنوات. كما يتضمن التعهدات بالتوقيع، مثل الكفالات أو الضمانات المطلوبة في إطار بعض العقود. أما الشركات المملوكة بأغلبية أسهمها لنساء، فقد تصل التغطية لها إلى 80%.
لا تعني هذه الآلية أن SGPME تقرض المال مباشرة، بل إنها تتقاسم جزءًا من المخاطر مع المؤسسة المالية. وفي حال التعثر، يحد الضمان بالتالي من تعرض Cofina للمخاطر، من دون أن يلغي التزامات الشركة المستفيدة بالسداد.
والرهان ملموس بالنسبة إلى رواد الأعمال. فالشركة التي لديها سجل طلبات، لكنها تملك القليل من الأصول التي يمكن تقديمها ضمانًا، قد يصبح ملفها أكثر قبولًا لدى الجهة المقرضة. ومع ذلك، يظل القرار النهائي مرتبطًا بتقييم القدرة على السداد، والحوكمة، وجدوى المشروع.
محطة في توسيع دور SGPME
تأتي الاتفاقية في وقت توسع فيه SGPME تدريجيًا دورها في تمويل النسيج الإنتاجي الإيفواري. ووفقًا للبيانات التي أعلنتها المؤسسة، بلغت التمويلات المعبأة 108.77 مليارات فرنك أفريقي حتى 31 مارس 2026، لصالح 3,715 مؤسسة صغيرة ومتوسطة. واستندت هذه العمليات إلى ضمانات بقيمة 54.80 مليار فرنك أفريقي.
وأعلنت وزارة التجارة الإيفوارية لاحقًا عن حجم أكبر حتى 30 أبريل 2026. إذ أحصت 3,860 مؤسسة صغيرة ومتوسطة مستفيدة، بقروض معبأة بلغت 114.73 مليار فرنك أفريقي وضمانات بقيمة 59.05 مليار فرنك أفريقي. وتوضح هذه الأرقام التوسع السريع للبرنامج، وإن كان ينبغي التمييز بين نطاقات الاحتساب وتواريخه.
ويُعد ضمان المحفظة الجزئي، أو GPP، أحد الأدوات الرئيسية المستخدمة. فهو يتيح تغطية جزء من مجموعة قروض تمنحها مؤسسة مالية. أما الضمان الفردي الموقّع مع Cofina فيعمل بطريقة مختلفة، إذ يستهدف سقفًا محددًا وشراكة بعينها.
وهذا التمييز مهم. إذ يمكن لضمان المحفظة الجزئي أن يسهّل توزيعًا أوسع وأكثر توحيدًا، فيما يتيح الضمان الفردي ضبط الدعم وفقًا لمنتجات المؤسسة المالية وقاعدة عملائها. ولذلك يمكن للنهجين أن يكمّل أحدهما الآخر.
أُنشئت SGPME لمواجهة صعوبة مستمرة في كوت ديفوار: فالمؤسسات الصغيرة والمتوسطة تؤدي دورًا مهمًا في النشاط الاقتصادي والتوظيف، لكنها لا تزال تواجه تفاوتًا في الحصول على التمويل الرسمي. وغالبًا ما تعرقل قلة الضمانات وضعف البيانات المالية وعدم انتظام التدفقات النقدية الحصول على قرض مصرفي.
ويندرج دور SGPME في تمويل المؤسسات الصغيرة والمتوسطة الآن ضمن الاستراتيجية الاقتصادية الوطنية.
Cofina تسعى إلى تعزيز حضورها بين المؤسسات الصغيرة والمتوسطة
بالنسبة إلى Cofina كوت ديفوار، يُفترض أن يعزز الاتفاق القدرة التمويلية مع ضبط مخاطر الائتمان. وتعمل المؤسسة في مجال التمويل المتوسط، وهو قطاع يقع بين التمويل الأصغر والائتمان المصرفي التقليدي. ويستهدف خصوصًا رواد الأعمال الذين تتجاوز احتياجاتهم القروض الصغيرة، لكن هياكلهم تظل أضعف من أن تلبي متطلبات بعض المصارف.
وتشير البيانات المعلنة عن نهاية فبراير 2026 إلى وجود نحو 92,000 عميل وأكثر من 18,000 مشروع جرى تمويله منذ بدء أنشطة Cofina كوت ديفوار. ويُقدّر أن التمويلات التراكمية تجاوزت 256 مليار فرنك أفريقي. وتعطي هذه المؤشرات فكرة عن حجم الشبكة المعنية، لكنها لا تحدد حجم القروض الجديدة التي سيشملها الضمان فعليًا بموجب الاتفاقية.
ويمدد الاتفاق شراكة قائمة بالفعل مع FIN’Elle، التابعة لـCofina والمتخصصة في تقديم الدعم المالي للنساء. ففي 19 يونيو 2025، أبرمت SGPME وFIN’Elle اتفاقية بشأن ضمان فردي بقيمة 1.2 مليار فرنك أفريقي، مع تغطية تصل إلى 80%.
ويستجيب هذا الاستهداف لمشكلة محددة بوضوح. فقد تواجه رائدات الأعمال عقبات إضافية في الحصول على الائتمان، ولا سيما عندما تقل الأصول التي يمكنهن تقديمها ضمانًا أو عندما يعملن في قطاعات محدودة التنظيم. ومن ثم، تهدف الأولوية الممنوحة للشركات التي تديرها نساء إلى تصحيح جانب من هذا التفاوت.
رهان يرتبط بالدورة المقبلة من التحول الاقتصادي
يتجاوز تمويل المؤسسات الصغيرة والمتوسطة القطاع المالي وحده. إذ تنص خطة التنمية الوطنية لكوت ديفوار للفترة 2026-2030 على مساهمة للقطاع الخاص تبلغ 70.2% من إجمالي مخصصات قدرها 114,838.5 مليار فرنك أفريقي. وفي هذا الإطار، يُفترض أن تسهم المؤسسات الصغيرة والمتوسطة في خلق فرص العمل، والتعاقد من الباطن في الصناعة، والتحول المحلي.
وتركز خطة التنمية الوطنية 2026-2030 خصوصًا على إتاحة التمويل والأسواق للشركات. لكن من دون أدوات لتقاسم المخاطر، قد تظل بعض الشركات الصغيرة خارج المشاريع المرتبطة بالطلبات العمومية، أو سلاسل القيمة الزراعية، أو الاستثمارات الصناعية.
وعليه، يتمثل التحدي في تحويل الضمان إلى نشاط اقتصادي مستدام. إذ ينبغي للشركة المستفيدة من التمويل أن تكون قادرة على الإنتاج والبيع والسداد والاستثمار مجددًا. كما أن المتابعة بعد صرف التمويل لا تقل أهمية عن منح الائتمان في البداية.
وعلى المستوى الإقليمي، تهم التجربة الإيفوارية المجموعة الاقتصادية لدول غرب أفريقيا (إيكواس)، التي تسعى إلى تعزيز التبادل وسلاسل القيمة بين أعضائها. ويمكن للمؤسسات الصغيرة والمتوسطة الأفضل تمويلًا أن تصبح مورّدًا إقليميًا، شريطة الالتزام بالمعايير، والاحتفاظ بحسابات موثوقة، والقدرة على تلبية طلبيات أكبر.
لذلك، لن يكون المؤشر التالي الذي ينبغي مراقبته هو المبلغ المعلن بقدر ما سيكون عدد الشركات التي حصلت فعليًا على التمويل، وحصة النساء منها، وتوزيع القروض بين أبيدجان والمدن الأخرى والمناطق الريفية. وسيُقاس أثر الاتفاقية بمدى قدرتها على نقل الضمان من السجلات المؤسسية إلى النشاط الفعلي للشركات الإيفوارية.