الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
مدفوعات أسرع لتجارة أفريقية لا تزال تعرقلها تحويلات العملات
بالنسبة إلى شركة كونغولية تبيع منتجاتها في كينيا أو رواندا أو مصر، لا تقتصر التكلفة الحقيقية للمعاملة على سعر المنتج. فهناك أيضاً كلفة التأخير المصرفي والعمولات والتحويلات المتعاقبة بين العملات. وهذا تحديداً ما تسعى جمهورية الكونغو الديمقراطية إلى تجاوزه بانضمامها إلى PAPSS، النظام الأفريقي للدفع والتسوية.
على مستوى القارة، ظل هذا التحدي معروفاً منذ وقت طويل. فما زال جزء كبير من المدفوعات بين البلدان الأفريقية يمر عبر قنوات خارجية، أبطأ وأكثر كلفة. وصُمم PAPSS للحد من هذا الاعتماد، عبر تسهيل التسويات العابرة للحدود بالعملات المحلية. وبالنسبة إلى منطقة التجارة الحرة القارية الأفريقية، يمثل النظام أداة ملموسة؛ إذ يظل التكامل التجاري غير مكتمل من دون آلية دفع ملائمة.
البنك المركزي للكونغو يضفي الطابع الرسمي على انضمامه إلى شبكة أفريقية
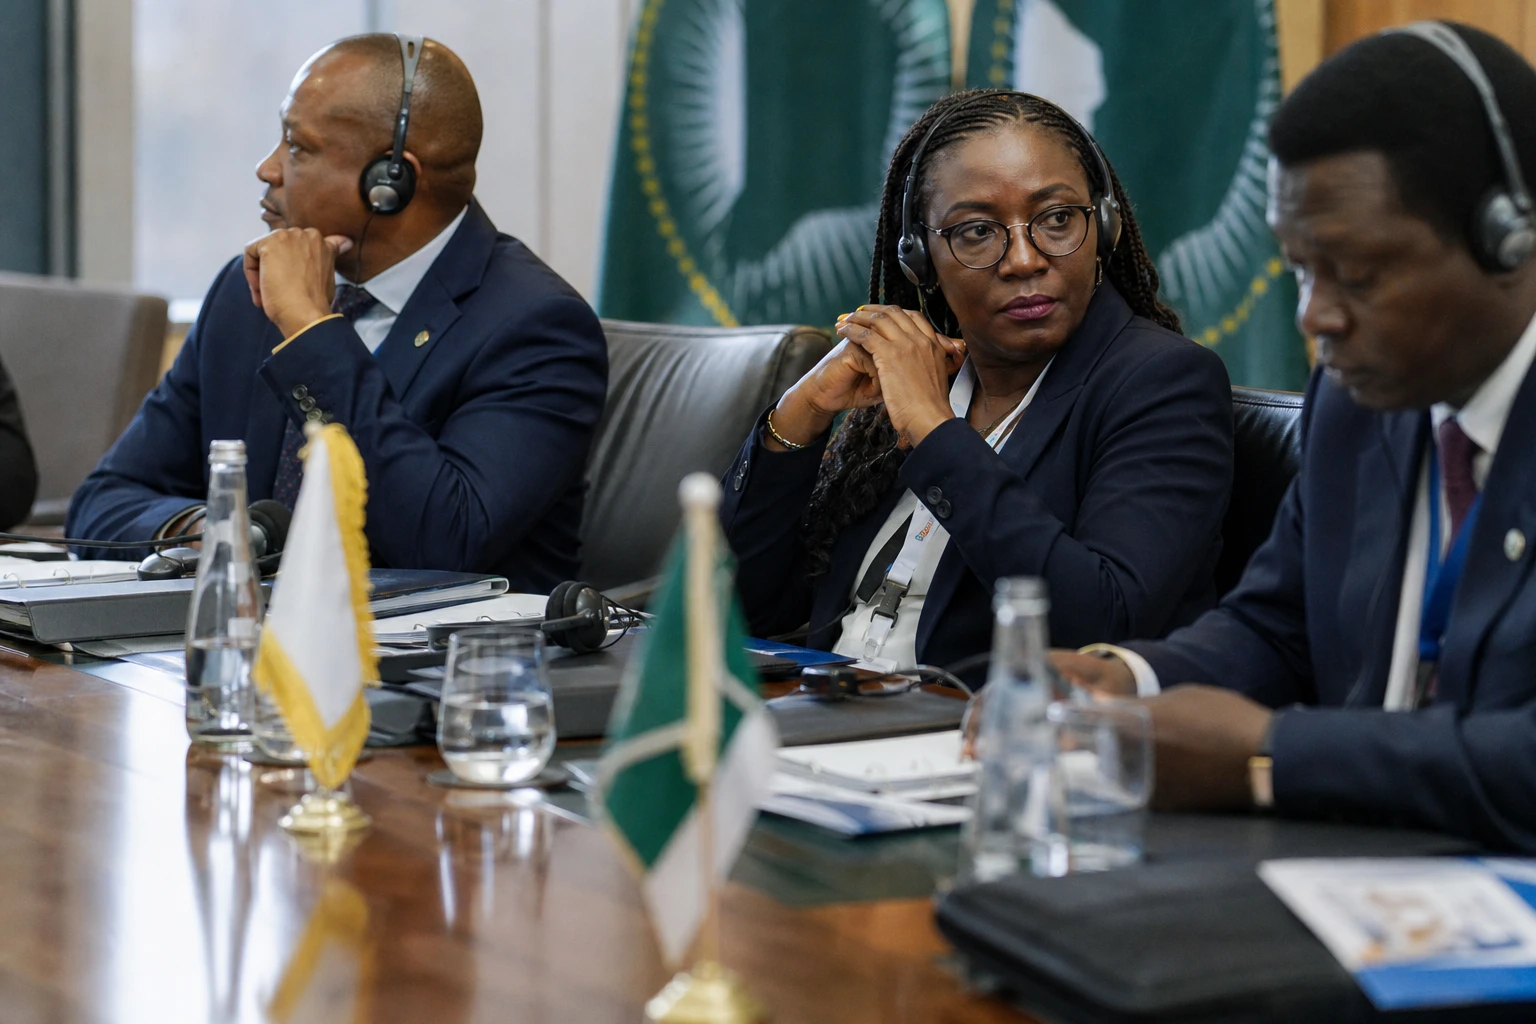
في 18 سبتمبر 2026 في نيروبي، وقّع محافظ البنك المركزي للكونغو، أندريه واميسو نكوالولوكي، الاتفاق الذي يكرّس انضمام البنك إلى PAPSS، على هامش اجتماعات مجلس محافظي جمعية البنوك المركزية الأفريقية. وأكد البنك المركزي للكونغو توقيع الاتفاق، وقدّمه بوصفه خطوة لتحديث نظام الدفع الوطني وتعزيز التكامل المالي في جمهورية الكونغو الديمقراطية.
PAPSS بنية تحتية طورتها أفريكسيم بنك بالتعاون مع الاتحاد الأفريقي وأمانة منطقة التجارة الحرة القارية الأفريقية. وتتيح للبنوك المركزية، ثم للبنوك التجارية ومقدمي خدمات الدفع المعتمدين، معالجة المدفوعات العابرة للحدود من دون الاستعانة بعدد متزايد من البنوك الوسيطة خارج القارة. وأُطلق النظام رسمياً في أكرا، غانا، في 13 يناير 2022، بعد مرحلة تجريبية في غرب أفريقيا.
وأدرج البنك المركزي للكونغو هذا الانضمام في إطار حركة أوسع لدمج البنى التحتية المالية الأفريقية. ويأتي القرار أيضاً في سياق تنامي التبادل التجاري بين جمهورية الكونغو الديمقراطية وعدد من اقتصادات القارة، في وقت يشدد فيه البنك المركزي الكونغولي على دوره في ضمان استقرار الأسعار والثقة بالفرنك الكونغولي.
ما الذي سيتغير للبنوك والشركات والأسر؟
الفائدة واضحة نظرياً. إذ ستتمكن شركة استيراد كونغولية من تسديد قيمة مشترياتها لمورّد أفريقي بالعملة المحلية لبلده، بدلاً من المرور بسلسلة تحويلات إلى الدولار أو اليورو. ويمكن أن يخفض ذلك الرسوم ويسرّع التسوية ويحد من بعض مخاطر سعر الصرف. كما يتيح الوصول إلى هذه البنية التحتية للبنوك التجارية تجنب إنشاء آليات تسوية ثنائية معقدة في كل بلد على حدة.
أما عملياً، فسيعتمد الأثر على تفعيل المؤسسات المالية الكونغولية للنظام. وقد أوضح البنك المركزي للكونغو ذلك بلا مواربة: فالأمر لا يقتصر على توقيع الاتفاق، بل يتطلب الاستخدام الفعلي للأداة من جانب البنوك ومقدمي خدمات الدفع. وبعبارة أخرى، ستتوقف الفائدة التي يجنيها المشغلون الاقتصاديون في كينشاسا ولوبومباشي وغوما وماتادي على سرعة التكامل التقني والتنظيمي.
وبالنسبة إلى الشركات الرسمية، يُقاس المكسب المحتمل بتقليص آجال السيولة وتكاليف المعاملات. أما الاقتصاد غير الرسمي، الذي لا يزال يشكل حصة كبيرة من دوائر التجارة الأفريقية، فقد يكون أثر النظام فيه غير مباشر لكنه ملموس، إذا ارتبطت المدفوعات الصغيرة وخدمات التحويل تدريجياً بهذه البنية التحتية. وهنا يتحدد الفرق بين اتفاق رمزي وأداة مفيدة في الحياة اليومية.
جمهورية الكونغو الديمقراطية ضمن مسار التقارب المالي القاري
يأتي انضمام جمهورية الكونغو الديمقراطية في وقت تعزز فيه عدة بنوك مركزية أفريقية ترابطها. وواصل PAPSS توسيع شبكته على مر السنين، بانضمام مزيد من البنوك المركزية والتجارية، في إشارة إلى أن التكامل المالي أصبح ورشة عمل ملموسة لا مجرد إعلان. وتعرض أفريكسيم بنك النظام اليوم بوصفه رافعة للتجارة والسيولة وأمن المدفوعات على مستوى القارة.
وبالنسبة إلى جمهورية الكونغو الديمقراطية، يتجاوز الملف حدود التقنية المصرفية. فهو يرتبط بالسيادة الاقتصادية وسلاسة التبادل وقدرة كينشاسا على توثيق ارتباط اقتصادها بالديناميات الإقليمية. وفي بلد يظل فيه الاستقرار النقدي مسألة حساسة، يمكن لأي تحسن في قنوات الدفع أن يعزز وضوح الرؤية أمام المشغلين، ويحسن حركة رؤوس الأموال بين وسط أفريقيا وشرقها وسائر المراكز التجارية في القارة.
والبعد القاري واضح. فإذا سارت عملية التنفيذ كما هو مخطط، ستنضم جمهورية الكونغو الديمقراطية إلى البلدان الساعية إلى جعل منطقة التجارة الحرة القارية الأفريقية أكثر من مجرد إطار قانوني. وسيكون الاختبار المقبل أمام البنوك الكونغولية، ومدى اتصالها الفعلي بالنظام، وقدرة السلطات على تحويل الاتفاق الموقّع في نيروبي إلى مدفوعات أكثر سلاسة للشركات الأفريقية.