Des paiements plus rapides pour un commerce africain encore freiné par les conversions
Pour une entreprise congolaise qui vend au Kenya, au Rwanda ou en Égypte, le vrai coût d’une transaction ne se limite pas au prix du produit. Il faut aussi payer les délais bancaires, les commissions et les conversions successives en devises. C’est précisément ce verrou que la République démocratique du Congo cherche à desserrer en rejoignant le PAPSS, le système panafricain de paiement et de règlement.
À l’échelle du continent, l’enjeu est connu depuis longtemps. Une grande partie des paiements intra-africains passe encore par des circuits externes, plus lents et plus coûteux. Le PAPSS a été conçu pour réduire cette dépendance, en facilitant les règlements transfrontaliers dans les monnaies locales. Pour la Zone de libre-échange continentale africaine, la ZLECAf, il s’agit d’un outil concret : sans mécanisme de paiement adapté, l’intégration commerciale reste incomplète.
La BCC formalise son entrée dans un réseau panafricain
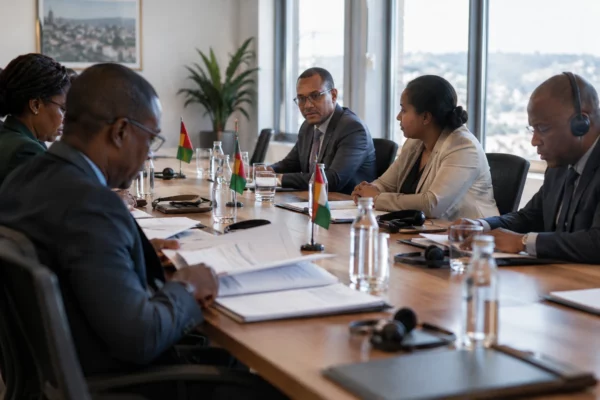
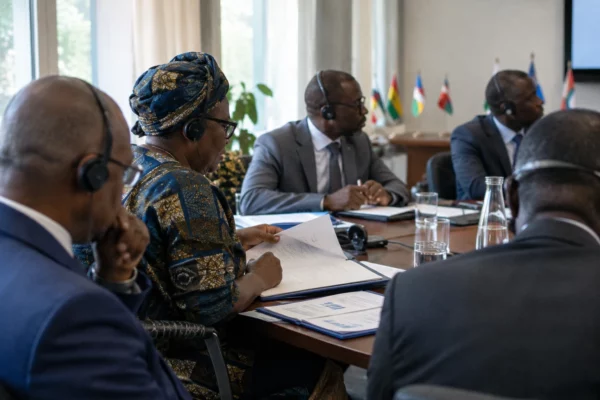
Le 18 septembre 2026 à Nairobi, le gouverneur de la Banque centrale du Congo, André Wameso Nkualoloki, a signé l’accord consacrant l’adhésion de la BCC au PAPSS, en marge des réunions du Conseil des gouverneurs de l’Association des banques centrales africaines, l’ABCA. La Banque centrale du Congo a elle-même confirmé cette signature et l’a présentée comme une étape de modernisation du système national de paiement et d’intégration financière de la RDC.
Le PAPSS est une infrastructure développée par Afreximbank avec l’Union africaine et le secrétariat de la ZLECAf. Il permet aux banques centrales, puis aux banques commerciales et aux prestataires de paiement agréés, de traiter des paiements transfrontaliers sans multiplier les correspondants bancaires hors du continent. Le système a été lancé officiellement à Accra, au Ghana, le 13 janvier 2022, après une phase pilote en Afrique de l’Ouest.
La BCC a inscrit cette adhésion dans le mouvement plus large d’intégration des infrastructures financières africaines. Ce choix intervient aussi dans un contexte de montée en puissance des échanges entre la RDC et plusieurs économies du continent, au moment où la banque centrale congolaise insiste sur son rôle de garant de la stabilité des prix et de la confiance dans le franc congolais.
Ce que cela change pour les banques, les entreprises et les ménages
Sur le papier, l’intérêt est simple. Une importatrice congolaise pourra régler un fournisseur africain dans la monnaie locale du pays concerné, plutôt que de passer par une chaîne de conversions en dollars ou en euros. Cela peut réduire les frais, accélérer le règlement et limiter certains risques de change. Pour les banques commerciales, l’accès à une telle infrastructure évite aussi de reconstruire, pays par pays, des mécanismes de règlement bilatéraux complexes.
Dans la pratique, l’effet dépendra de l’activation effective des établissements financiers congolais. La BCC l’a d’ailleurs dit sans détour : l’enjeu ne se limite pas à la signature, mais à l’utilisation réelle de l’outil par les banques et les prestataires de paiement. Autrement dit, le bénéfice pour les opérateurs économiques de Kinshasa, de Lubumbashi, de Goma ou de Matadi dépendra de la vitesse d’intégration technique et réglementaire.
Pour les entreprises formelles, le gain potentiel se mesure en délais de trésorerie et en coûts de transaction. Pour l’économie informelle, qui pèse encore fortement dans les circuits marchands africains, l’effet pourrait être indirect mais réel si les paiements de détail et les services de transfert s’adossent progressivement à cette infrastructure. C’est là que se joue la différence entre un accord symbolique et un outil utile au quotidien.
La RDC dans la dynamique continentale de convergence financière
L’adhésion de la RDC arrive à un moment où plusieurs banques centrales africaines renforcent leurs interconnexions. Le PAPSS a continué d’élargir son réseau au fil des années, avec des banques centrales et des banques commerciales supplémentaires, signe que l’intégration financière devient un chantier concret et non plus seulement déclaratif. Afreximbank présente aujourd’hui le système comme un levier de commerce, de liquidité et de sécurité des paiements à l’échelle continentale.
Pour la RDC, le dossier dépasse la technique bancaire. Il touche à la souveraineté économique, à la fluidité des échanges et à la capacité de Kinshasa à mieux arrimer son économie aux dynamiques régionales. Dans un pays où la stabilité monétaire reste un sujet sensible, toute amélioration des circuits de paiement peut renforcer la visibilité des opérateurs et améliorer la circulation des capitaux entre l’Afrique centrale, l’Afrique de l’Est et les autres pôles commerciaux du continent.
La portée continentale est claire. Si la mise en œuvre suit, la RDC rejoindra les pays qui cherchent à faire de la ZLECAf autre chose qu’un cadre juridique. Le prochain test sera celui des banques congolaises, de leur connexion effective au système et de la capacité des autorités à transformer cet accord signé à Nairobi en paiements plus fluides pour les entreprises africaines.