الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
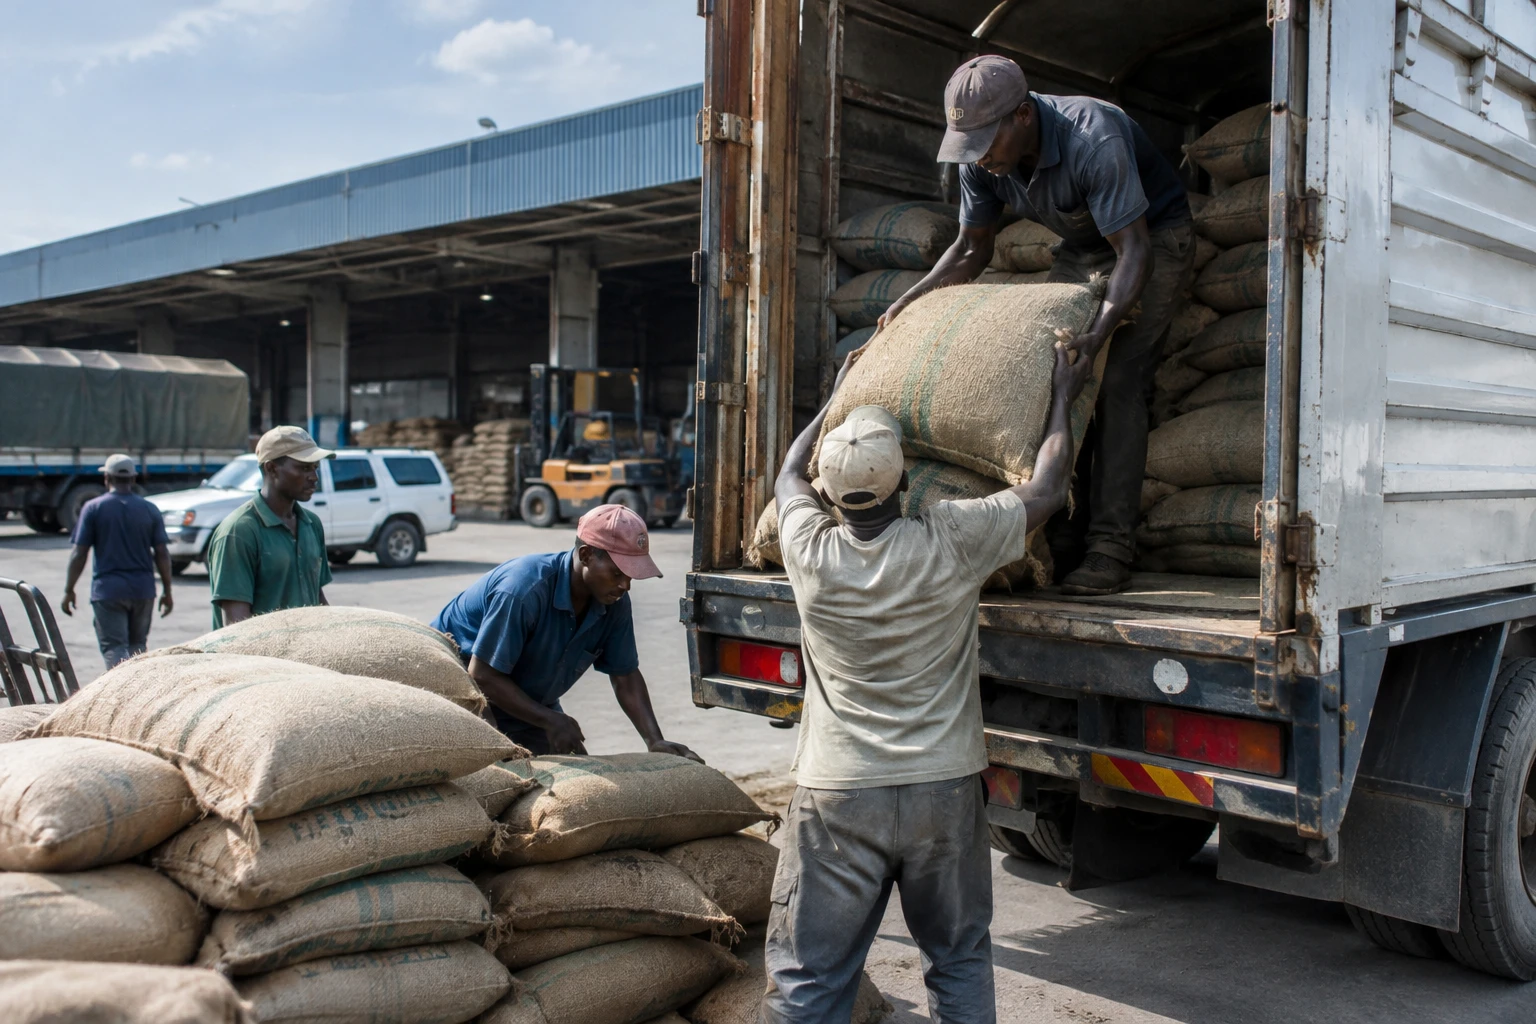
حين تشتري فيتنام كميات أقل من الكاجو الخام من بعض دول غرب أفريقيا، يتجاوز الأثر أرقام التجارة. فالطلب من مصانعها يكشف أيضاً تحولاً في مسارات التوريد، إذ تكسب تنزانيا أرضاً جديدة، فيما تطور كوت ديفوار قدراتها الصناعية.
السؤال محوري للمنتجين والمصنعين الأفارقة: هل ينبغي بيع الكاجو الخام سريعاً، أم الاحتفاظ بقيمة أكبر عبر تصنيعه محلياً؟ تخدم الاستراتيجيتان مصالح مختلفة، وتتوقف نتائجهما على المحصول والجودة والأسعار والأسواق المتاحة.
سوق فيتنامية تنوع مورديها
فيتنام مركز كبير لتصنيع وتصدير لبّ الكاجو. وتربطها مشترياتها من الكاجو الخام بمناطق الإنتاج في أفريقيا وجنوب شرق آسيا. ويظل الوصول إلى هذا السوق مهماً للبلدان المنتجة، حتى إن تفاوتت الكميات من موسم إلى آخر.
وفق نشرة سوقية أصدرتها N’kalô في 3 نوفمبر 2026، بلغت واردات فيتنام من الكاجو الخام نحو 2.36 مليون طن خلال الأشهر التسعة الأولى من العام، أي أقل بنحو 3% مقارنة بالفترة نفسها من عام 2025. وتظهر إحصاءات الجمارك التي أوردتها النشرة تفاوتاً في التطورات حسب بلد المنشأ. ولم يتسن التحقق بصورة مستقلة من هذه الأرقام في المصادر التي جرى الاطلاع عليها؛ لذا تظل منسوبة إلى N’kalô.
ويُقدّر أن المشتريات من كوت ديفوار ونيجيريا وغانا بلغت نحو 752,000 طن، مقابل 997,000 طن قبل عام، أي بتراجع قدره 25%. ويُقال إن الشحنات الإيفوارية انخفضت 20% إلى 435,522 طناً. كما يُقال إن الشحنات النيجيرية تراجعت 28% إلى 182,393 طناً، والغانية 34% إلى 134,074 طناً.
في الوقت نفسه، يُقال إن الإمدادات من كمبوديا ارتفعت 13%، ومن تنزانيا 19%. ولا يكفي هذا التباين للاستنتاج بأن السوق تشهد تحولاً دائماً، لكنه يشير إلى أن المشترين الفيتناميين لديهم مصادر متعددة ويمكنهم تعديل مشترياتهم وفق ظروف الموسم.
المحصول والجودة والتصنيع: عوامل متداخلة
ليس من الضروري أن يكون تراجع شحنات غرب أفريقيا ناجماً عن عامل واحد. فحجم المحصول مهم، وكذلك جودة الكاجو وأسعاره عند التصدير والكمية التي تستوعبها وحدات التصنيع المحلية. وقد يؤدي انخفاض مردود اللب إلى تقليل جاذبية الشحنة للمصنعين، حتى حين يظل الكاجو متاحاً.
في تقريره الصادر في أكتوبر 2026، أشار تاجر الجملة ofi إلى أن محاصيل غرب أفريقيا جاءت دون التوقعات الأولية من حيث الكمية والجودة. وذكرت الشركة وجود عيوب أكثر شيوعاً وانخفاض مردود اللب في شحنات غانية وإيفوارية موجهة إلى فيتنام والهند. وهذا تقييم صادر عن جهة تجارية؛ وهو يلقي الضوء على السوق، لكنه لا يشكل بمفرده قياساً شاملاً للمحصول الإقليمي.
كما أن نمو التصنيع في كوت ديفوار يغير تدفقات التجارة. وتفيد مجموعة صناعيي الكاجو في كوت ديفوار بأن مصانع البلاد عالجت 659,579 طناً من الكاجو الخام في 2025، مقابل 344,026 طناً في 2024. وأوردت الحكومة الإيفوارية هذه الكميات أيضاً. وقد يؤدي ارتفاع النشاط المحلي إلى تقليص الكمية المتاحة للتصدير بحالتها الخام، مع زيادة المعروض من لبّ الكاجو المصنّع.
هذا التغيير ليس تجارياً فحسب، بل ينقل جزءاً من القيمة المضافة إلى البلد المنتج ويدعم نشاط المصانع ومورديها. لكنه يطرح أيضاً أسئلة عملية: هل تستطيع الوحدات العمل بانتظام، وشراء المحصول بشروط مجدية، والحفاظ على أسواق لمنتجاتها؟ فزيادة الطاقة الإنتاجية لا تضمن تلقائياً تحقيق الإيرادات نفسها لجميع العاملين في القطاع.
وبلغت صادرات كوت ديفوار من لبّ الكاجو 44,403 أطنان بين يناير ومايو 2026، وفق بيانات من N’kalô نقلتها منظمة CAC International الكمبودية. ويشير هذا الرقم إلى نمو مبيعات المنتجات المصنّعة، لكنه لا يتيح وحده قياس كميات الكاجو الخام التي عولجت على مدار العام بأكمله.
وقد تؤثر الأسعار أيضاً في خيارات المشترين. ونقل التحالف الأفريقي للكاجو في يوليو 2026 سعراً مرجعياً للتصدير بلغ 1,600 دولار للطن من الكاجو النيجيري، مقابل 960 دولاراً للكاجو الإيفواري. ويوضح فارق الأسعار المعلن مدى حساسية السوق للأسعار بين بلدان المنشأ، لكنه لا يثبت أن السعر وحده يفسر تراجع المشتريات النيجيرية.
ما الذي يشير إليه تقدم تنزانيا — وما الذي لا يشير إليه
بالنسبة إلى تنزانيا، توفر الزيادة المعلنة في الشحنات إلى فيتنام منفذاً إضافياً لقطاع زراعي يتجه إلى الأسواق الدولية. لكن نمو الصادرات خلال تسعة أشهر لا يكشف، بمفرده، عن دخل المنتجين أو انتظام الصادرات أو حصة المحصول التي تُصنّع داخل البلاد. وتتطلب هذه الجوانب بيانات وطنية إضافية.
وتندرج هذه الحركة ضمن منافسة على الإمدادات بين جنوب شرق آسيا وعدة مناطق إنتاج أفريقية. وبالنسبة إلى المصدّرين التنزانيين ونظرائهم في غرب أفريقيا، تظل جودة الكاجو وتكاليف النقل والأسعار المعروضة عوامل حاسمة. وفي دودوما، عاصمة تنزانيا، تتصل نتائج القطاع أيضاً بخيارات السياسة الزراعية: دعم مبيعات الكاجو الخام أم زيادة التصنيع المحلي.
وعلى المستوى الإقليمي، يتعلق الأمر أيضاً بالتعاون بين البلدان المنتجة. فمجموعة شرق أفريقيا (EAC)، وهي منظمة للتكامل الإقليمي تنتمي إليها تنزانيا، تمثل إطاراً للتشاور الاقتصادي. ولا تثبت أرقام التجارة مع فيتنام وجود استراتيجية مشتركة للكاجو بالفعل، بل تذكّر بأهمية تحسين مقارنة البيانات ومعايير الجودة وفرص التصنيع بين المنتجين.
وستكون المؤشرات التالية التي ينبغي متابعتها هي النتائج الكاملة للتبادل التجاري الفيتنامي في 2026، والكميات المحصودة والمصنّعة فعلياً في البلدان الموردة، وتطور الأسعار حسب بلد المنشأ. وبالنسبة إلى تنزانيا، لن يكون كسب حصة من السوق مستداماً إلا إذا أفضى إلى منافذ بيع يمكن توقعها. أما غرب أفريقيا، فلا يقتصر التحدي أمامها على استعادة أحجام التصدير، بل يشمل أيضاً ترسيخ الجودة والقيمة التي تُخلق محلياً.