الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
معدن هادئ لكنه أصبح محورياً
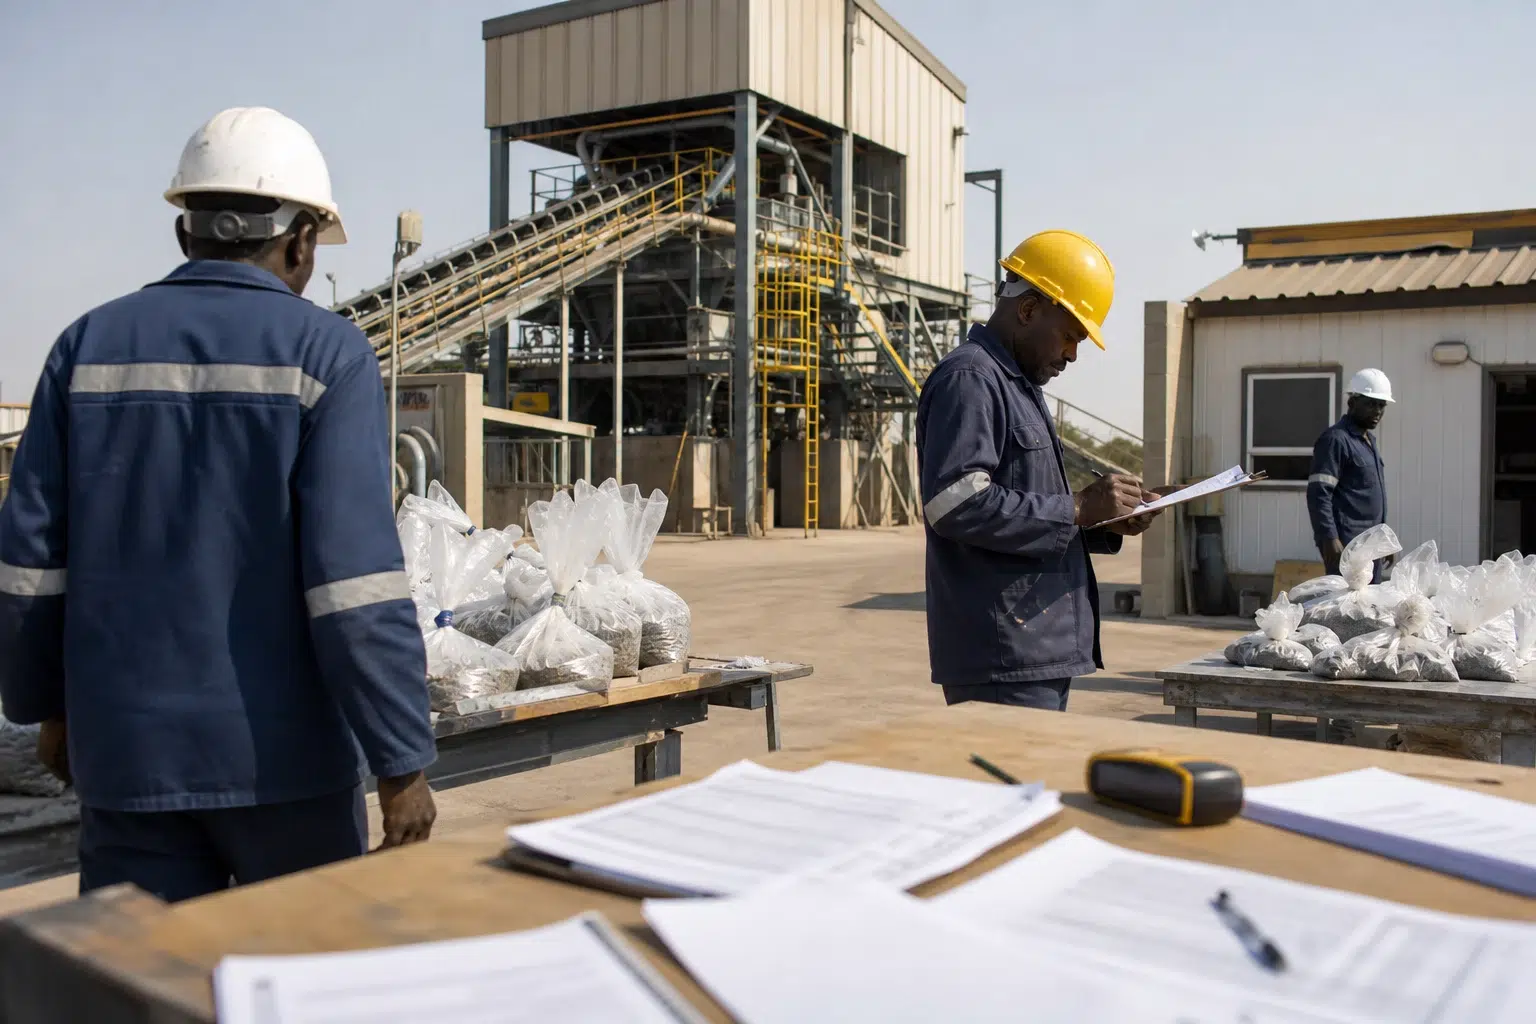
لا يتصدر الليثيوم عناوين الأخبار كل يوم. لكنه يؤثر بالفعل في الخيارات الصناعية، والإيرادات التعدينية، وموازين القوى بين الدول والمستثمرين ومشتري البطاريات. وفي أفريقيا، لم يعد السؤال يقتصر على من يستخرج هذا المعدن الاستراتيجي، بل على من يستحوذ على قيمته، من المنجم حتى المعالجة الكيميائية.
يأتي هذا الصعود في سوق لا تزال تهيمن عليها بضعة مراكز: الصين في التكرير، وأستراليا في الاستخراج، ودول المخروط الجنوبي لأمريكا الجنوبية في مركز الليثيوم. لذلك فإن التحدي واضح أمام الدول الأفريقية: الخروج من دور المورد البسيط للصخور المصدرة، غالباً بأسعار منخفضة، واكتساب موقع أكثر رسوخاً في سلسلة القيمة.
في عدد من العواصم الأفريقية، أصبح هذا التحول قضية سياسة اقتصادية بقدر ما هو قضية تعدين. فقد شددت زيمبابوي قواعد تصدير مركزات الخام لتشجيع المعالجة المحلية. كما جعلت مالي تصنيع سلسلة الإنتاج أولوية. وفي الوقت نفسه، تسعى جمهورية الكونغو الديمقراطية وغانا وناميبيا إلى تحويل مشاريعها إلى إيرادات ووظائف وبنى تحتية.
نمو سريع لكنه شديد التركّز
بحسب الوكالة الدولية للطاقة، مثلت أفريقيا 14% من إمدادات الليثيوم العالمية في 2025، مقابل 11% في 2024 و6% في 2023. وأفادت الوكالة نفسها بارتفاع الإنتاج الأفريقي 44% خلال عام واحد. ويظل هذا النمو لافتاً، لكنه يستند أساساً إلى بضعة مشاريع كبرى دخلت مرحلة الإنتاج أو رفعت وتيرة عملها.
ولا تزال زيمبابوي المحرك الرئيسي لهذا الزخم. فقد شهدت مواقع مثل بيكيتا وأركاديا وسابي ستار توسعاً كبيراً في السنوات الأخيرة. ويجسد مشروع أركاديا أيضاً اتجاهاً آخر، هو ظهور وحدات لإنتاج كبريتات الليثيوم، وهي مادة أكثر تصنيعاً من المركز الخام. وأكدت مجموعة هوايو تشغيل مشروع للكبريتات في أركاديا، بطاقة معلنة تبلغ 50,000 طن سنوياً.
وفي مالي، شكل بدء الإنتاج في مشروع غولامينا، الذي افتتح في ديسمبر 2024، نقطة تحول. ويصف المشغلون الموقع بأنه أصل عالمي المستوى، فيما أعلنت وزارة المناجم المالية في 2025 أن بوغوني عززت موقع البلاد بين الدول المنتجة. وتتحدث السلطات المالية عن توفير 500 وظيفة في بوغوني حتى الآن، مع زيادة العدد إلى 800 لاحقاً، فضلاً عن استثمار بقيمة 65 مليون دولار للمرحلة الأولى. من جانبها، أفادت هيئة الإذاعة والتلفزيون المالية بوجود اتفاق استغلال بقيمة 175 مليار فرنك أفريقي في بوغوني.
وتتقدم جمهورية الكونغو الديمقراطية أيضاً عبر مشروع مانونو، الذي تصفه كينشاسا بأنه أول استغلال لليثيوم في تاريخها. وطلبت وزارة التجارة الخارجية إعطاء الأولوية للمعالجة المحلية من أجل خلق قيمة مضافة قبل التصدير. وتشير شركة زيجين للتعدين إلى أن المشروع يتقدم على مراحل. وفي الخطاب الكونغولي، حُددت طاقة المرحلة الأولى بـ500,000 طن سنوياً، فيما تشير وثائق أخرى للمشروع إلى زيادة تدريجية في الإنتاج.
ثقل رؤوس الأموال الصينية ومعركة القيمة المضافة
لا تُقرأ جغرافيا الليثيوم الأفريقي بالأطنان وحدها، بل أيضاً بجنسيات الممولين والمقاولين والمشترين. وتقدّر الوكالة الدولية للطاقة أن شركات مقرها الصين تسيطر على 65% من قدرات استخراج الليثيوم الجديدة التي طُورت في أفريقيا. ويشير التقرير نفسه إلى أن الصين رفعت حصتها من إنتاج الليثيوم المكرر عالمياً من 70% في 2024 إلى 75% في 2025. وبعبارة أخرى، يتوسع الاستخراج في أفريقيا، لكن المعالجة لا تزال إلى حد بعيد خارج القارة.
هنا تكمن المفاضلة السياسية الحقيقية. فتصدير مركزات السبودومين يدر إيرادات، لكنه لا يخلق سوى قدر محدود من الصناعة المحلية. أما إنشاء مصنع للمعالجة فيتطلب كهرباء مستقرة وطرقاً ومعايير صناعية وقوى عاملة مؤهلة. ولهذا تشدد هراري على «تعظيم الاستفادة»، وهو مصطلح شائع في أفريقيا الجنوبية للدلالة على المعالجة المحلية للمعادن. وتريد زيمبابوي ألا تظل مجرد محطة خروج على خريطة شحنات البضائع.
وتبدو الاستراتيجية في مالي مماثلة، وإن كانت تأتي في سياق مرحلة انتقالية عسكرية تسعى فيها الدولة إلى استعادة السيطرة على الموارد الاستراتيجية. والرسالة الرسمية ثابتة: ينبغي أن يسهم الليثيوم في توفير الوظائف المحلية والإيرادات الضريبية وتعزيز الاستقلال الصناعي. لكن الاعتماد على رأس المال الخارجي لا يزال قائماً. فوجود غانفنغ ليثيوم في غولامينا، وهوايو في أركاديا، وزيجين في مانونو، فضلاً عن مصالح هوايو في مشروع إويا في غانا، يبين أن الجزء الأكبر من التمويل والتكنولوجيا والوصول إلى الأسواق لا يزال منظماً عبر مجموعات صينية.
وتجسد غانا هذا التوتر بوضوح. فقد صادق البرلمان في مارس 2026 على رخصة التعدين لمشروع إويا، الذي يوصف بأنه أول موقع لليثيوم في البلاد. وتصف شركة أتلانتيك ليثيوم المشروع بأنه متقدم نحو الإنتاج، فيما أعلنت شركة إلفرا في مايو 2026 اتفاقاً للتنازل عن حصتها لصالح تشجيانغ هوايو كوبالت. وتريد البلاد إيرادات، لكنها تسعى أيضاً إلى تجنب تكرار السيناريو التعديني الأفريقي القديم: استخراج سريع، وقيمة محدودة محلياً، وأرباح تُجنى بعيداً.
ما الذي يمكن أن تكسبه أفريقيا، وما الذي لا يزال عليها ضمانه
يفتح المسار الحالي آفاقاً جديدة. فهو قد يزيد الإيرادات العامة، ويوفر وظائف مباشرة وغير مباشرة، ويدعم الموردين المحليين، ويجذب بنى تحتية مفيدة لقطاعات أخرى. كما قد يبعث طموحاً صناعياً أوسع، ولا سيما إذا نجحت الدول في الربط بين الاستخراج والمعالجة والطاقة منخفضة التكلفة. لكن ذلك ليس مضموناً. فقد يعزز مشروع تعديني الميزان التجاري من دون أن يحول النسيج الإنتاجي على نحو مستدام.
وتختلف الآثار كثيراً باختلاف الأطراف. فبالنسبة إلى الحكومات، أصبح الليثيوم أداة للسيادة الاقتصادية والتفاوض الدولي. وبالنسبة إلى المستثمرين، يمثل سباقاً على الاحتياطيات والعقود طويلة الأجل. أما السكان المحليون، فتتعلق تطلعاتهم بوظائف حقيقية وتعويضات عن الأراضي وطرق صالحة للاستخدام ومياه ورقابة بيئية موثوقة. وقد تظل الفجوة هائلة بين العاصمة ومناطق التعدين إذا لم تواكبها إعادة توزيع العوائد.
وعلى مستوى القارة، يعيد تقدم أفريقيا في مجال الليثيوم طرح سؤال أوسع: كيف يمكنها التأثير في تحول الطاقة العالمي من دون البقاء في أسفل سلسلة القيمة؟ لن يأتي الجواب من باطن الأرض وحده، بل سيتوقف أيضاً على السياسات الصناعية والأسواق الإقليمية والتعاون داخل التجمعات الاقتصادية الإقليمية وقدرة الدول على التفاوض بشأن عقود أكثر توازناً. لذا فإن المحطات المقبلة التي تستحق المتابعة تقع في المناجم والمصانع والبرلمانات، وكذلك في قوانين التعدين وقرارات الاستثمار.