الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
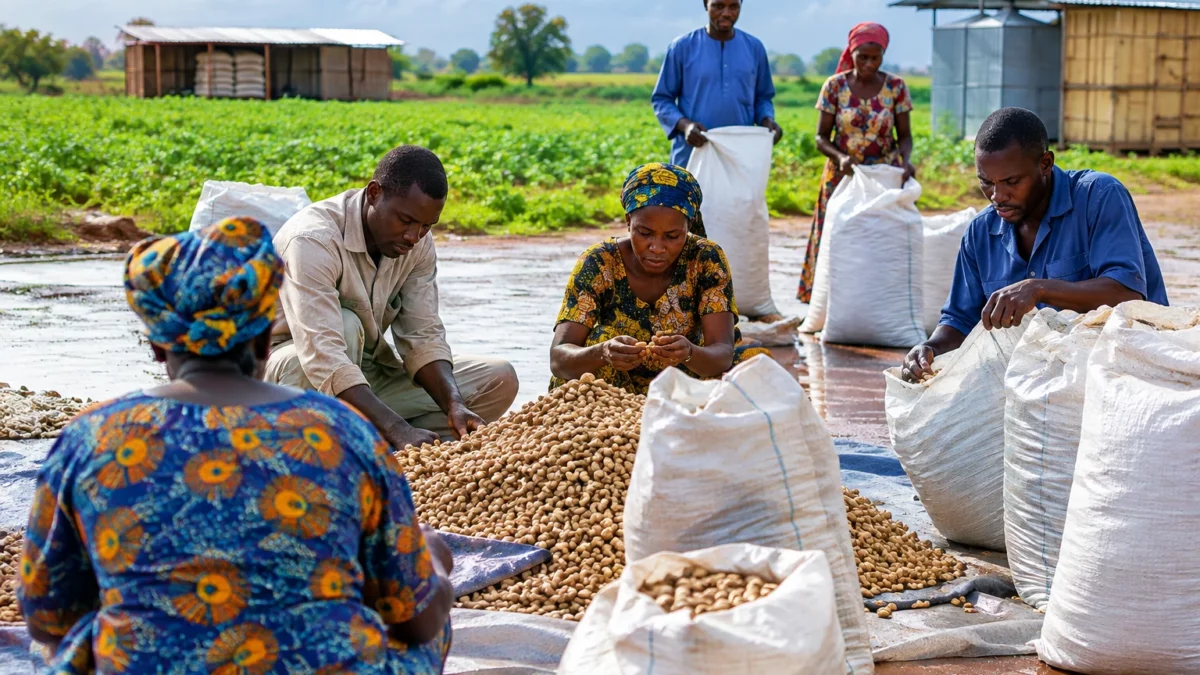
يمكن أن يؤدي إبقاء الفول السوداني داخل الحدود إلى تزويد معاصر الزيت النيجرية. لكن من دون أسعار مجزية، وقدرات تخزين وتصنيع، قد يؤدي الحظر أيضاً إلى تقليص منافذ بيع المنتجين. ويتمثل التحدي في مواءمة قرار تجاري مع واقع سلسلة الإنتاج بأكملها.
قرار وطني واستثناء لدول الساحل
أعلن وزير التجارة والصناعة النيجري، عبد الله سيدو، في 13 نوفمبر 2026 حظر تصدير الفول السوداني من النيجر. ويأتي هذا الإجراء بموجب قرار وُقّع في 11 نوفمبر. وتقول السلطات إنها تريد تخصيص المادة الخام للسوق المحلية وتزويد الوحدات المحلية، ولا سيما تلك التي تنتج زيت الطعام. ولا تزال البلاد تستورد هذا المحصول. وتوضح الوزارة أن ترخيصاً استثنائياً قد يسمح بالتصدير إلى الأعضاء الآخرين في تحالف دول الساحل، وهو تكتل يضم النيجر ومالي وبوركينا فاسو.
يميّز هذا الاستثناء الحظر عن وقف كامل للتبادل التجاري في منطقة الساحل. لكنه يضع المتعاملين أمام إجراءات ترخيص ورقابة مشددة. ووفقاً لوكالة الأنباء النيجرية، يجوز للموظفين المخولين ضبط الشحنات المصدّرة بالمخالفة. لذا، ستؤثر آليات التطبيق العملية بقدر تأثير النص نفسه، إذ ستحدد الكميات التي تتداول والوجهات التي تصل إليها والظروف التي يتم فيها ذلك.
يأتي هذا الإجراء في سياق تسعى فيه حكومات منطقة الساحل إلى تصنيع مزيد من المواد الخام محلياً. ففي مالي، علّق قرار صادر في 3 أكتوبر 2024 تصدير عدة منتجات، من بينها الفول السوداني، لتشجيع تصنيعها محلياً. وفي بوركينا فاسو، يخضع الفول السوداني لشرط الحصول على ترخيص تصدير خاص. وتختلف الأدوات المتبعة: حظر مع استثناء في النيجر، وتعليق في مالي، ورقابة إدارية في بوركينا فاسو.
كميات كبيرة وتبادل يصعب قياسه
بحسب أرقام قاعدة بيانات FAOSTAT لعام 2024، بلغ محصول الفول السوداني نحو 677,000 طن في النيجر، و611,000 طن في بوركينا فاسو، و497,000 طن في مالي. وتمثل هذه البلدان الثلاثة حصة ملحوظة من المعروض في غرب أفريقيا. وتقدّر هذه الأرقام حجم الإنتاج، لا الكميات المتاحة فعلياً للصناعة؛ إذ ينبغي أيضاً احتساب البذور والاستهلاك الذاتي والمبيعات المحلية والفواقد.
لا تعكس بيانات الصادرات المعلنة بالضرورة جميع التدفقات. فقدّرت دراسة أُعدت عام 2023 عن سلسلة إنتاج الفول السوداني في النيجر الصادرات بنحو 20,000 طن في سنة الأساس 2022، أي ما يقارب 3% من الإنتاج الذي اعتمدته الدراسة. ووفقاً لها، كانت التدفقات المسجلة رسمياً أقل بكثير. ويشير هذا الفارق إلى محدودية متابعة التجارة عبر الحدود إحصائياً، ويدعو إلى الحذر قبل قياس أثر الحظر بالاستناد إلى البيانات الجمركية وحدها.
وتكتسب التداعيات الإقليمية أهمية أكبر لأن النيجر ومالي وبوركينا فاسو انسحبت من المجموعة الاقتصادية لدول غرب أفريقيا في 29 يناير 2025. غير أن المجموعة طلبت استمرار استفادة السلع المنتجة في هذه البلدان الثلاثة من نظامها لتحرير التجارة، حتى إشعار آخر. ويشكّل الاستثناء الذي أعلنت عنه نيامي لشركاء تحالف دول الساحل واستمرار هذه الترتيبات الإقليمية إطارين يتعين التوفيق بينهما. وقد تصبح الحدود الفاصلة بين القاعدة الوطنية والتبادل التجاري في منطقة الساحل ونظام المجموعة الاقتصادية لدول غرب أفريقيا حاسمة بالنسبة إلى التجار.
التصنيع المحلي أمام اختبار القدرات
قد يتيح تقييد الصادرات مزيداً من المواد الخام لمعاصر الزيت، لكنه لا يوفر وحده المعدات والتمويل والأسواق اللازمة لاستيعاب المحاصيل. وسيتعين أيضاً ضمان التخزين وتنظيم جمع المحصول ونقله من مناطق الإنتاج إلى وحدات التصنيع، ولا سيما حول نيامي وفي أحواض الاستهلاك الأخرى. وتختلف احتياجات العاملات في التصنيع على نطاق صغير عن احتياجات المشغلين الصناعيين، لكن كليهما يعتمد على إمدادات منتظمة.
وتتمثل المسألة العاجلة بالنسبة إلى المنتجين والتجار في السعر الذي سيُشترى به الفول السوداني في السوق المحلية. فإذا ظلت القدرات المحلية غير كافية أو كان عدد المشترين محدوداً، فقد يضعف تقييد منافذ البيع الخارجية قدرتهم على التفاوض. وفي المقابل، يمكن لعقود شراء يمكن التنبؤ بها وتصنيع يضمن عائداً مجزياً على الجودة أن يبقيا قيمة أكبر داخل البلاد. لذا، لا يتحقق التوازن بين الأسعار المناسبة للمستهلكين ودخل المنتجين بمجرد فرض الرقابة على الصادرات.
وتعرض الوزارة الإجراء أيضاً بوصفه وسيلة لدعم إنتاج الزيت المحلي والحد من الواردات. ولتقييم نتائجه، ينبغي متابعة الإمدادات الفعلية للوحدات، وكميات الزيت المنتجة، والأسعار المدفوعة للمنتجين، والتراخيص الاستثنائية الممنوحة. ويؤكد النص المنشور القرار، لكن المصادر التي جرى الاطلاع عليها لا تتضمن بعد حصيلة للتطبيق أو جدولاً زمنياً لإعادة النظر فيه.
اختبار للسياسات الصناعية في منطقة الساحل
يتجاوز هذا القرار النيجر، إذ يختبر توجهاً مشتركاً لتحالف دول الساحل يتمثل في الاحتفاظ بحصة أكبر من القيمة الزراعية داخل المنطقة. غير أن تجربتي مالي وبوركينا فاسو تُظهران أن الأدوات ليست موحدة. ولن يكون السؤال الأساسي هو ما إذا كانت الصادرات تخضع للضوابط، بل ما إذا كان المنتجون يجدون مشترين، والمصانع تعمل، وقنوات التبادل الإقليمية تظل قابلة للاستخدام.
وينبغي أيضاً أن تميّز المتابعة بين التدفقات التجارية الرسمية والتجارة المحلية القريبة، التي كثيراً ما لا تُحصى بدقة. فإذا انتقل التبادل إلى قنوات غير معلنة، فقد يصعب تقييم الإجراء ويصبح تطبيقه متفاوتاً. أما إذا استوعبت الوحدات المحلية المحاصيل بشروط مجدية، فقد يعزز ذلك إنتاج الزيت في النيجر. وبين هذين المسارين، ستكون المؤشرات المقبلة هي أسعار الشراء عند التجميع، ونشاط المصنّعين، وتراخيص التصدير إلى الشركاء في منطقة الساحل.