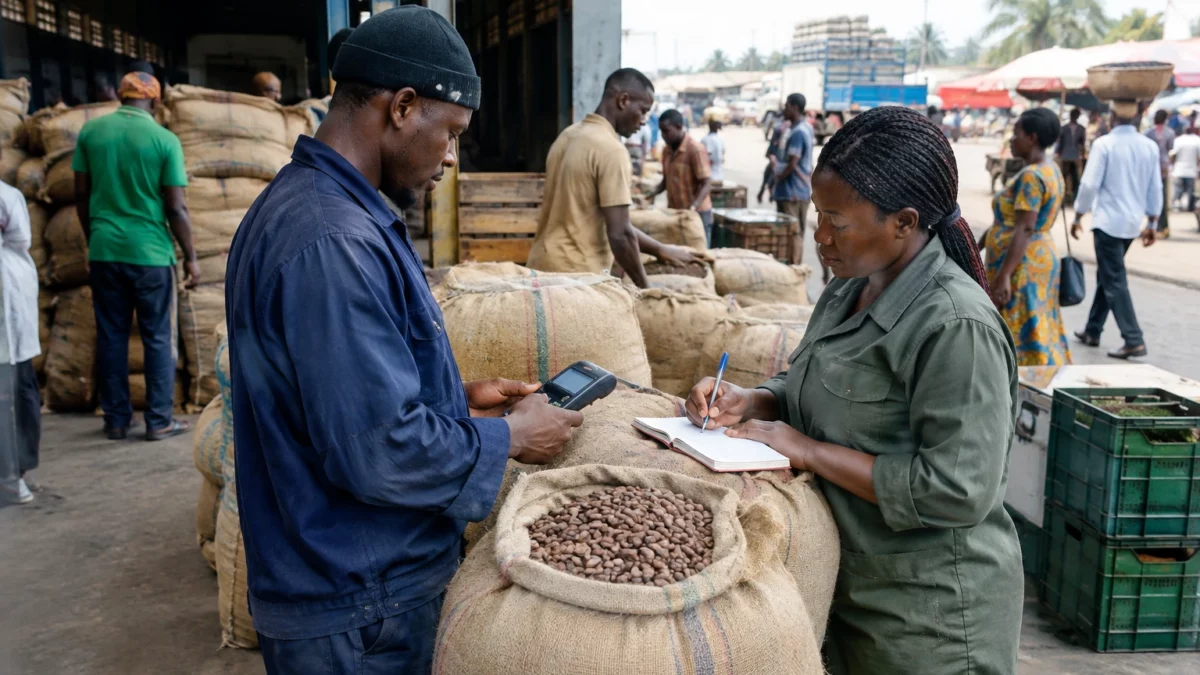
Entre le prix fixé au producteur et la fève vendue à l’export, le café-cacao passe par une chaîne d’acteurs qui doivent souvent financer leurs opérations avant d’encaisser leurs recettes. En Côte d’Ivoire, une banque annonce renforcer son appui à cette chaîne pour la campagne 2026-2027. Reste une question concrète : comment le financement peut-il soutenir à la fois la collecte, les revenus agricoles et la transformation locale ?
Une campagne déjà encadrée par des prix garantis
La campagne principale 2026-2027 a été officiellement ouverte le 1er septembre à Abidjan. Le gouvernement a annoncé un prix minimum garanti de 1 200 FCFA le kilogramme pour le cacao et de 1 300 FCFA pour le café. Ces tarifs bord champ désignent les montants planchers dus aux producteurs pour leur récolte. L’Agence ivoirienne de presse a rapporté l’annonce, également relayée par le Conseil du Café-Cacao, l’organisme public chargé de réguler la filière.
Ce cadre est important pour les planteurs, mais il ne règle pas à lui seul les besoins de trésorerie du secteur. Entre l’achat des fèves, leur transport, leur séchage, leur stockage et leur acheminement vers les ports ou les unités de transformation, les dépenses s’accumulent avant la vente finale. Les coopératives, négociants et exportateurs doivent pouvoir mobiliser des fonds au bon moment.
Le sujet dépasse les frontières nationales. La Côte d’Ivoire appartient à l’UEMOA, l’Union économique et monétaire ouest-africaine, et à la CEDEAO, la communauté économique régionale d’Afrique de l’Ouest. Le commerce du cacao y relie producteurs, transporteurs, entreprises et services financiers, tandis que les décisions ivoiriennes pèsent sur les marchés régionaux et mondiaux.
Une offre bancaire annoncée sur plusieurs maillons
Le 29 septembre 2026, à Abidjan, Banque Atlantique Côte d’Ivoire a lancé son dispositif bancaire pour la campagne, en présence de Naziha Belkeziz, présidente-directrice générale du groupe Banque Centrale Populaire (BCP), auquel appartient la banque. L’établissement indique vouloir accompagner l’ensemble de la chaîne, de la production à l’exportation, en incluant collecte, négoce, stockage et transformation.
Son offre annoncée couvre le financement de campagne et de collecte, le préfinancement d’opérations, le stockage, les activités des exportateurs ainsi que les investissements et projets de transformation locale. La banque s’appuie notamment sur son « Desk Agri », un dispositif spécialisé présenté comme adapté aux cycles et aux besoins du secteur. Les modalités détaillées — volumes engagés, bénéficiaires, conditions de crédit et résultats attendus — ne sont toutefois pas précisées dans les informations disponibles.
Cette distinction compte. L’annonce d’un dispositif ou d’une enveloppe de financement ne permet pas, à elle seule, de mesurer l’accès réel au crédit pour les coopératives et les producteurs. Les petites organisations n’ont pas nécessairement les mêmes garanties, capacités administratives ou relations bancaires que les grands négociants et exportateurs. L’effet du programme dépendra donc aussi de la manière dont les financements seront distribués.
Le financement, levier mais aussi point de vigilance
Pour une coopérative, un crédit de campagne peut faciliter l’achat des fèves et leur acheminement sans attendre le règlement d’un acheteur. Pour un exportateur, le préfinancement peut couvrir les opérations jusqu’à l’expédition. Quant au stockage, il peut donner davantage de souplesse pour organiser les ventes. Ces mécanismes peuvent fluidifier la chaîne, à condition que les délais de remboursement tiennent compte du calendrier agricole et commercial.
Les producteurs restent au premier rang des enjeux, mais ne sont pas toujours les premiers bénéficiaires directs des financements bancaires. Une amélioration de la trésorerie des intermédiaires ne garantit pas automatiquement un paiement rapide au planteur ni le respect du prix minimum. La transparence des achats, la traçabilité des paiements et la solidité des coopératives resteront donc des éléments déterminants.
La transformation locale constitue un autre enjeu. Financer des équipements ou des projets industriels peut accroître la valeur créée en Côte d’Ivoire, au-delà de la vente de fèves. Mais ces investissements demandent du capital, des débouchés et une capacité à faire face aux variations des cours et des coûts. Leur contribution se jugera sur les capacités effectivement mises en service et la valeur conservée dans l’économie ivoirienne.
Un test pour la filière et la finance régionale
Banque Atlantique inscrit son initiative dans la stratégie du groupe BCP, présent dans plusieurs pays africains et actif dans l’espace UEMOA. Cette présence régionale peut faciliter l’accompagnement d’opérateurs travaillant dans plusieurs marchés. Elle ne remplace cependant ni la régulation publique ivoirienne ni les organisations professionnelles qui représentent les différents maillons de la filière.
Pour la campagne en cours, les indicateurs à suivre seront concrets : accès des coopératives au financement, rapidité des paiements, capacité de collecte et de stockage, et réalisation des investissements de transformation annoncés. Les résultats permettront de distinguer une présence bancaire renforcée d’un changement réellement perceptible pour les entreprises et les producteurs.
La filière ivoirienne s’inscrit dans une économie ouest-africaine interdépendante, mais ses retombées restent d’abord nationales et locales. À Yamoussoukro, capitale politique du pays, comme dans les bassins de production et à Abidjan, où se concentrent une partie des activités commerciales, le défi est de mieux relier financement, production et création de valeur. Le prochain bilan de campagne dira si les nouveaux concours bancaires ont répondu à ce besoin.