Dans la Copperbelt, les anciennes zones de stockage minières changent progressivement de statut. Longtemps considérés comme des passifs industriels, les résidus de cuivre et de cobalt deviennent des ressources à part entière. Leur retraitement pourrait augmenter l’offre sans ouvrir immédiatement de nouveaux fronts miniers.
Cette évolution concerne d’abord la République démocratique du Congo (RDC) et la Zambie, deux piliers de la production cuprifère africaine. Elle s’étend aussi à l’Afrique australe et au Maroc. Partout, la même question se pose : comment récupérer les métaux encore présents dans des matériaux déjà extraits, broyés et stockés en surface ?
La Copperbelt ouvre une nouvelle séquence industrielle
Le mouvement s’est accéléré le 29 septembre 2026. La société américaine Copper Intelligence et la canadienne CoTec Holdings ont annoncé la finalisation d’un accord pour créer une coentreprise dédiée à l’évaluation de résidus historiques de cuivre en RDC. Le périmètre vise plusieurs districts miniers anciens du pays, notamment dans la région cuprifère du Katanga historique.
Le projet reste à un stade précoce. Les partenaires doivent encore identifier les sites, mesurer les volumes récupérables, choisir les procédés adaptés et réunir les financements nécessaires. Cette prudence est importante : un terril contenant du cuivre n’est pas automatiquement une mine rentable.
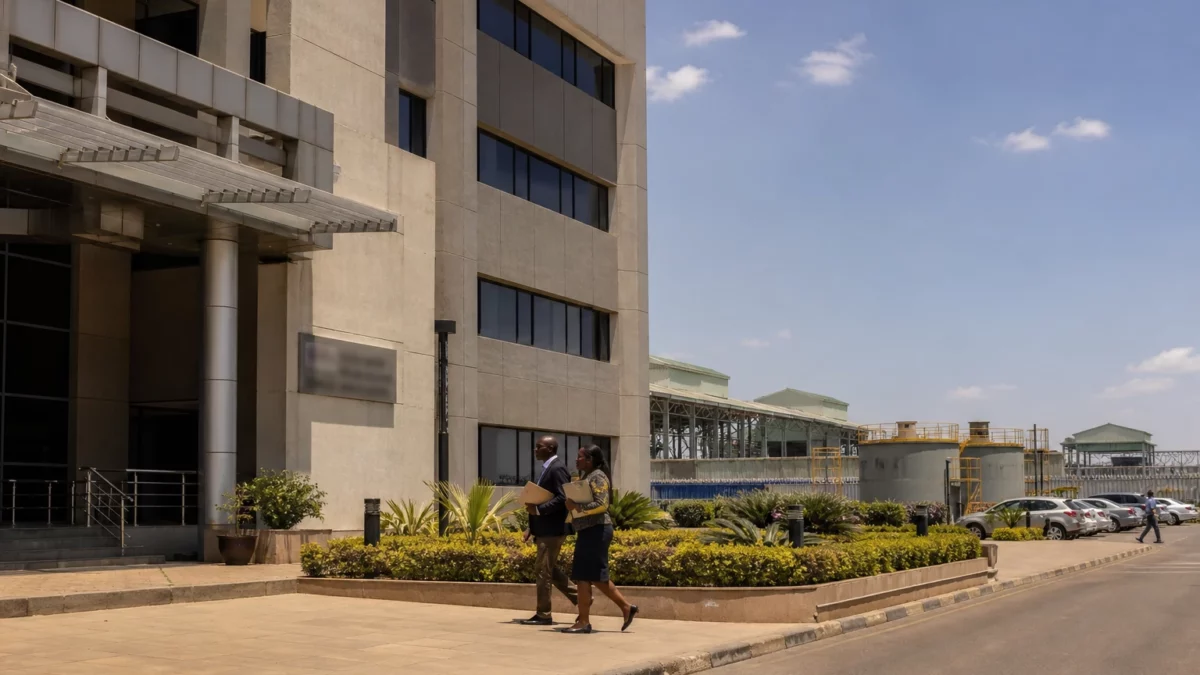
La RDC dispose toutefois déjà d’un exemple industriel opérationnel. À Kolwezi, dans la province du Lualaba, Metalkol retraite des résidus issus d’anciennes activités minières dans la vallée de la Musonoi et autour du bassin de Kingamyambo. Le site produit du cuivre cathodique et de l’hydroxyde de cobalt grâce à un procédé hydrométallurgique, qui utilise notamment la lixiviation pour dissoudre les métaux avant leur séparation.
Selon les données publiées par ERG Africa, Metalkol dispose d’une capacité nominale d’environ 100 000 tonnes de cuivre cathodique et 23 000 tonnes de cobalt sous forme d’hydroxyde par an. L’entreprise est détenue à 90 % par Eurasian Resources Group et à 10 % par l’État congolais.
Le site a aussi franchi une étape dans la formalisation des pratiques responsables. Le Copper Mark, un dispositif d’évaluation des performances environnementales, sociales et de gouvernance dans la filière du cuivre, indique une attribution au 16 février 2026. Le rapport précise toutefois que certains critères restent partiellement satisfaits et font l’objet d’un plan d’amélioration.
De Kolwezi à Kitwe, les projets se multiplient
En Zambie, l’idée prend également forme autour de Kitwe, dans la province du Copperbelt. Copper Trees Minerals, une coentreprise associant ZCCM-IH et Horizon Mining, travaille sur le retraitement des terrils numéros 25, 26 et 27. Ces amas contiennent du cuivre et du cobalt issus de plusieurs décennies d’exploitation minière.
La participation de ZCCM-IH, la holding publique zambienne qui détient des intérêts dans plusieurs actifs miniers, s’élève à 15,58 %. Horizon Mining en possède 84,42 %. La société prévoit une installation d’environ 300 millions de dollars destinée à produire notamment des cathodes de cuivre et de l’hydroxyde de cobalt. Ces éléments figurent dans la présentation officielle de Copper Trees Minerals.
Le projet illustre une caractéristique importante du retraitement des résidus : la matière première se trouve déjà en surface. Dans certains cas, elle a été concassée lors de l’exploitation initiale. Les opérateurs peuvent donc réduire certaines étapes lourdes d’un projet minier classique, même si le traitement chimique et la gestion des déchets restent complexes.
À Chingola, également en Zambie, Konkola Copper Mines (KCM) a signé le 17 septembre 2026 un contrat d’ingénierie, d’approvisionnement et de construction de 498 millions de dollars avec China NERIN Engineering. La future usine de lixiviation doit récupérer environ 70 000 tonnes de cuivre par an à partir de résidus existants.
Cette capacité s’inscrit dans le programme plus large de redressement et d’expansion de KCM, contrôlée par Vedanta avec une participation de 20,6 % de ZCCM-IH. L’entreprise vise progressivement une production annuelle proche de 300 000 tonnes de cuivre. Le montant du contrat et la capacité annoncée ont été rapportés par Shanghai Metals Market et par Mining.com.au.
Une réponse à la demande, mais pas une solution automatique
Le retraitement des résidus répond à plusieurs contraintes de l’industrie. Il peut fournir du cuivre plus rapidement qu’une nouvelle mine, car les stocks sont déjà identifiés et accessibles. Il peut aussi limiter certains travaux de découverte, de décapage et de creusement.
Son intérêt environnemental dépend cependant de la qualité du projet. Une opération bien conçue peut réduire les volumes de matériaux accumulés autour des anciennes mines et stabiliser certains sites. Elle doit néanmoins traiter les eaux, contrôler les poussières et sécuriser les résidus après traitement. Dans les zones proches des villes, ces exigences touchent directement les habitants.
La technologie ne supprime pas non plus les risques économiques. La composition des terrils varie fortement d’un site à l’autre. La teneur en cuivre peut être faible ou irrégulière. Certains matériaux contiennent du cobalt, du fer, du soufre ou des éléments potentiellement nocifs. Il faut donc adapter les procédés, ce qui augmente les coûts d’essai et de construction.
Le cadre juridique constitue un autre point sensible. Les anciens stocks peuvent relever d’anciens permis, de droits miniers contestés ou de responsabilités environnementales mal définies. Les États doivent déterminer qui contrôle la ressource, qui finance la réhabilitation et comment les collectivités locales bénéficient de l’activité.
La question sociale est tout aussi concrète. À Kitwe, à Chingola ou dans les environs de Kolwezi, les nouveaux projets peuvent créer des emplois industriels et soutenir les fournisseurs locaux. Ils peuvent aussi réduire l’espace disponible autour des terrils, où certaines activités informelles se sont installées au fil du temps. La transition vers un modèle industriel doit donc prévoir des mécanismes de dialogue, de sécurité et de reconversion.
Un enjeu régional pour la filière cuprifère africaine
La valorisation des résidus ne remplacera pas les grandes mines de la Copperbelt. Elle peut toutefois compléter leur production et prolonger la durée de vie économique de certains districts. Pour la RDC et la Zambie, l’enjeu dépasse le simple volume de cuivre : il concerne aussi la transformation locale, la maîtrise des procédés et la réduction des passifs environnementaux.
Le phénomène ne se limite pas à la région. En Afrique du Sud, des opérateurs étudient le retraitement de stocks historiques comprenant des terrils et des scories. Au Botswana, les matériaux issus de l’ancien site de Selebi-Phikwe sont examinés pour récupérer du cuivre et du nickel. Au Maroc, des travaux ont porté sur le potentiel des résidus cuprifères de Bleïda, dans l’Anti-Atlas.
La prochaine étape sera celle de la preuve industrielle. Les projets devront démontrer leur rentabilité, leur capacité à produire régulièrement et leur conformité environnementale. En RDC, la coentreprise entre Copper Intelligence et CoTec doit encore passer de l’évaluation des opportunités à des études concrètes. En Zambie, l’avancement de l’usine de KCM et le calendrier de Copper Trees Minerals seront les principaux indicateurs à suivre.
Si ces initiatives aboutissent, l’Afrique pourrait renforcer son rôle dans l’approvisionnement mondial en cuivre en s’appuyant davantage sur son patrimoine minier existant. Le défi sera de convertir cette nouvelle ressource en valeur industrielle durable, sans déplacer les risques vers les communautés qui vivent autour des anciens sites.