Une filière riche, mais encore trop dépendante des fèves
Au Ghana, le cacao n’est pas seulement une culture d’exportation. C’est un test de souveraineté économique. Le pays produit l’une des fèves les plus recherchées du marché mondial, mais il cherche encore à retenir davantage de valeur sur son propre territoire, à Accra comme dans les zones de production. C’est dans ce cadre que les autorités ghanéennes poussent une nouvelle étape : transformer davantage de cacao localement, au lieu de laisser partir trop de matière première brute.
Cette orientation s’inscrit dans une stratégie plus large du gouvernement ghanéen. En février 2026, le cabinet a fixé un seuil minimal de 50 % de fèves transformées localement à partir de la campagne 2026/2027. Le même document annonce un nouveau modèle de financement pour le COCOBOD, l’organisme public chargé de la filière cacao, et la relance de la Cocoa Processing Company, appelée à devenir un acteur central de l’industrialisation du secteur.
Le débat dépasse donc la seule production. Il touche au partage de la valeur, à l’emploi industriel et à la place du Ghana dans la chaîne mondiale du chocolat. La question est simple : un pays qui produit des fèves de qualité peut-il continuer à se contenter d’en exporter une grande partie sans transformation suffisante ?
Accra regarde vers Kuala Lumpur pour renforcer son appareil industriel
C’est dans ce contexte qu’une coopération avec la Malaisie prend forme. Le 15 septembre, la filiale britannique du Ghana Cocoa Marketing Company a échangé avec une délégation du Malaysian Cocoa Board autour de la transformation, de la création de valeur, de la qualité et de la traçabilité. L’enjeu n’est pas symbolique. Il s’agit de voir comment un pays producteur modeste peut bâtir une industrie solide, structurée autour du broyage, de la transformation et de l’exportation de produits à plus forte valeur ajoutée.
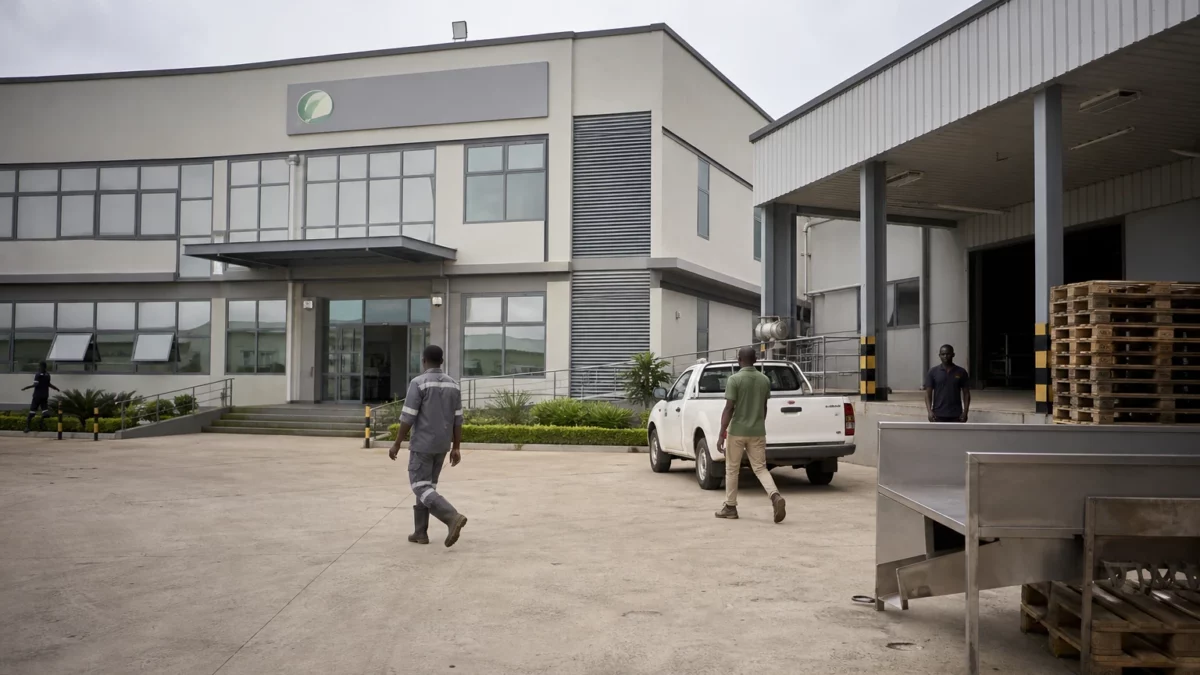
Le Ghana possède déjà une capacité industrielle importante. Le COCOBOD indique que les usines locales disposent d’une capacité installée de 504 780 tonnes, mais qu’elles tournent souvent en dessous de leur potentiel. Les données disponibles montrent aussi que la transformation locale reste freinée par l’accès irrégulier aux fèves, un problème au cœur des réformes annoncées par l’État ghanéen.
Cette contrainte est décisive. Une usine moderne ne vaut pas seulement par ses machines. Elle dépend d’un approvisionnement prévisible, d’un financement stable, d’un cadre réglementaire lisible et d’une chaîne logistique qui évite les ruptures. C’est précisément sur ce point que le nouveau modèle de financement voulu par Accra doit intervenir, en donnant davantage de marge aux transformateurs locaux pour acheter les fèves.
La Malaisie offre un contrepoint utile. Les statistiques officielles du Malaysian Cocoa Board montrent un pays faiblement producteur, mais très actif dans l’importation et la transformation. En 2024, la production locale de fèves y restait faible, alors que les importations de cacao et de produits du cacao continuaient d’alimenter une industrie tournée vers la pâte, le beurre, la poudre et le chocolat. Autrement dit, Kuala Lumpur a bâti une filière fondée sur le savoir-faire industriel et les achats extérieurs, plutôt que sur une large base agricole nationale.
Ce que changent les réformes pour les producteurs, les usines et l’État
Pour les producteurs ghanéens, la promesse est claire : une transformation locale plus forte peut stabiliser la demande, soutenir les prix et ancrer davantage d’activité dans les régions cacaoyères. Pour les transformateurs, elle peut sécuriser des volumes et justifier de nouveaux investissements. Pour l’État, elle peut aussi élargir la base industrielle et améliorer les recettes d’exportation. Mais cette montée en gamme exige des arbitrages concrets. Si les fèves sont trop orientées vers les usines locales sans financement adapté, le risque est de créer des tensions sur la chaîne d’achat.
Les chiffres récents montrent pourtant que la marge de progression existe. Selon le Ghana Export Promotion Authority, les exportations ghanéennes de produits cacaoyers ont atteint 1,8 milliard de dollars en 2025, en hausse de 90 % sur un an. Par ailleurs, le Bank of Ghana a indiqué que les exportations de cacao, fèves et produits transformés compris, ont généré 3,86 milliards de dollars en 2025. Ces deux ordres de grandeur ne racontent pas la même chose, mais ils confirment ensemble une réalité : le cacao reste un pilier majeur des recettes extérieures ghanéennes, et la transformation devient un levier stratégique.
La portée sociale compte autant que la portée commerciale. Quand la transformation se fait au Ghana, elle crée des emplois dans la logistique, la maintenance, le contrôle qualité, l’emballage et l’exportation. Elle soutient aussi l’économie formelle autour des zones portuaires et industrielles, notamment à Accra et dans ses corridors d’exportation. À l’inverse, quand les fèves partent brutes, le pays capte moins d’emplois qualifiés et moins de marge industrielle.
Le dossier a aussi une dimension régionale. En juin 2026, lors du sommet de haut niveau entre la Côte d’Ivoire et le Ghana à Abidjan, les deux plus grands producteurs mondiaux ont réaffirmé leur volonté d’augmenter les capacités de transformation, de renforcer le commerce régional et de mieux valoriser le cacao sur le continent. La déclaration commune rappelle aussi que l’Afrique concentre l’essentiel de la production mondiale mais ne capte qu’une faible part de la valeur finale. Le mouvement engagé par Accra s’inscrit donc dans cette bataille plus large pour une rémunération plus juste et une industrialisation africaine du cacao.
Un signal pour l’Afrique de l’Ouest, et au-delà
Le rapprochement entre le Ghana et la Malaisie dit quelque chose d’important : les pays africains producteurs ne cherchent plus seulement à défendre leurs volumes de fèves, mais à maîtriser les maillons les plus rémunérateurs de la chaîne. C’est un enjeu pour la CEDEAO, pour les deux grands producteurs ouest-africains, et plus largement pour l’Union africaine, qui pousse depuis plusieurs années le continent vers plus de transformation locale et de circulation intra-africaine des biens.
La suite se jouera sur des détails très concrets : la capacité réelle du COCOBOD à fournir les usines, le rythme de mise en œuvre du seuil de 50 %, la relance de la Cocoa Processing Company et la résistance des équilibres commerciaux avec les acheteurs étrangers. Pour le Ghana, l’enjeu n’est pas de tourner le dos au marché mondial. Il est de mieux y entrer, avec plus d’usines, plus de traçabilité et davantage de valeur produite à domicile.