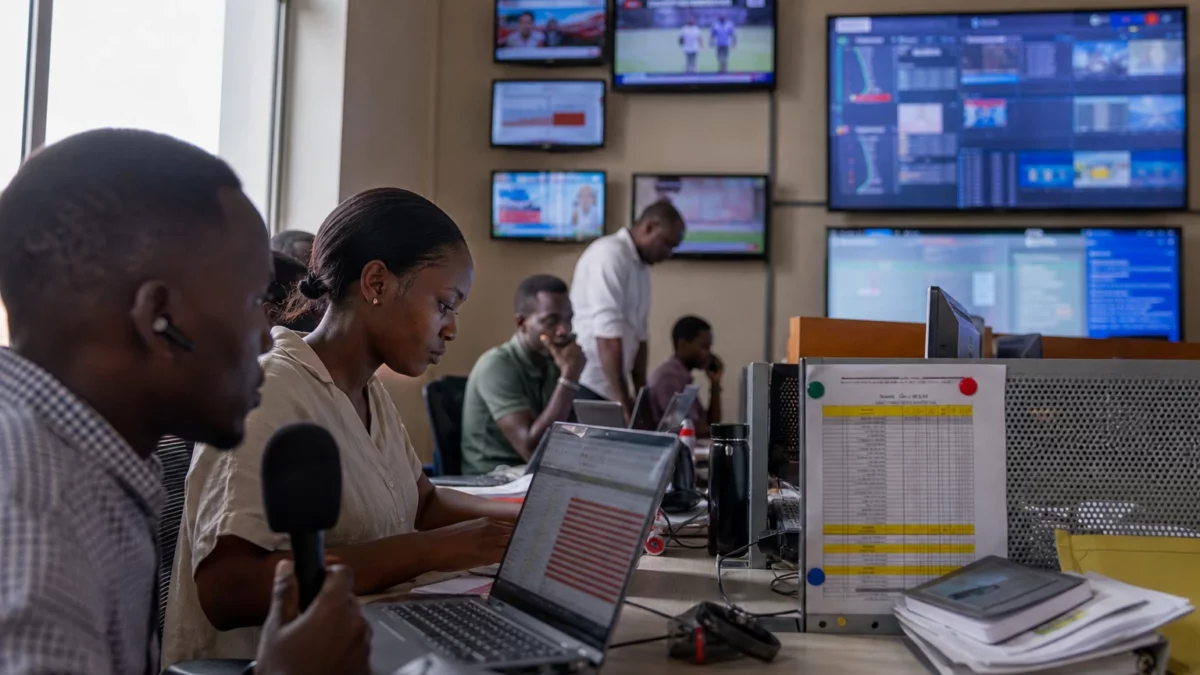
Une administration fiscale qui change de méthode
À Kampala, la bataille fiscale ne se joue plus seulement au guichet. Elle se déplace vers les bases de données, les factures électroniques et les écarts numériques entre ce qu’une entreprise déclare et ce qu’elle vend vraiment. En Ouganda, cette évolution dit quelque chose de plus large : l’État cherche à financer ses ambitions de développement sans dépendre toujours davantage de l’emprunt extérieur.
L’Uganda Revenue Authority a confirmé le 7 septembre 2026 le lancement de sa stratégie de gestion des risques liés à la conformité fiscale, assortie d’un plan d’amélioration de la conformité pour l’exercice 2026/27. L’administration dit vouloir s’appuyer sur des données relatives aux contribuables, aux transactions et aux secteurs d’activité pour repérer les anomalies, cibler les contrôles et encourager la conformité volontaire.
Cette approche n’est pas sortie de nulle part. Le Fonds monétaire international avait déjà recommandé à l’Ouganda de renforcer la gestion du risque de conformité, d’améliorer l’outil fiscal numérique et d’approfondir les programmes ciblés pour les grands contribuables et les secteurs spécialisés. Le virage actuel prolonge donc une réforme entamée depuis plusieurs années, mais avec une intensité nouvelle.
Des données croisées pour traquer les écarts
Le cœur du dispositif est simple à énoncer, mais plus complexe à mettre en œuvre. L’administration fiscale entend croiser les informations sur les déclarations, les ventes, les salaires, les exportations et les transactions internationales afin d’identifier les comportements à risque. L’URA parle d’un plan couvrant plusieurs obligations : immatriculation des entreprises, déclarations de revenus et de ventes, paiement des impôts, retenues sur salaires et fiscalité des opérations transfrontalières.
Le document de l’URA recense 22 risques majeurs de non-conformité. Parmi eux figurent les écarts entre les exportations enregistrées dans ASYCUDA, le système douanier automatisé, et celles déclarées pour la TVA ou l’impôt sur le revenu. L’administration vise aussi les différences entre stocks et ventes, les coûts de vente gonflés, les dépenses non justifiées, les salaires sous-déclarés et les retenues à la source qui n’apparaissent pas dans les déclarations.
Ce choix de ciblage répond à une logique budgétaire claire. Pour l’exercice 2026/27, le gouvernement ougandais projette des recettes domestiques de 45,96 trillions de shillings ougandais, dont 40,16 trillions attendus de l’impôt. Le Plan de mobilisation des recettes doit donc sécuriser une part essentielle du financement public, dans un contexte où le budget national atteint 84,4 trillions de shillings et où la charge de la dette pèse lourd sur les marges de manœuvre.
La stratégie s’appuie aussi sur des instruments plus visibles pour les entreprises. En août 2026, l’URA a étendu l’obligation d’utiliser l’Electronic Fiscal Receipting and Invoicing Solution, ou EFRIS, à plusieurs secteurs, dont la manufacture, les mines et carrières, l’eau, les déchets, les arts et loisirs, ainsi que le commerce de gros et de détail de carburants. Le système de facturation électronique, déjà obligatoire pour les contribuables enregistrés à la TVA, devient ainsi un pilier de la surveillance fiscale.
Ce que cela change pour les entreprises, l’État et la région
Pour l’État, l’intérêt est évident. La collecte fiscale en Ouganda reste au cœur d’un débat ancien : comment élargir l’assiette sans étouffer l’activité formelle, tout en réduisant l’espace de la fraude et des erreurs de déclaration. Le recours aux données permet de mieux cibler les contrôles et d’éviter une surveillance trop diffuse, souvent coûteuse et peu efficace. C’est aussi une manière de moderniser l’administration, dans un pays où la transformation numérique est devenue un levier de politique publique.
Pour les entreprises, l’effet sera plus contrasté. Les groupes structurés, déjà habitués aux outils numériques, devraient mieux absorber la réforme. En revanche, les petites sociétés, les commerces de détail et les opérateurs de secteurs récemment intégrés à EFRIS devront ajuster leurs habitudes de facturation, de tenue de stock et de déclaration. Dans un pays où l’économie informelle reste importante, la transition vers plus de traçabilité peut créer des coûts d’adaptation, mais elle peut aussi réduire les distorsions entre acteurs formels et informels.
Le gouvernement lie cette réforme à un objectif plus large : porter les recettes domestiques à près de 20 % du produit intérieur brut à moyen terme, contre environ 14 % aujourd’hui, selon le ministère des Finances. Cette ambition suppose une administration plus précise, mais aussi une meilleure relation avec le contribuable. D’où le discours officiel sur la conformité volontaire, la sensibilisation et l’accompagnement sectoriel. La contrainte reste présente, mais elle s’accompagne désormais d’un langage de service public et de prévisibilité.
Un autre signal important est apparu à la fin août 2026 : le cabinet ougandais a approuvé l’usage du numéro national d’identification comme numéro fiscal standard. Cette intégration des bases de données doit améliorer la précision des dossiers, réduire les doublons et faciliter le suivi des contribuables. Elle montre que la réforme fiscale ougandaise ne repose pas seulement sur davantage de contrôles, mais sur une architecture administrative plus unifiée.
À l’échelle régionale, l’enjeu dépasse Kampala. L’Ouganda appartient à la Communauté d’Afrique de l’Est, où plusieurs États cherchent à accroître leurs recettes intérieures pour réduire leur dépendance aux financements extérieurs et mieux soutenir leurs plans d’industrialisation. La numérisation de la collecte, la mise en réseau des identifiants fiscaux et le croisement des données commerciales sont des tendances que l’on retrouve dans plusieurs administrations du continent. L’Ouganda teste ici une voie qui pourrait inspirer d’autres pays de l’EAC, surtout là où les exportations, les flux transfrontaliers et les ventes sous-déclarées fragilisent la base fiscale.
Reste la question de l’exécution. Une stratégie fondée sur les données n’a d’effet que si les fichiers sont fiables, si les systèmes communiquent entre eux et si les contrôleurs disposent des moyens techniques et juridiques pour agir. Dans les mois à venir, il faudra donc surveiller la mise en pratique du plan 2026/27, l’extension réelle d’EFRIS dans les secteurs nouvellement concernés et l’évolution des recettes effectives par rapport aux objectifs annoncés. C’est là que se mesurera, en pratique, la portée de la réforme engagée à Kampala.



