À Accra, la bataille du budget se joue aussi dans les ports et les guichets
Au Ghana, la reprise économique ne se mesure plus seulement aux grands chiffres macroéconomiques. Elle se lit aussi dans la manière dont l’État encadre chaque frontière, chaque taxe et chaque remboursement. C’est là que se joue, très concrètement, la capacité du gouvernement ghanéen à éviter un nouveau trou budgétaire.
Le message politique est clair à Accra : le redressement passe par plus de discipline, mais aussi par une administration plus lisible. John Dramani Mahama a promulgué, le 26 août 2026, dix textes majeurs, dont trois lois financières destinées à resserrer la collecte des recettes et à réduire les fuites dans les finances publiques.
Un cadrage régional qui dépasse le seul cas ghanéen
Le Ghana appartient à la CEDEAO, la Communauté économique des États de l’Afrique de l’Ouest, un espace de quinze pays où les règles fiscales, douanières et monétaires influencent directement le commerce et les prix. Quand Accra modifie ses taxes ou sa gestion des frontières, l’effet se ressent jusque dans les échanges régionaux, notamment avec la Côte d’Ivoire, le Togo ou le Nigeria.
Ce contexte compte d’autant plus que le pays sort d’une séquence de forte tension sur sa dette et ses finances publiques. Le Fonds monétaire international a indiqué en mai 2026 que le programme appuyé par l’ECF avait déjà produit de “substantial stabilization gains”, avec une inflation en baisse, des réserves reconstituées et un ratio de dette en nette diminution. L’institution a aussi rappelé que les risques restaient élevés, notamment du côté des entreprises publiques et des activités quasi budgétaires.
Dans ce cadre, la réforme fiscale n’est pas un simple exercice technique. Elle s’inscrit dans une trajectoire plus large : restaurer la crédibilité de l’État, rassurer les bailleurs et stabiliser l’économie réelle, alors que les ménages et les entreprises ont besoin de prévisibilité.
Trois lois pour verrouiller des fuites anciennes
Le premier texte, le Customs Act, 2026, rassemble en une seule loi l’ensemble des règles douanières jusque-là dispersées. À la présidence, l’argument est simple : un corpus éclaté crée des ambiguïtés, des lenteurs et des pertes de recettes. Le nouveau texte doit donc simplifier l’administration des douanes et colmater des failles qui fragilisaient la collecte.
Le deuxième texte, le Energy Sector Levies Amendment Act, 2026, vise les abus liés aux exonérations de fioul. Selon la présidence, certaines usines et certains opérateurs maritimes profitaient de remboursements difficiles à contrôler. Désormais, les taxes doivent être acquittées à l’avance et les remboursements justifiés par des preuves vérifiables. Le gouvernement veut ainsi limiter les contournements qui pesaient sur les recettes de l’énergie.
Le troisième texte, le Value Added Tax (VAT) Amendment Act, 2026, ajuste le fonctionnement de la TVA. Il prévoit notamment une exonération sur la part de production d’or que les grandes sociétés minières cèdent à la Banque du Ghana, lorsque cette part atteint 30 % de leur production. Le gouvernement présente ce mécanisme comme un appui à la stabilité monétaire, en lien avec sa stratégie d’accumulation de réserves et de gestion des flux en devises.
Ces trois textes ne sont pas isolés. Ils s’ajoutent à un ensemble de réformes fiscales et budgétaires engagé depuis 2025, notamment la création annoncée d’un conseil fiscal indépendant, pensé comme un garde-fou contre les dérives de dépense et les décisions budgétaires mal contrôlées. Le ministère des Finances a aussi évoqué un plafond de dette à 45 % du PIB d’ici 2034.
Ce que ces mesures changent, concrètement
Pour l’État ghanéen, l’enjeu est double. D’un côté, il faut accroître les recettes sans étouffer l’activité. De l’autre, il faut éviter que les exonérations, les remboursements et les textes épars ne deviennent des portes ouvertes à la perte de revenus. La codification douanière répond à ce besoin de lisibilité. La réforme des prélèvements énergétiques cherche, elle, à réduire les abus. La TVA réajustée, enfin, veut s’aligner sur la stratégie de stabilisation monétaire conduite depuis le retour au calme relatif sur le marché des changes.
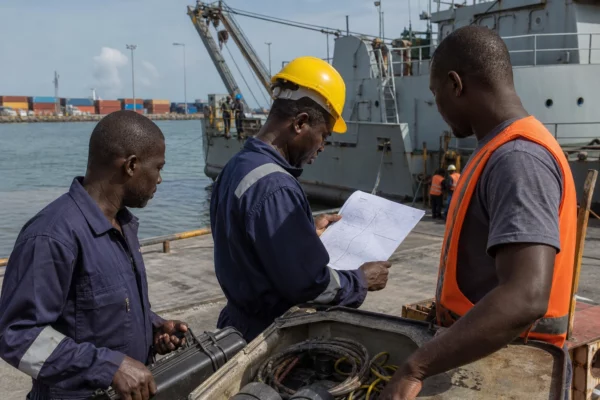
Pour les entreprises, l’effet ne sera pas uniforme. Les opérateurs formels, capables de documenter leurs opérations et de se conformer aux nouvelles règles, pourraient gagner en visibilité. Les acteurs qui profitaient d’interprétations souples, de circuits opaques ou de remboursements mal justifiés, en revanche, verront l’espace se réduire. C’est particulièrement vrai dans les secteurs portuaire, industriel et énergétique, où les flux sont importants et les marges de contournement parfois élevées.
Pour les ménages, l’effet dépendra de la manière dont cette discipline budgétaire se traduira dans les prix et dans les services publics. Si la collecte progresse sans nouvelle pression excessive sur la consommation, l’exécutif pourrait consolider la baisse des tensions macroéconomiques observée depuis 2025. Le ministère des Finances a indiqué que la dette publique avait reculé jusqu’à environ 45 % du PIB et que le cedi s’était apprécié en 2025, des signaux qui ont aidé à restaurer la confiance.
Mais le défi reste politique autant que technique. Une règle budgétaire n’a de valeur que si elle est suivie. Le FMI a justement rappelé que la soutenabilité de la dette dépendait d’une meilleure transparence, d’une gouvernance plus solide des entreprises publiques et d’un contrôle plus strict des activités quasi budgétaires. Autrement dit, le Ghana peut gagner des marges de manœuvre, mais seulement s’il maintient la cohérence entre les réformes votées et leur application réelle.
Une portée continentale à suivre de près
Le cas ghanéen intéresse au-delà d’Accra. Beaucoup de pays africains cherchent aujourd’hui à concilier assainissement budgétaire, protection sociale et soutien à la croissance. Dans cet équilibre fragile, les réformes fiscales du Ghana offrent un laboratoire concret : simplifier les règles, réduire les exemptions mal contrôlées et mieux encadrer les risques publics.
Dans l’espace CEDEAO, cette trajectoire pèse aussi sur la compétitivité régionale. Un Ghana fiscalement plus prévisible peut renforcer sa position dans les échanges ouest-africains, attirer davantage d’investissements et mieux absorber les chocs extérieurs. À l’inverse, toute baisse de vigilance sur les dépenses ou les recettes pourrait vite rouvrir les fragilités que le pays a déjà connues.
Ce qu’il faudra observer désormais, ce n’est pas seulement la promulgation des lois, mais leur effet sur les recettes, les remboursements, la dette et la confiance des marchés. C’est là que se jouera, dans les prochains mois, la solidité réelle du redressement ghanéen.