Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
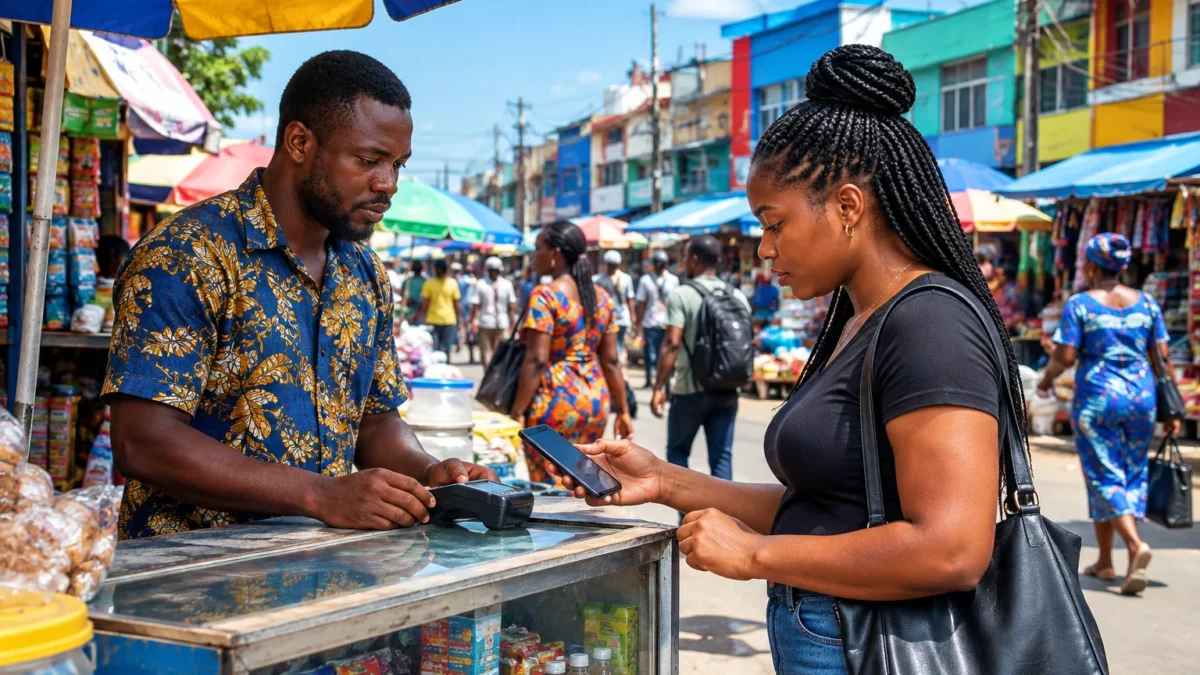
Kampuni inayokusanya malipo nchini Ghana, kumlipa msambazaji nchini Nigeria na kupeleka bidhaa Benin haikabiliwi tu na tatizo la kutuma fedha. Kila fintech inayoisaidia lazima pia ipitie taratibu tofauti za leseni na usimamizi. Mpango wa kutambua leseni za udhibiti kati ya nchi unaweza kupunguza vikwazo hivyo, bila kuzipokonya benki kuu mamlaka ya kusimamia.
Masoko yaliyo karibu, lakini kanuni tofauti
Nigeria na Ghana ni wanachama wa Jumuiya ya Kiuchumi ya Nchi za Afrika Magharibi (ECOWAS). Benin, pamoja na nchi nyingine saba za eneo hilo, ni sehemu ya Umoja wa Kiuchumi na Fedha wa Afrika Magharibi (UEMOA), ambao unatumia sarafu moja, faranga ya CFA, na benki kuu moja, BCEAO. Mifumo hii ya kikanda haichukui nafasi ya kanuni za kitaifa zinazotumika kwa watoa huduma za kifedha.
Kwa kampuni changa ya kifedha, kuanzisha shughuli katika nchi jirani kunaweza kuhitaji taratibu mpya, ukaguzi na gharama za kisheria. Mzigo huo huwa mkubwa hasa kwa kampuni ndogo. Unaweza kuchelewesha uzinduzi wa huduma inayolenga wafanyabiashara, biashara ndogo au familia zinazotuma fedha kuvuka mipaka.
Mahitaji ya huduma za kidijitali tayari ni makubwa. BCEAO inasema kuwa UEMOA ilikuwa na akaunti milioni 284.8 za fedha za kielektroniki mwishoni mwa 2025, ongezeko la 14.5% kwa mwaka. Ni akaunti milioni 92.7 pekee zilizotumika katika kipindi husika. Hizi ni akaunti, si watu binafsi: mteja mmoja anaweza kuwa na akaunti kadhaa. Takwimu hizi zinaonyesha ukubwa wa miundombinu na pia pengo kati ya akaunti zilizofunguliwa na matumizi halisi.
Kutambua ukaguzi, si kuondoa kanuni
Mapendekezo yanayoendelezwa na vyama vya fintech vya Nigeria, Ghana na UEMOA ni kujaribu «pasipoti» kwa baadhi ya watoa huduma walio na leseni. Kwa vitendo, mamlaka ya nchi mwenyeji inaweza kuzingatia ukaguzi ambao tayari umefanywa katika nchi ya asili, hasa kuhusu utawala, usalama wa mifumo ya kompyuta au uzingatiaji wa kanuni. Utaratibu huo hautamaanisha ruhusa ya moja kwa moja ya kufanya kazi kila mahali.
Kila benki kuu ingebaki na jukumu la kuwalinda wateja katika soko lake na kutekeleza masharti yake yenyewe. Mamlaka zingehitaji kukubaliana kuhusu taarifa zitakazoshirikishwa, masharti ya kujiunga na hatua za kuchukua kukitokea ulaghai, hitilafu ya huduma au malalamiko. Huduma za malipo na uhamisho wa fedha zinaweza kuwa eneo la kwanza la majaribio. Mikopo na uwekezaji vina hatari nyingine na vingehitaji kanuni zinazofaa.
Tayari kuna mfano halisi kati ya Ghana na Rwanda, nchi ya Afrika Mashariki. Benki kuu za nchi hizo zilisaini, tarehe 25 Februari 2025, itifaki yenye lengo la kuendeleza utambuzi wa leseni za fintech na muunganisho wa mifumo ya malipo. Ripoti ya mwaka ya 2025 ya Benki ya Ghana inasema kuwa mamlaka hizo mbili baadaye zilianzisha jaribio la majaribio likishirikisha watoa huduma za malipo kutoka nchi zote mbili. Kazi hii inaonyesha kuwa ushirikiano wa udhibiti unaweza kujaribiwa, lakini bado haithibitishi kuwa mtindo huohuo utafaa Afrika Magharibi.
Malipo yanayounganishwa hayawezi kutosha
Eneo hilo tayari lina zana za kurahisisha mzunguko wa fedha. Katika UEMOA, BCEAO ilizindua PI-SPI, jukwaa la malipo ya papo hapo linalounganisha mifumo, tarehe 30 Septemba 2025. Linaziwezesha taasisi zinazoshiriki kuunganishwa ili kufanya uhamisho. Kwa kiwango kingine, Mfumo wa Malipo na Uhawilishaji wa Fedha wa Afrika (PAPSS) unalenga malipo ya kuvuka mipaka kwa kutumia sarafu za ndani. Unaunganisha, miongoni mwa nyingine, benki za Ghana na Nigeria.
Hata hivyo, miundombinu hii ya kiufundi inajibu swali tofauti na suala la leseni. Inaweza kupeleka malipo kati ya taasisi zilizounganishwa; lakini yenyewe haiipi fintech haki ya kutoa huduma katika nchi ambayo haina leseni. Kwa hiyo, pasipoti ya udhibiti na mitandao ya malipo vinaweza kukamilishana, mradi ada, ubadilishaji kati ya naira, cedi na faranga ya CFA, upatikanaji wa ukwasi na ukamilishaji wa mwisho wa miamala vifafanuliwe.
Kwa kampuni zinazofanya biashara kati ya Lagos, Accra na Cotonou, manufaa yatapimwa kwa matokeo halisi: muda unaohitajika kuingia katika soko jipya, gharama yote ya malipo, kasi ya ukamilishaji wa malipo na kiwango cha hitilafu. Kampuni kubwa zinaweza kumudu kwa urahisi zaidi gharama za uzingatiaji wa kanuni. Biashara ndogo, ambazo mara nyingi hutegemea njia za malipo zisizounganishwa vizuri, zinaweza kuathiriwa zaidi na ucheleweshaji na gharama. Lakini kufungua udhibiti hakuhakikishi, peke yake, kushuka kwa ada: ada hizo pia zitategemea ushindani na masharti ya ubadilishaji wa fedha.
Imani ya wateja iwe kiini cha jaribio
Utambuzi wa haraka zaidi wa leseni hauwezi kufanya kazi bila dhamana za pamoja. Wateja wanapaswa kujua nani anashikilia fedha zao, jinsi data zao zinavyolindwa na mamlaka gani ya kuwasiliana nayo kukitokea mzozo. Kwa hiyo, kuzuia utakatishaji fedha, usalama wa mifumo, uwazi wa kamisheni na kushughulikia malalamiko lazima viwe miongoni mwa vigezo vya jaribio.
Kazi ya bara zima iliyoanzishwa na Africa Fintech Network tarehe 25 Mei 2026 inalenga kuandaa mfumo wa pasipoti kwa huduma za malipo. Ratiba yake inatarajia kuandaliwa kwa waraka mweupe mwaka 2027, kisha mipango ya majaribio. Jaribio la Afrika Magharibi lingekuwa sehemu ya kazi hiyo, lakini bado ni pendekezo: taarifa zilizopo hazionyeshi kuwa benki kuu za Nigeria, Ghana na UEMOA zimefikia makubaliano.
Next Fintech Forum, iliyotangazwa kufanyika Cotonou tarehe 26 na 27 Novemba 2026, itatoa nafasi kwa wadhibiti na wataalamu kujadiliana. Hatua zitakazofuata zitategemea hasa uwezo wao wa kufafanua wigo mdogo, majukumu yaliyo wazi na matokeo yanayoweza kuthibitishwa. Kwa ECOWAS, lengo si kufuta tofauti kati ya mifumo ya kifedha, bali kuamua kama baadhi ya ukaguzi unaweza kutambuliwa kuvuka mipaka huku ulinzi madhubuti wa watumiaji ukiendelea kuwepo.