
 Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
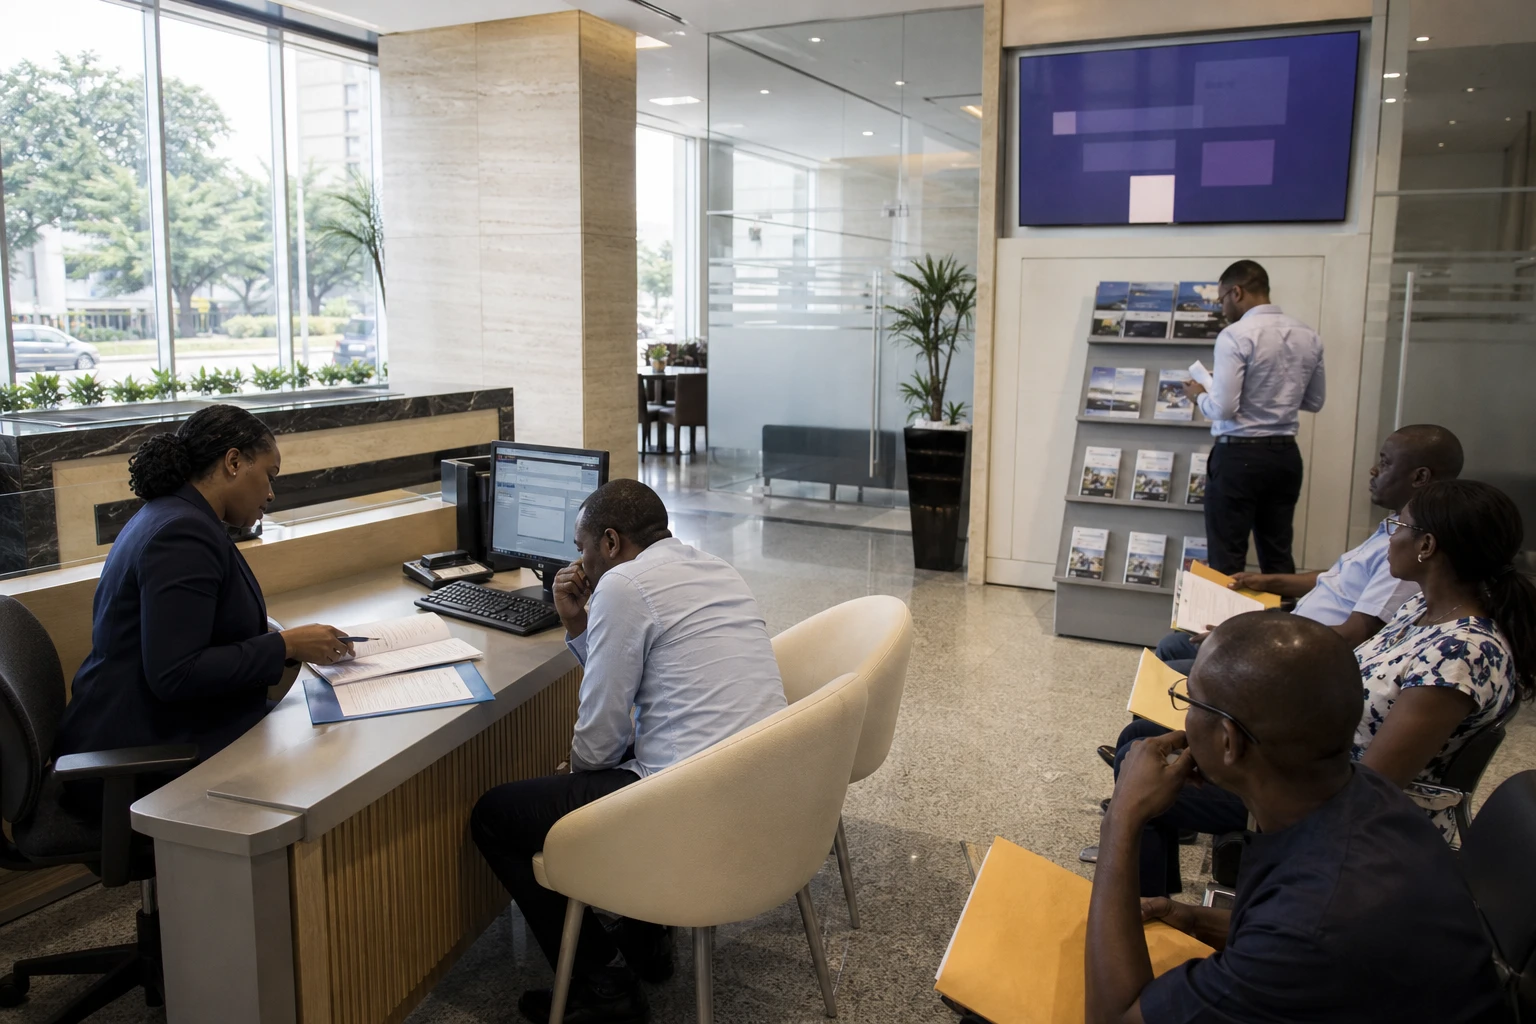
Mikopo ya nyumba bado ni kikwazo kikuu
Nchini Côte d’Ivoire, kununua nyumba si suala la kupata kiwanja au kusaini mkataba wa mauziano pekee. Changamoto kubwa mara nyingi ni ileile: kugeuza mpango wa familia kuwa ombi imara la mkopo wa benki. Hapo ndipo, kati ya mapato ya kawaida, mchango wa awali na dhamana, nafasi ya kumiliki nyumba inapobaki kuwa ngumu kwa sehemu kubwa ya kaya za Waivory.
Suala hili ni nyeti zaidi kwa kuwa nchi inaendelea kukabiliana na ongezeko kubwa la watu mijini. Mamlaka za Côte d’Ivoire zinakadiria upungufu wa nyumba kuwa zaidi ya vitengo 800 000, huku ongezeko la kila mwaka likiwa karibu 10 %. Serikali pia inasema kuwa karibu kaya 150 000 huhamia Côte d’Ivoire kila mwaka, hali inayoendeleza shinikizo kwa Abidjan na miji ya ngazi ya pili.
Katika muktadha huu, NSIA Banque Côte d’Ivoire imezindua kampeni ya kibiashara inayolenga mikopo ya nyumba, itakayodumu kuanzia tarehe 15 Julai hadi 15 Oktoba 2026. Ofa hiyo, iliyoundwa kwa ajili ya watu binafsi, inalenga ununuzi, ujenzi, ukarabati na hata uwekezaji wa kupangisha. Inatoa ufadhili wa hadi FCFA milioni 150, unaoweza kulipwa kwa kipindi cha hadi miaka 21, kutegemea hali ya mteja.
Ofa ya benki inayotumia mfumo wa kikanda
Kiwango cha kawaida cha riba kilichotangazwa kwa aina hii ya ufadhili ni 8 % bila kodi. Kinaweza kushuka hadi 6,5 % bila kodi pale shughuli inapofanywa chini ya mpango wa CRRH-UEMOA, Mfuko wa Kikanda wa Ufadhili Upya wa Rehani wa Umoja wa Kiuchumi na Kifedha wa Afrika Magharibi, ambao huipatia benki za eneo hilo rasilimali za muda mrefu kwa mikopo ya nyumba. CRRH-UEMOA inahudumia nchi nane za UEMOA: Benin, Burkina Faso, Côte d’Ivoire, Guinea-Bissau, Mali, Niger, Senegal na Togo.
Jambo hili ni muhimu. Afrika Magharibi, tatizo si gharama ya nyumba pekee. Pia linahusu gharama ya fedha, muda wa rasilimali za benki na uwezo wa kaya kuwasilisha ombi linalokidhi masharti ya mkopo. Mfumo wa kikanda wa ufadhili upya unalenga hasa kupunguza kizuizi hiki. Benki ya Dunia pia inakumbusha kuwa eneo la UEMOA linakabiliwa na upungufu wa takriban nyumba bora milioni 3,5.
NSIA Banque inasema pia inalenga kuwasaidia wakopaji kuandaa maombi yao, kwa kuzingatia mapato yao, uwezo wao wa kukopa na aina ya mradi. Ofa hiyo inalenga hasa watumishi wa umma, wafanyakazi wa sekta binafsi wenye mikataba ya muda usiojulikana, pamoja na wateja na wateja watarajiwa wanaotimiza vigezo vya mikopo vya benki. Mwelekeo huu unaonyesha kuwa upatikanaji wa nyumba bado unategemea sana ajira rasmi yenye utulivu, ilhali sehemu kubwa ya uchumi wa Côte d’Ivoire bado si rasmi.
Makazi kati ya sera za umma na soko la fedha
Kampeni hii ya benki haijaanzishwa bila sababu. Ni sehemu ya juhudi pana zaidi ambapo wadau wa umma na binafsi wanatafuta njia ya kukabiliana na kikwazo kilekile: kufadhili nyumba zaidi bila kuzidhoofisha mizania ya benki. Miezi michache kabla ya kampeni hii ya kibiashara, BRVM, Soko la Kikanda la Dhamana, lilipokea uorodheshaji wa kwanza wa dhamana zinazohusiana na chombo cha « FCTC ZAKA RMBS NSIA BANQUE CI 2025-2036 ». BRVM iliweka tarehe ya uorodheshaji wa kwanza kuwa 29 Aprili 2026.
Shughuli hii ina umuhimu wa kiishara na kiufundi. Inaashiria mojawapo ya matoleo ya kwanza ya umma ya dhamana zinazoungwa mkono na mikopo ya nyumba za makazi katika soko la UEMOA. Benki iliuza jalada la mikopo 188 lenye thamani ya jumla ya FCFA bilioni 10, ili kufadhili upya mikopo yake iliyopo na kuongeza uwezo wa kutoa ufadhili mpya.
Kwa Côte d’Ivoire, suala hili linazidi mawasiliano ya kibiashara pekee. Kwa miaka kadhaa, nchi imekuwa ikiendesha sera ya nyumba za kijamii na za gharama nafuu, huku ikitangaza mara kwa mara idadi ya nyumba zilizojengwa, mageuzi ya ardhi na mifumo ya ufadhili upya. Mamlaka zinakumbusha hasa kuwa mpango wa kitaifa wa nyumba uliundwa kupunguza upungufu wa kimuundo na kupanua upatikanaji wa makazi bora.
Hata hivyo, bado kuna pengo kubwa kati ya mahitaji ya kaya na uwezo wa uzalishaji. Abidjan, ambako kuna sehemu kubwa ya mahitaji yenye uwezo wa kulipia na shinikizo kubwa la ardhi, bei ya viwanja, gharama za kuweka huduma za msingi na masharti ya benki hufanya iwe vigumu kwa tabaka la kati kumiliki nyumba. Mikoani, tatizo mara nyingi huwa tofauti: nyumba rasmi zinapatikana kwa kiwango kidogo, na ufadhili hupatikana kwa shida zaidi. Hivyo, mikopo ya nyumba huwa bidhaa ya wachache tu walio na akaunti za benki.
Msukumo huu unasemaje kuhusu soko la Côte d’Ivoire?
Kwa kufungua fursa ya muda ya kibiashara katika sekta ya nyumba, NSIA Banque inalenga pia kupanua wigo wa wateja wake na kuvutia akiba ya muda mrefu, ambayo bado ni adimu katika eneo hili. Huo ni uamuzi wa kimantiki katika soko ambako mahitaji ni ya kudumu. Kiwango cha ukuaji wa miji nchini kimeongezeka kwa kasi kwa miongo kadhaa, na mahitaji ya nyumba yanaendelea kuongezeka kwa kasi zaidi kuliko usambazaji rasmi.
Kwa kaya, suala hili lina athari ya moja kwa moja: mkopo wa muda mrefu zaidi hupunguza malipo ya kila mwezi, lakini hautatui kila kitu. Bado kunahitajika mapato thabiti, uwezo wa kukopa unaolingana na vigezo vya benki na, mara nyingi, mchango wa awali. Kwa benki, changamoto ni mbili: kutoa mikopo zaidi bila kuhatarisha sana jalada lake, kisha kufadhili upya mikopo hiyo ili uwezo wake wa kukopesha usikwame. Hapo hasa ndipo CRRH-UEMOA hutekeleza jukumu lake la kikanda.
Katika kiwango cha Afrika Magharibi, suala hili bado ni la kimkakati. UEMOA ina mfumo mmoja wa fedha, soko moja la kikanda la fedha na inakabiliwa kwa sehemu na changamoto zinazofanana: ukuaji wa haraka wa miji, shinikizo la ardhi, mapato yasiyo ya kawaida na uhitaji mkubwa wa nyumba za gharama nafuu. Kampeni ya NSIA Banque nchini Côte d’Ivoire haiwezi kutatua tatizo hili peke yake. Hata hivyo, inaonyesha kuwa sehemu ya suluhisho sasa inategemea mipango changamano zaidi, inayounganisha benki za rejareja, ufadhili upya wa rehani na soko la kikanda la dhamana.



