Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
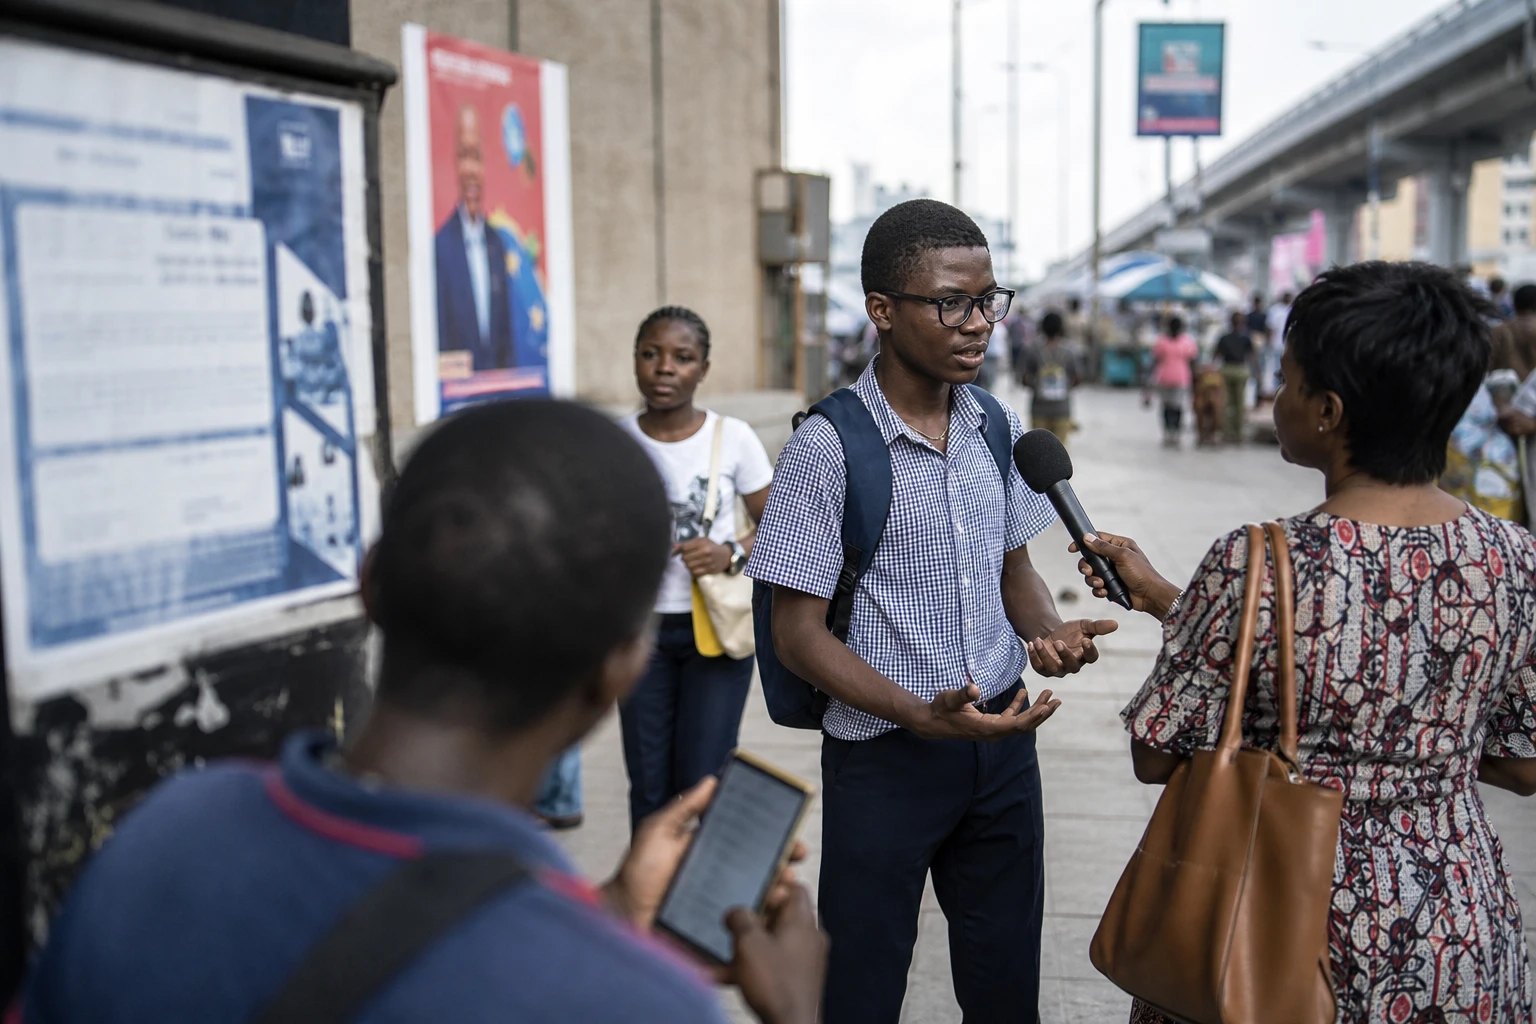
Mikopo midogo inapogeuka kuwa mikopo yenye kiwango cha chini cha juu zaidi
Katika Jamhuri ya Kidemokrasia ya Kongo, mikopo midogo haifanani tena kabisa na mkopo mdogo wa mtaani unaohusishwa kwa kawaida na ujumuishaji wa kifedha. Sekta inaelekea kwenye mikopo mikubwa zaidi na inayochaguliwa kwa makini zaidi, hivyo kuwahudumia wateja wenye shughuli zilizoimarika zaidi. Ni mabadiliko yasiyoonekana sana, lakini yenye athari kubwa kwa Wakongo wanaotafuta bado kupata huduma ya kwanza ya ufadhili rasmi.
Mabadiliko haya yanatokea katika nchi ambayo Benki Kuu ya Kongo imeweka ujumuishaji wa kifedha kuwa kipaumbele cha kimkakati, ikiwa na lengo la kitaifa la asilimia 65 kufikia mwaka 2028, huku ikilenga hasa kaya za vijijini, biashara ndogo sana, ndogo na za kati, wanawake na vijana. Pia yanajiri katika eneo la Afrika ya Kati ambako upatikanaji wa huduma za kifedha bado uko nyuma ikilinganishwa na maeneo mengine ya bara.
Takwimu za sekta zinaonyesha nini
Kulingana na utafiti uliochapishwa Agosti 2026 na kampuni ya ushauri maalumu, kwa ushirikiano na Chama cha Kitaifa cha Taasisi za Microfinance na Chama cha Kitaaluma cha Vyama vya Ushirika vya Akiba na Mikopo, wastani wa salio la mikopo kwa kila mkopaji katika taasisi za microfinance nchini DRC uliongezeka kutoka dola 530 mwaka 2018 hadi dola 2 891 mwaka 2025. Katika kipindi hicho hicho, wastani wa wakopaji waliohudumiwa na kila wakala wa mikopo ulipungua kutoka 376 hadi 79, huku wastani wa salio lililosimamiwa na kila wakala ukiongezeka kutoka dola 199 000 hadi dola 229 000. Takwimu hizi zinahusu sampuli iliyobadilika kutoka taasisi 19 hadi 26, jambo linalotaka tahadhari katika kutafsiri mwelekeo huo, ingawa mabadiliko ya jumla yanaonekana wazi.
Utafiti huo huo unaeleza mabadiliko kuelekea mesofinance, sehemu ya kati kati ya mikopo midogo ya kawaida na mikopo ya benki za kawaida. Kwa maneno mengine, taasisi zinatoa mikopo michache yenye kiasi kidogo kilichosambazwa kwa watu wengi, na mikopo zaidi yenye kiasi kinachoweza kusaidia shughuli zenye mtaji mkubwa zaidi. Mantiki yake si ya kibiashara pekee. Pia inaonyesha jitihada za kupata uwiano bora kati ya gharama ya uchakataji, mapato na udhibiti wa hatari.
Mabadiliko haya yanaonekana zaidi katika ufadhili wa biashara ndogo sana, ndogo na za kati. Wastani wa kiasi cha mikopo iliyotolewa kwa kundi hili unasemekana kuongezeka kutoka dola 2 824 mwaka 2018 hadi zaidi ya dola 6 143 mwaka 2025. Wakati huohuo, jumla ya salio la mikopo lililotengwa kwa ajili yao inasemekana kuongezeka mara tano katika sampuli iliyofuatiliwa. Hili linathibitisha kuwa microfinance ya Kongo haifadhili tena mahitaji ya haraka ya mtaji wa uendeshaji pekee. Pia inaunga mkono shughuli za uwekezaji, upanuzi wa uwezo na uimarishaji wa biashara ndogo.
Bidhaa zenye malengo makubwa, lakini masharti magumu zaidi
Mwelekeo huu mpya unaonekana katika huduma za baadhi ya taasisi. Advans Congo inatangaza « Crédit Boss » inayolenga biashara na SME, ikiwa na mikopo kuanzia dola 30 000. Baobab RDC na wadau wengine wa soko pia wanafuata mwelekeo huu wa kutoa huduma za kiwango cha juu zaidi, huku mikopo yao ikielekezwa kwenye mtaji wa uendeshaji na mahitaji ya kitaaluma. SMICO, kwa upande wake, inasema kuwa mikopo ya kitaaluma inachangia takriban asilimia 80 ya jumla ya mikopo yake.
Mabadiliko haya yanategemea kwa kiasi kikubwa mifumo ya ufadhili upya na ugawaji wa hatari. Mfuko wa Ujumuishaji wa Kifedha, au FPM, unatumia hasa dhamana ya sehemu ya jumla ya mikopo, chombo kinachofidia sehemu ya hasara zinazoweza kutokea ili kuyahamasisha taasisi kutoa mikopo zaidi. Hati ya Benki ya Dunia inakumbusha pia kuwa makubaliano ya ushirikiano yalitiwa saini Juni 2023 kati ya serikali ya Kongo, Wizara ya Fedha na FPM, katika mfumo wa mradi wa TRANSFORME-RDC. FPM pia inaangazia jumla ya ufadhili upya na dhamana zilizotolewa, zinazoonyesha nafasi yake ya kusaidia sekta.
Ufadhili wa wanawake nao unafuata mwelekeo huo huo. Kulingana na utafiti uliotajwa, wastani wa kiasi kilichotolewa unasemekana kuongezeka kutoka dola 302 hadi dola 3 894 kati ya 2018 na 2025, huku idadi ya wakopaji wanawake ikipungua. Hapa pia, ishara ina pande mbili. Mikopo inakuwa mikubwa zaidi, jambo linaloweza kuwasaidia baadhi ya wajasiriamali wanawake kupanua biashara zao. Lakini idadi ya wateja wanaohudumiwa inapungua, jambo linaloweza kuzifanya shughuli ndogo zaidi, ambazo mara nyingi si rasmi, zishindwe kufikia huduma za kifedha.
Mabadiliko haya yana maana gani kwa kaya na biashara ndogo
Kwa taasisi, hoja iko wazi. Kutoa mikopo mikubwa zaidi hupunguza gharama ya uchakataji kwa kila dola inayokopeshwa, huongeza tija ya mawakala na kunaweza kuimarisha faida. Katika soko la Kongo ambalo bado halijakua sana, ambako idadi ya wateja wanaotumia huduma za benki bado ni ndogo, chaguo hili linaweza kuonekana kuwa la busara. Benki Kuu yenyewe inasisitiza kuwa mfumo wa kifedha wa Kongo bado ni mdogo na haujajumuisha watu wengi, licha ya kukua kwake.
Kwa wakopaji wadogo, hali si nzuri kiasi hicho. Kaya zenye mapato yasiyo ya kawaida, wauzaji sokoni, wafanyabiashara vijana au vitengo vidogo sana vya uzalishaji mara nyingi huhitaji kiasi kidogo cha fedha kinachopatikana haraka na kwa masharti nafuu. Ikiwa taasisi za microfinance zitazidi kuelekeza huduma kwa SME ambazo tayari zimeimarika, watu hawa wanaweza kusukumwa kwenye njia za ufadhili zenye gharama kubwa zaidi, zisizo rasmi zaidi au zisizo na uhakika zaidi. Hatari si kutoweka kwa sekta, bali ni kuendelea kwake kujitenga na dhamira yake ya awali.
Mabadiliko haya yanapaswa pia kutazamwa kwa kuzingatia maeneo. Huko Kinshasa na katika vituo vikubwa vya mijini, huduma za kitaaluma hupata kwa urahisi zaidi wateja wanaoweza kuonyesha historia ya shughuli, mapato yanayoingia mara kwa mara na wakati mwingine dhamana. Katika majimbo, ambako uchumi usio rasmi una nafasi kubwa zaidi na umbali kutoka huduma za kifedha bado ni mrefu, kuelekea kwenye mesofinance kunaweza kuongeza pengo kati ya wale ambao tayari wameanza kurasimisha shughuli zao na wale ambao bado wako nje ya mfumo.
Ishara kutoka Kongo kwa Afrika ya Kati
Hali ya Kongo ina maana kubwa zaidi ya DRC pekee. Katika Afrika ya Kati nzima, mijadala kuhusu ujumuishaji wa kifedha inahusu kitendawili kilekile: jinsi ya kufadhili shughuli nyingi zaidi za kiuchumi bila kuwaacha watu wenye mapato madogo ambao hasa wanahitaji nafasi yao ya kwanza ya kupata mkopo. Kwa maana hii, DRC ni maabara kubwa ya wazi. Nchi ina soko kubwa linaloweza kuhudumiwa, mahitaji makubwa na taasisi zinazojitahidi kuendelea kuwepo katika mazingira yenye gharama kubwa.
Kwa hiyo, jambo la kufuatilia si ongezeko la kiasi cha mikopo pekee, bali ni maamuzi ya kisera na udhibiti kuhusu nani atakayehudumiwa. Kati ya SECOMIF 2026, malengo ya mkakati wa kitaifa wa ujumuishaji wa kifedha na mifumo ya dhamana iliyowekwa kwa msaada wa washirika wa umma, swali kuu bado ni lilelile: je, microfinance ya Kongo inaweza kupanua kiwango cha huduma zake bila kuacha jukumu lake la kuwakinga wadau walio hatarini zaidi katika uchumi halisi?