Aljeria
 Libya
 Misri
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
Hatua nyingine ya kuimarisha mikopo ya kilimo Morocco
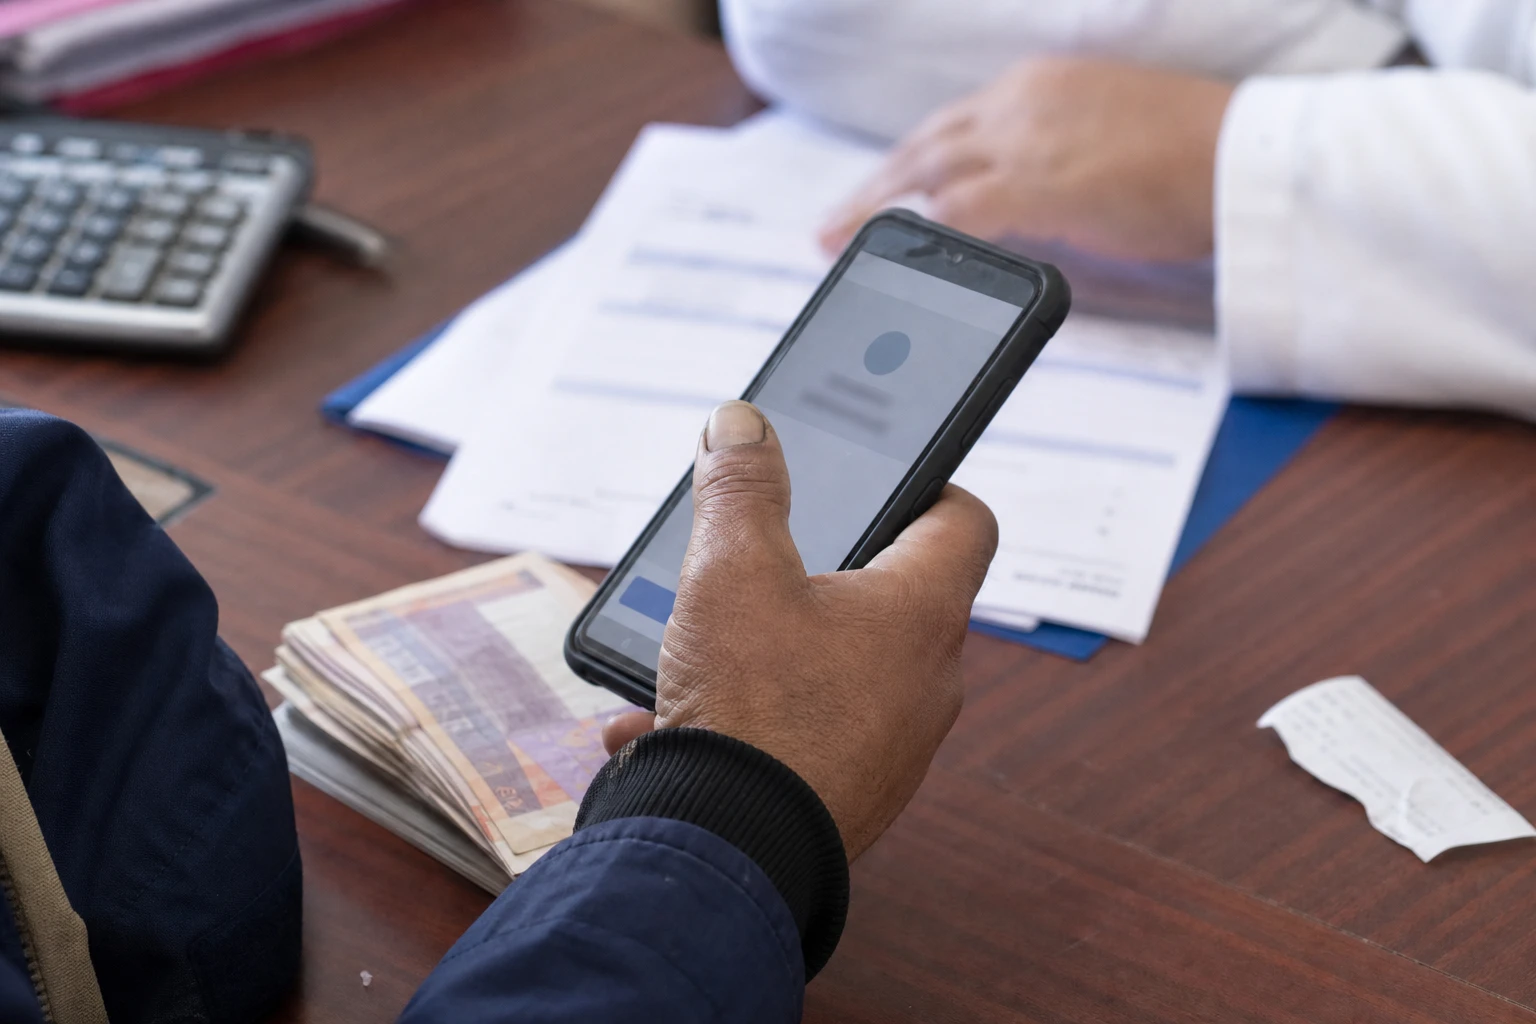
Katika maeneo ya mashambani Morocco, ufadhili mara nyingi hubaki kuwa kiungo dhaifu zaidi. Msimu mzuri wa kilimo hauhakikishi kwamba mkulima ataweza kununua pampu, kuboresha bustani ya matunda, kubadilisha vifaa au kukabiliana na athari za hali ya hewa. Hapo ndipo tofauti kati ya shughuli inayoweza kuendelea na inayoweza kukua inapoonekana wazi.
Morocco, na hasa Rabat kupitia taasisi zake za kifedha na za umma, imekuwa ikihimiza kwa miaka kadhaa uboreshaji wa uchumi wake wa uzalishaji. Katika mazingira haya, biashara ndogo na za kati, zikiwemo za kilimo, zina nafasi kuu. Zinaunda sehemu kubwa ya mfumo wa uchumi, lakini upatikanaji wao wa mikopo bado ni finyu kuliko wa biashara kubwa.
Mpango wa dhamana, si mkopo wa kawaida
Mpango mpya uliotangazwa kati ya Shirika la Fedha la Kimataifa, tawi la Kundi la Benki ya Dunia linaloshughulikia sekta binafsi, na Crédit du Maroc si mkopo wa moja kwa moja. Ni mpango wa kugawana hatari. Kwa ufupi, taasisi hiyo ya kimataifa itafidia sehemu ya hasara inayoweza kutokea katika jalada la mikopo, ili kuhimiza benki kutoa mikopo zaidi kwa wateja wanaochukuliwa kuwa wagumu zaidi kufadhili.
Kulingana na taarifa zilizochapishwa, dhamana hiyo ni ya dirham milioni 125, sawa na takriban dola milioni 13.5, kwa jalada la mikopo lenye thamani inayoweza kufikia dirham milioni 250, takriban dola milioni 27. Mpango huo unashughulikia hadi asilimia 50 ya hatari ya mikopo. Ni sehemu ya programu ya Global Small and Medium Enterprises Financing ya SFI, inayotumia zana za aina hii kufungua ufadhili wa sekta binafsi bila kuongeza deni la serikali.
Chaguo hili si la bahati mbaya. Katika tathmini yake ya nchi iliyochapishwa mwaka 2026, SFI inasema mikopo bado inalenga zaidi biashara kubwa na sekta zenye hatari ndogo zaidi, huku mikopo kwa PME ikiwa chini ya asilimia 15 ya mikopo yote nchini Morocco. Kwa maneno mengine, tatizo si ukosefu wa fedha katika mfumo pekee. Pia linahusu namna hatari inavyogawanywa kati ya benki, dhamana na wawekezaji.
Crédit du Maroc yaimarisha mkakati wake wa kilimo
Crédit du Maroc haijaanza kushughulikia suala hili kutoka mwanzo. Benki hiyo, yenye makao makuu Casablanca, tayari imeshirikiana na SFI. Mnamo Februari 2024, taasisi hizo mbili zilitangaza ufadhili wa dola milioni 100 kwa ajili ya PME, ujasiriamali wa wanawake na miradi ya kijani, ukiwa na sehemu iliyotengwa kwa kilimo kinachozingatia mabadiliko ya tabianchi. Mwaka 2025, kundi hilo la benki lilithibitisha makubaliano ya kugawana hatari yaliyolenga wakulima na PME katika sekta ya kilimo.
Benki hiyo pia inasema inataka kufanya kilimo na uzalishaji wa chakula kuwa mhimili wa kimkakati. Ina idara maalumu inayoshughulikia sekta hiyo na tayari inatoa huduma mahususi kwa misimu ya kilimo, bidhaa zilizohifadhiwa na mahitaji ya uendeshaji. Hivyo, mpango huo mpya utaunga mkono mkakati ambao tayari umeanza, lakini kwa utaratibu ulioimarishwa zaidi na ugawaji bora wa hatari.
Mpango huo pia unajumuisha ushauri. Hili ni muhimu sawa na dhamana yenyewe. Katika benki, ufadhili wa kilimo unahitaji timu zinazoweza kutathmini mapato ya msimu, mizunguko ya kilimo, hatari za hali ya hewa na uwezo wa kulipa wa mashamba ambayo wakati mwingine hayana huduma za benki. Kwa hiyo, SFI inakusudia kusaidia Crédit du Maroc kuimarisha uwezo wake wa ndani, huku ikiielekeza kwenye mbinu za ufadhili unaowajibika.
Maana yake kwa PME za vijijini
Kwa PME ya kilimo nchini Morocco, suala ni rahisi: kupata mkopo wenye masharti yanayomudu na ratiba inayolingana na misimu. Greenhouse, kiwanda cha kufungasha mazao, mfumo wa umwagiliaji wa matone au lori la friji haviwezi kufadhiliwa kwa namna ileile na mtaji wa kawaida wa uendeshaji. Bila dhamana ya kutosha, maombi mengi ya mikopo hukwama, hasa katika sekta zilizo hatarini zaidi kutokana na mabadiliko ya mavuno na bei.
Mpango huo unanufaisha pia mnyororo wa thamani, si mkulima pekee. Benki inapowafadhili wazalishaji vizuri zaidi, inasaidia wakati huohuo wasambazaji wa pembejeo, wasafirishaji, viwanda vya kusindika mazao na masoko ya karibu. Hivyo, mikopo ya kilimo inakuwa kichocheo cha mzunguko wa uchumi kati ya maeneo ya vijijini, miji midogo na vituo vya viwanda vya kilimo.
Morocco pia ina maslahi mapana ya kimkakati. Kilimo chake bado kinakabiliwa na uhaba wa maji, mabadiliko ya tabianchi na maamuzi kuhusu matumizi ya maji. SFI tayari imesisitiza, katika miradi mingine nchini Morocco, umuhimu wa teknolojia za umwagiliaji na suluhisho zinazotumia maji kwa uangalifu zaidi. Katika hali hii, kufadhili PME nyingi zaidi za kilimo hakumaanishi kutoa mikopo zaidi tu. Pia kunamaanisha kuelekeza uwekezaji kwenye vifaa vinavyolinda uzalishaji wa baadaye.
Umuhimu wake wavuka soko la Morocco
Suala hili linavuka mipaka ya nchi. Afrika Kaskazini, benki na taasisi za umma zinazidi kutafuta njia za kugawana hatari ili kuelekeza akiba binafsi kwa biashara ndogo. Morocco inasonga mbele hapa kwa kutumia muundo usiohusisha serikali kama mdhamini, ulio karibu zaidi na kanuni za soko, huku ukihifadhi lengo la manufaa ya umma. SFI inaeleza kuwa zana za aina hii zinaweza kuvutia mitaji mingi zaidi ya sekta binafsi kwenye maeneo ambako hatari inayodhaniwa bado inakwamisha utoaji wa mikopo.
Kwa Rabat, umuhimu wake pia ni wa kitaasisi. Nchi hiyo inataka kuimarisha mfumo wa kifedha ulio imara zaidi, unaoweza kuhudumia PME, wajasiriamali wanawake na shughuli zenye thamani kubwa. Kwa SFI, Morocco bado ni eneo muhimu la kufanyia majaribio, ikiwa na ahadi kadhaa za hivi karibuni katika sekta za benki, miundombinu na fedha endelevu. Ushirikiano na Crédit du Maroc unaendeleza mwelekeo huo, huku ukiuzingatia zaidi kilimo, sekta muhimu kwa ajira na usawa wa maendeleo katika maeneo mbalimbali.
Hatua inayofuata itategemea zaidi kasi ya utekelezaji. Ikiwa mikopo itatolewa kweli kupitia jalada lililowekewa dhamana, athari inaweza kuonekana kwa mashamba, PME za vijijini na minyororo ya usindikaji. Ikiwa mpango huo utabaki kuwa finyu mno, utakuwa ishara yenye manufaa lakini yenye athari ndogo. Katika nchi ambako mikopo kwa PME bado ni midogo ikilinganishwa na mchango wao katika uchumi, kila mpango wa aina hii ni kipimo halisi cha uwezo wa mfumo wa kifedha kusaidia uzalishaji.