Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
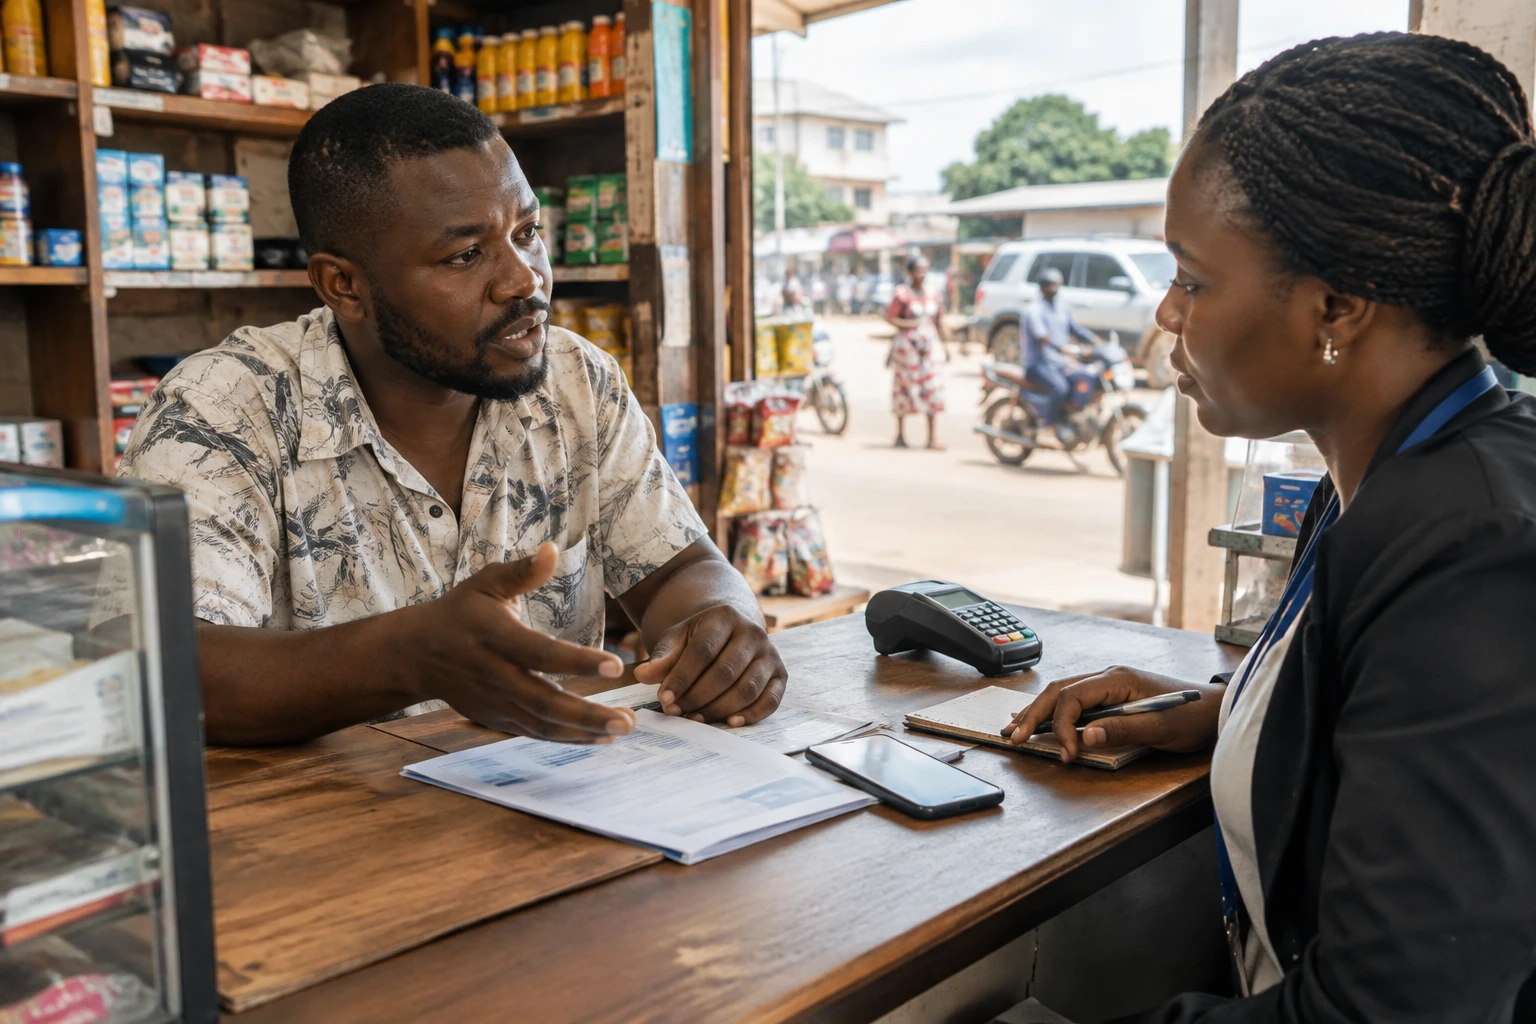
Kwa biashara ndogo, kupata mkopo mara nyingi hutegemea ubora wa hesabu zake sawa na shughuli zake. Hivyo, katika Afrika ya Kati, benki na wajasiriamali wanatafuta kupunguza kikwazo kisichoonekana kwa urahisi kama ukosefu wa mitaji: kutokuwepo kwa taarifa za kutosha za kupima hatari na kuandaa ombi linaloweza kufadhiliwa.
Suala hili lilijadiliwa katika Bangui Financial Days na Journées du Banquier de la CEMAC, yaliyofanyika Bangui kuanzia tarehe 1 hadi 3 Oktoba 2026. Jumuiya ya Kiuchumi na Kifedha ya Afrika ya Kati inajumuisha Kamerun, Jamhuri ya Afrika ya Kati, Kongo, Gabon, Guinea ya Ikweta na Chad. Mifumo yake ya kifedha inatumia benki kuu moja, BEAC, na mfumo wa pamoja wa usimamizi wa benki.
Mitaji ipo, lakini ni vigumu kuielekeza
Mtazamo uliojadiliwa katika mikutano hiyo ni kwamba ufadhili unapaswa kujengwa kwa ushirikiano. Benki, masoko ya fedha, wawekezaji wa kitaasisi, kampuni za teknolojia ya fedha na serikali haziwezi kukidhi peke yake mahitaji ya biashara na miundombinu. Wahusika hawa wanapaswa kuunganishwa na miradi iliyoandaliwa vizuri zaidi, na hatari igawanywe kati ya wafadhili kadhaa.
Uhamasishaji huu unahusu pia akiba inayoshikiliwa na benki, kampuni za bima na mifuko ya pensheni. Ili kuelekeza akiba hiyo kwenye uwekezaji wa muda mrefu zaidi, biashara zinapaswa kuwasilisha miradi inayotekelezeka na iliyopangwa vizuri. Masoko ya mitaji na dhamana yanaweza kisha kukamilisha mikopo ya benki, badala ya taasisi moja kubeba hatari yote.
Takwimu za BEAC zinaonyesha ukubwa wa suala hili. Katika robo ya tatu ya 2025, mikopo iliyotolewa kwa SME katika CEMAC ilifikia faranga za CFA bilioni 582.8, sawa na asilimia 18.46 ya jumla ya mikopo iliyotolewa. Kiasi hicho kilikuwa kimeongezeka ikilinganishwa na mwaka mmoja uliotangulia. Takwimu hizi zinaonyesha kuwa mikopo kwa SME ipo, lakini hazionyeshi zenyewe ni biashara ngapi zinaweza kupata ufadhili unaolingana na ukubwa na mahitaji yao.
Kufanya biashara na maombi ya mikopo yaeleweke zaidi
Claude Owona, mwakilishi wa kikanda wa Shirika la Fedha la Kimataifa (SFI) anayeshughulikia taasisi za kifedha katika Afrika ya Kati na Magharibi, anaona ubora wa taarifa kuwa kiini cha tatizo. Taasisi zinazokopesha zinahitaji data za kuaminika ili kutathmini mapato, madeni na uwezo wa biashara kulipa mkopo. Taarifa hizo zinapokosekana, zinaweza kutegemea zaidi dhamana za kawaida, ambazo biashara nyingi ndogo haziwezi kutoa.
Kwa hiyo, jibu si kuongeza tu kiasi cha fedha kinachopatikana. Linahusu pia kuboresha usimamizi wa fedha na kuimarisha utawala katika biashara, pamoja na kutoa zana zinazowezesha benki kutathmini hatari kwa njia nyingine. SFI inasema inasaidia taasisi kubuni bidhaa zinazolenga SME, kuweka kidijitali maombi ya mikopo na kutumia data za ziada. Pia inaunga mkono dhamana na mifumo ya kugawana hatari.
Katika Jamhuri ya Afrika ya Kati, karibu biashara ndogo sana, ndogo na za kati 470 zinadaiwa kunufaika na msaada wa usimamizi wa fedha kati ya Septemba 2025 na Julai 2026, kulingana na Owona. Anasema zaidi ya nusu ziliongozwa au kumilikiwa na wanawake. Takwimu hizi hazikuthibitishwa na chapisho huru lililopitiwa kwa ajili ya makala hii; kwa hiyo, zinabaki kuhusishwa na mwakilishi wa SFI.
Kwa wajasiriamali wanawake, suala linahusu pia masharti ya kupata mikopo. Mikopo iliyoundwa kulingana na mahitaji yao, mbinu za tathmini zisizotegemea dhamana za kawaida pekee na msaada wa usimamizi vinaweza kusaidia kuondoa baadhi ya vikwazo. Lakini athari yake itategemea jinsi taasisi za kifedha zitakavyoyajumuisha katika utendaji wao.
Ofisi ya taarifa za mikopo: miundombinu inayopaswa kuimarishwa
BEAC imeweka mfumo wa udhibiti kwa ofisi za taarifa za mikopo, au BIC. Taasisi hizi hukusanya taarifa kuhusu mikopo na ulipaji wake ili kuwasaidia wakopeshaji kutathmini maombi kwa usahihi zaidi. Kinadharia, biashara au mtu binafsi mwenye historia nzuri ya mikopo anaweza hivyo kuonyesha mwenendo wake wa ulipaji, hata kama hana mali nyingi za kuweka dhamana.
Kanuni za kikanda zinahitaji taasisi husika kuwasilisha taarifa. Lakini kuwepo kwa mfumo huo hakuhakikishi, peke yake, ufanisi wake. Wigo wa data, usahihi wake, kusasishwa kwake na matumizi yake na wakopeshaji ni muhimu sawa na mfumo wenyewe. Owona anaona kuwa bado ni mapema mno kupima athari za ofisi hiyo kwa mikopo katika eneo hilo.
Suala la ulinzi na uchakataji wa data pia linahitaji kupewa kipaumbele. Historia isiyokamilika au yenye makosa inaweza kumwathiri mkopaji vibaya badala ya kumsaidia. Kwa hiyo, imani katika mfumo itategemea utekelezaji madhubuti wa kanuni, pamoja na ushiriki wa taasisi za kifedha.
Huduma za kidijitali zinaweza kuleta huduma karibu, lakini haziwezi kuchukua nafasi ya mikopo
SFI pia inataka kusaidia huduma za kifedha za kidijitali na huduma za fedha kwa simu, ambazo huwezesha, miongoni mwa mambo mengine, kufanya malipo na uhamisho wa fedha kwa simu. Kuweka huduma kidijitali kunaweza kupunguza baadhi ya gharama za usambazaji na kuwafikia wateja walio mbali na matawi ya benki. Kwa biashara, malipo ya kidijitali yanaweza pia kusaidia kuweka kumbukumbu za shughuli, iwapo data zitapatikana, zitakuwa na manufaa na zitatumiwa kwa ridhaa ya wahusika.
Owona anasema kuwa mpango wa kikanda wa kuhamasisha matumizi ya huduma za fedha kwa simu na huduma nyingine za kidijitali unaandaliwa pamoja na washirika. Uzinduzi wake bado unategemea idhini na taratibu za utekelezaji. Hivyo, bado si mpango ambao matokeo yake yamethibitishwa.
Katika eneo lote la CEMAC, changamoto itakuwa kugeuza miongozo iliyojadiliwa Bangui kuwa hatua madhubuti: maombi bora ya biashara, data za mikopo za kuaminika, zana za kugawana hatari na huduma zinazoweza kutumiwa nje ya miji mikubwa. Benki na mamlaka za kikanda pia zitahitaji kuhakikisha kuwa maendeleo haya yanawanufaisha biashara zilizosajiliwa rasmi pamoja na biashara ndogo zisizoonekana sana katika mifumo ya kifedha.
Mikutano ya Bangui, iliyofanyika kuanzia tarehe 1 hadi 3 Oktoba, iliwaleta pamoja wahusika wa sekta ya fedha kujadili masuala haya. Hatua zinazofuata zilizotangazwa na SFI zinahusu upatikanaji wa mikopo kwa SME, uwekaji wa huduma kidijitali, matumizi ya data na dhamana. Hata hivyo, maendeleo yatapaswa kupimwa kwa matokeo yanayoonekana: mikopo iliyotolewa kwa hakika, masharti yaliyotolewa na biashara zilizoweza kufadhili maendeleo yao.