Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
Microfinance inatarajiwa kuwahudumia watu, na kupimwa kwa matokeo
Nchini Côte d’Ivoire, ujumuishaji wa kifedha si tena kaulimbiu isiyo na maana ya moja kwa moja. Hupimwa kwa uwezo wa mfanyabiashara, mkulima au karakana ndogo kupata mkopo rahisi, kuweka akiba bila vikwazo na kuhamisha fedha zake bila kuondoka mtaani kwake. Hapo ndipo microfinance inakuwa na umuhimu hasa, kwa mujibu wa BCEAO, inayoifafanua kuwa mkusanyiko wa huduma za karibu zinazolenga wahusika ambao mara nyingi wako mbali na mfumo wa kawaida wa benki.
Katika Umoja wa Kiuchumi na Kifedha wa Afrika Magharibi, mwelekeo huo umepanuka. Baraza la Mawaziri la Umoja huo lilipitisha, tarehe 3 Aprili 2025, mfumo mpya wa kikanda wa ujumuishaji wa kifedha kwa kipindi cha 2025-2030. BCEAO inakumbusha kuwa kiwango cha ujumuishaji wa kifedha kilipanda kutoka asilimia 47 mwaka 2016 hadi asilimia 72,3 mwishoni mwa 2023, huku kukiwa na akaunti mpya milioni 196,4 za benki, microfinance na fedha za kielektroniki katika kipindi hicho.
<pKatika mazingira haya, tuzo zilizotolewa Abidjan mwezi Juni 2026 zinaashiria jambo pana zaidi ya orodha ya washindi tu. Zinaonyesha kuwa taasisi sasa hupimwa kwa uwezo wao wa kuwafikia wakazi wa vijijini, wanawake, biashara ndogo na wateja wanaotaka huduma za kidijitali, na pia kwa utawala na uwazi wao. Hii ni ishara muhimu katika nchi ambako mahitaji ya ufadhili bado ni makubwa, kuanzia katikati ya Abidjan hadi maeneo ya kilimo ya ndani ya nchi.
Tuzo tano zilizopatikana Abidjan zina maana gani
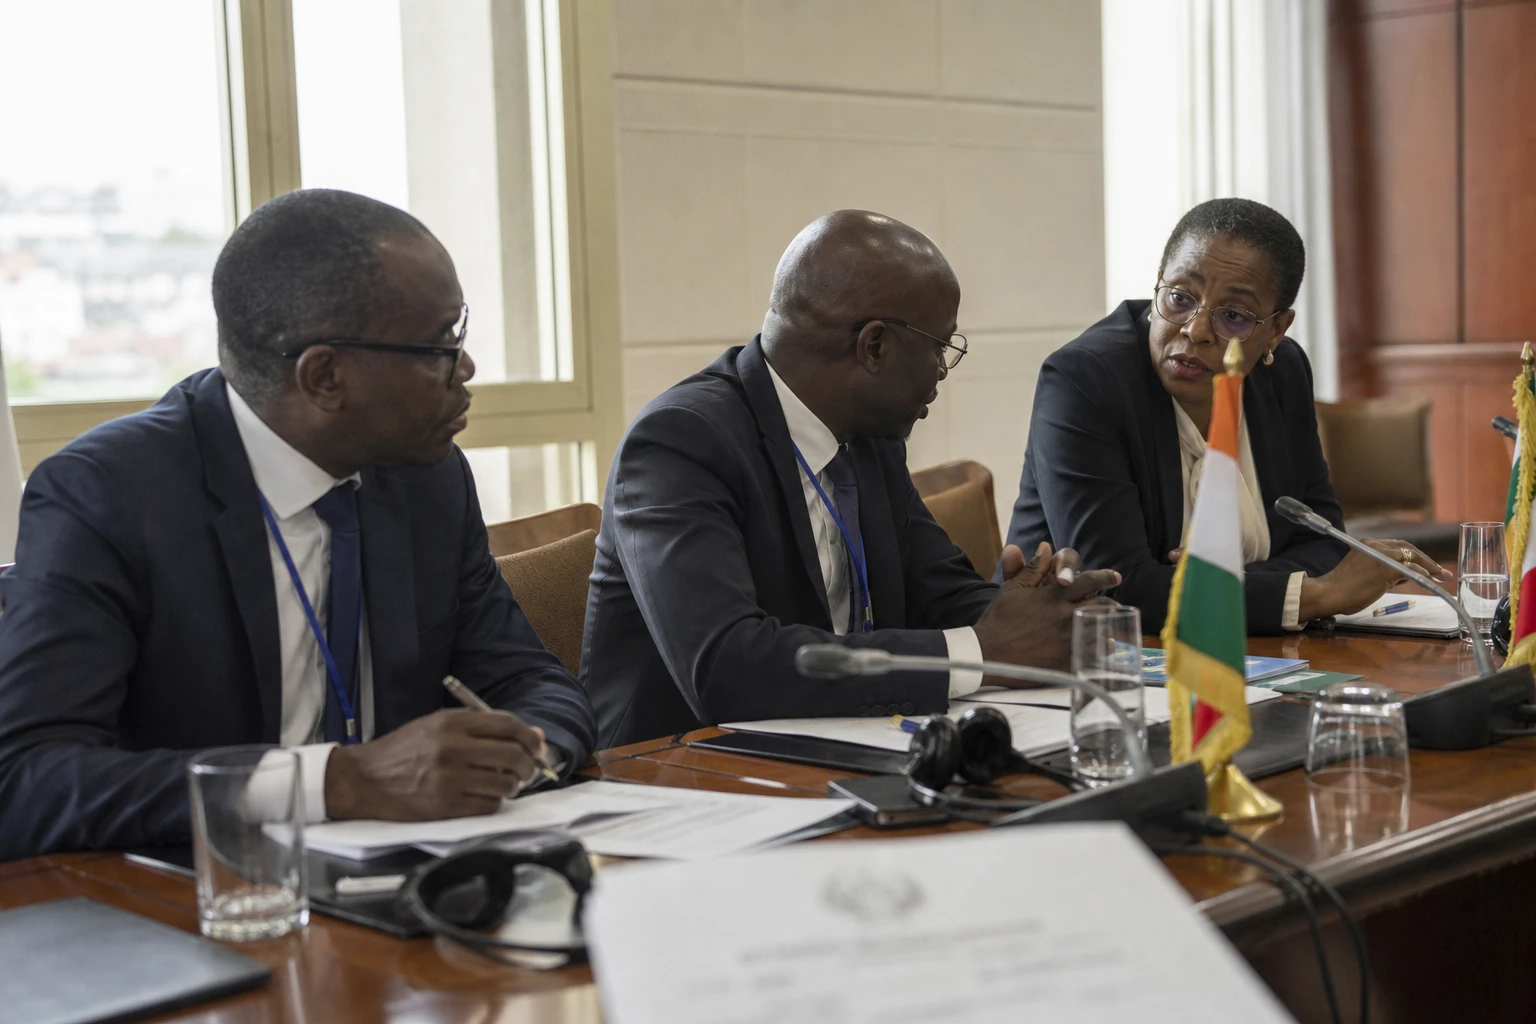
Journées nationales de la microfinance 2026 zilifanyika tarehe 25 na 26 Juni mjini Abidjan, zikiwa na mada ya mchango wa taasisi za microfinance katika ujumuishaji wa kifedha na maendeleo ya kijamii na kiuchumi ya Côte d’Ivoire. Mkutano huo uliwakutanisha wadau wa sekta katika makao makuu ya CRRAE-UEMOA, Plateau. Ujumbe wa Seneti ya Côte d’Ivoire ulitembelea mkutano huo tarehe 26 Juni 2026, ishara kuwa suala hilo linahusu zaidi ya sekta ya kitaaluma pekee.
Katika hafla hiyo, Advans Côte d’Ivoire ilitunukiwa mara tano katika vipengele vya ujumuishaji wa kifedha, fedha zinazowajibika, fedha za vijijini, uwazi wa taasisi na mageuzi ya kidijitali. Taarifa hiyo imethibitishwa na mawasiliano ya kundi hilo lenyewe, ambayo pia inaeleza kuwa kampuni yake tanzu ya Côte d’Ivoire ilipata tuzo mbili zilizoangaziwa kwenye ukurasa wake wa taasisi mwaka 2026: taasisi bora ya microfinance katika mageuzi ya kidijitali na taasisi bora ya microfinance katika fedha zinazowajibika.
Kampuni hiyo inasema imekuwa nchini Côte d’Ivoire tangu 2012. Tovuti yake inaeleza kuwa ina mtandao wa matawi na vituo 27 vya usambazaji, wafanyakazi zaidi ya 770 na wateja zaidi ya 250 000, huku salio la mikopo likizidi faranga za CFA bilioni 85. Taarifa nyingine ya kundi hilo inataja wateja zaidi ya 275 000. Tofauti kati ya takwimu hizi mbili inahitaji tahadhari: huenda inatokana na vipindi tofauti vya ukusanyaji wa takwimu au makadirio yaliyosasishwa.
Kundi la Advans linakumbusha pia kuwa kwa sasa limejikita tena barani Afrika na linafanya kazi Côte d’Ivoire, Cameroun, Ghana, République démocratique du Congo, Nigeria na Tunisie. Uwepo huu wa kikanda unazipa tuzo zilizopatikana Abidjan umuhimu zaidi. Hazitambui tu taasisi ya ndani, bali pia mtindo wa kazi unaolenga kuoanisha mizizi ya kitaifa na nidhamu ya kundi.
Kwa nini tuzo hizi ni muhimu kwa uchumi wa Côte d’Ivoire
Umuhimu halisi wa tuzo hizi unaonekana kwanza kwa wateja. Taasisi ya microfinance inayofanya kazi vizuri si tu mahali pa kukopa. Inapaswa kujua jinsi ya kufadhili mahitaji ya muda mfupi ya fedha, kusaidia shughuli za mavuno, kulinda akiba na kupunguza muda wa kushughulikia maombi. Hii pia ndiyo maana ya mwelekeo wa kidijitali unaoonyeshwa na Advans, kupitia njia za kidijitali, programu ya simu na ushirikiano na kampuni za huduma za fedha kwa simu ili kuwasogezea wateja huduma. Kundi hilo linasema suluhisho hizo zinatumika hasa Côte d’Ivoire, Ghana na Nigeria.
Kwa wakazi wa vijijini, suala hili ni muhimu sana. BCEAO inasema mkakati mpya wa kikanda wa ujumuishaji wa kifedha unatoa kipaumbele maalumu kwa wanawake, vijana, wakazi wa vijijini, SME na watu wenye uelewa mdogo wa masuala ya fedha. Wakati huohuo, Côte d’Ivoire bado inategemea minyororo ya thamani ya kilimo ambako mahitaji ya ufadhili wa msimu wa kilimo ni makubwa. Katika mazingira haya, tuzo ya fedha za vijijini iliyotolewa Abidjan si lebo ya kujipamba. Inaonyesha uwezo wa taasisi kufuatilia hali halisi ya kakao, korosho, mpira, mawese au nanasi, bila kudai dhamana ambazo wakulima wadogo hawawezi kumudu.
Kwa wakazi wa mijini, changamoto ni tofauti lakini ina umuhimu sawa. Wafanyabiashara wadogo, mafundi na wajasiriamali wa sekta isiyo rasmi wanahitaji zana zinazobadilika kulingana na hali zao, za haraka na zinazoeleweka. Hapo microfinance huwa kinga ya kiuchumi na pia kichocheo cha ukuaji. Katika kiwango cha nchi, jukumu hili linakamilisha mfumo wa kawaida wa benki, bila kuchukua nafasi yake. Linaweza kusaidia kuelekeza akiba ya ndani kwenye shughuli za uzalishaji badala ya kuiacha nje ya mfumo rasmi.
Ni muhimu pia kutazama tuzo hizi kwa kuzingatia suala la utawala. Katika sekta ambako uaminifu ndio kila kitu, uwazi wa taasisi ni rasilimali ya kimkakati. Kundi la Advans linasema limejizatiti kufuata viwango vya ulinzi wa wateja na linalenga kupata cheti kwa kampuni zake zote tanzu kufikia mwisho wa 2026. Mwelekeo huo una uzito katika ushindani kati ya taasisi, lakini ni muhimu zaidi kwa wateja, wanaotarajia taratibu zilizo wazi, gharama zinazoeleweka na maelezo bora kuhusu hatua za kupata mkopo.
Mtazamo wa kikanda, zaidi ya Côte d’Ivoire pekee
Côte d’Ivoire ina nafasi ya kipekee katika sekta ya microfinance ya Afrika Magharibi. Nchi hiyo ina uchumi rasmi uliojikita Abidjan, pamoja na shughuli nyingi katika miji midogo na maeneo ya kilimo. Katika mazingira kama hayo, taasisi za karibu hutumika kama kiunganishi kati ya sekta ya benki, kampuni za simu na kaya. Ndiyo sababu JNM 2026, kwa kuweka mkazo kwenye ujumuishaji wa kifedha na maendeleo ya kijamii na kiuchumi, zilikuwa na umuhimu unaovuka sekta hii pekee.
Tukio hili pia linaeleza jambo kuhusu mizani ya nguvu Afrika Magharibi. Serikali zinasukuma kupanua zaidi upatikanaji wa huduma za kifedha. Benki kuu zinataka kuimarisha uthabiti. Nazo taasisi za microfinance zinajaribu kukua bila kupoteza ukaribu wao na wateja. Kati ya mahitaji haya matatu, tuzo za Advans Côte d’Ivoire zinaonyesha uwezekano wa kufikia uwiano, lakini ulio dhaifu. Hatua inayofuata itategemea utekelezaji: ubora wa mikopo, udhibiti wa hatari, kasi ya huduma za kidijitali na uwezo wa kuwafikia wateja nje ya miji mikubwa.
Katika kiwango cha bara, changamoto bado ni ileile: kugeuza fedha za huduma za karibu kuwa nyenzo ya kupanua fursa za kiuchumi, si suluhisho la mwisho tu. Microfinance haiwezi kutatua kila kitu. Lakini ikidhibitiwa vizuri, ikaongozwa kwa uwajibikaji na kuunganishwa na teknolojia ya kidijitali, inaweza kusaidia maelfu ya shughuli ndogo zinazoendesha uchumi wa Afrika kila siku. Tuzo zilizopatikana Abidjan zinakumbusha kuwa ushindani huu sasa unategemea utendaji, uaminifu na uwezo wa kuwahudumia wateja ambao kwa muda mrefu wamekuwa mbali na mfumo wa kawaida wa kifedha.