
 Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Madagaska
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
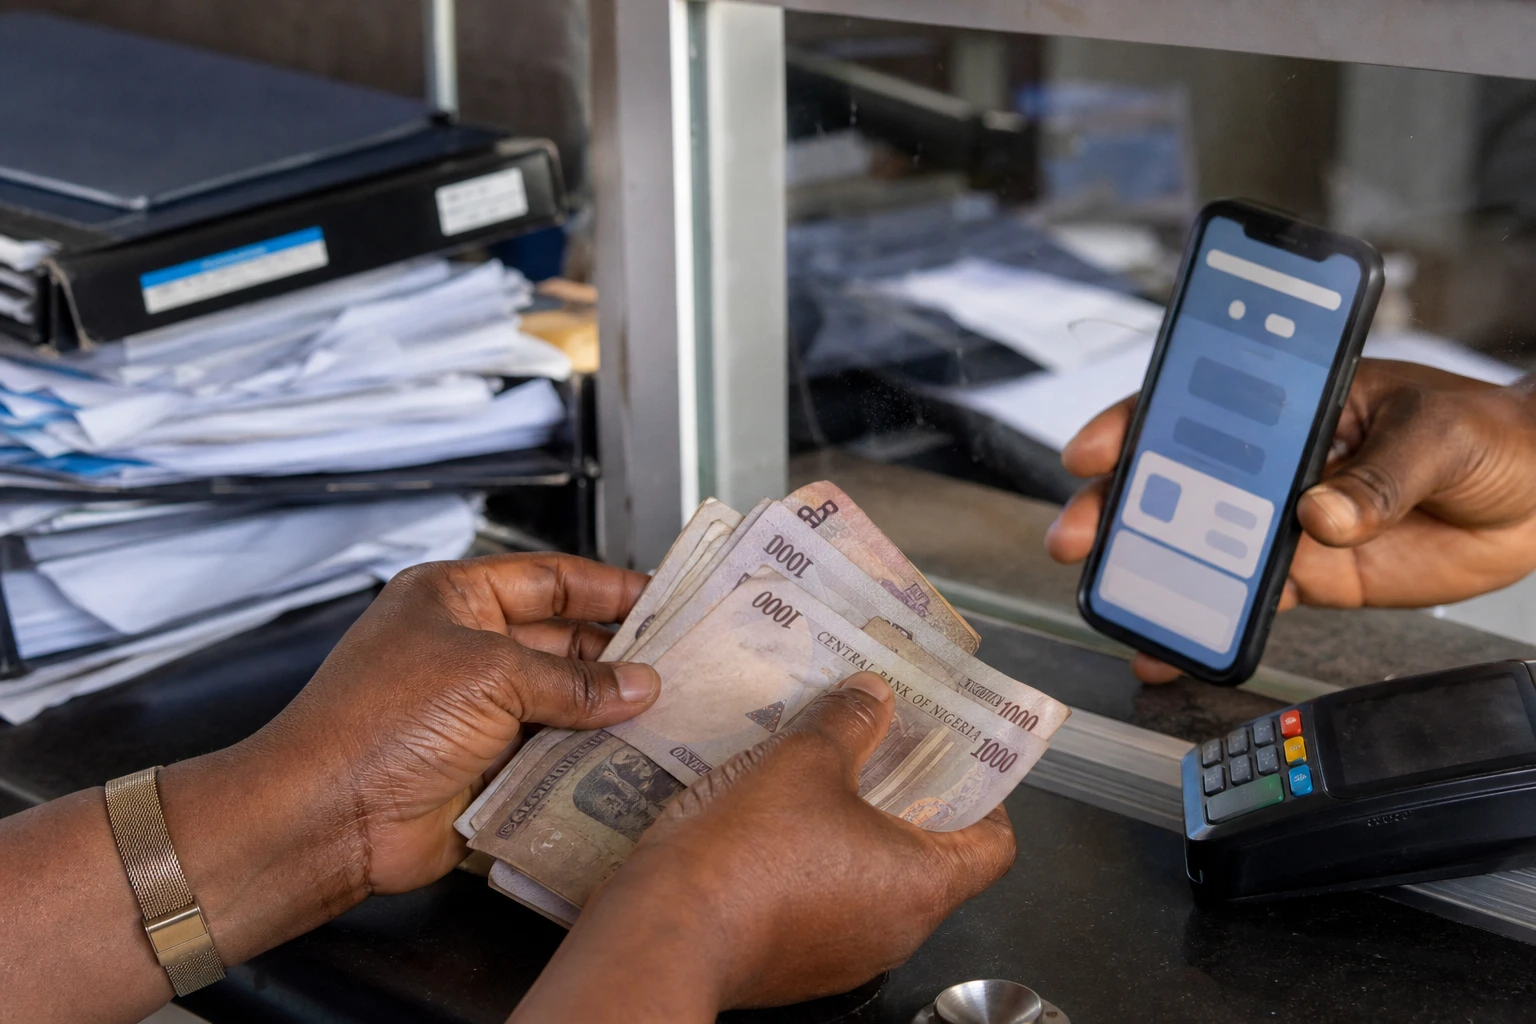
Uimara wa biashara hautoshi wakati ubora wa mikopo unazorota
Kwa mtazamo wa kwanza, ishara hiyo inatia moyo. Kundi kubwa la benki la Afrika bado linaweza kuongeza mapato na kudumisha kiwango cha shughuli zake. Lakini katika sekta ya benki, swali la msingi si tu kama mapato yanaongezeka. Ni muhimu pia kuona kinachobaki baada ya gharama za hatari kuzingatiwa, hasa nchini Nigeria, ambako benki zinakabiliwa kwa kiasi kikubwa na mabadiliko ya sekta ya mafuta, thamani ya naira na maamuzi ya udhibiti ya Benki Kuu.
Hali ya Ecobank inaonyesha vyema mvutano huo. Kundi hilo limetangaza kuwa katika nusu ya kwanza ya mwaka 2026, mapato halisi ya benki yaliongezeka kwa asilimia 15 hadi dola bilioni 1.3, na faida kabla ya kodi ilifikia dola milioni 423, ikiwa ni ongezeko la asilimia 6 pekee. Tofauti kati ya viwango hivyo viwili inaeleza jambo kuu: shughuli za kibiashara zinaendelea kukua, lakini ukuaji wa faida unazuiwa na fedha zilizotengwa kwa ajili ya hasara na mali zilizopungua thamani.
Nigeria, eneo nyeti katika mizania
Nigeria bado ni soko la kimkakati kwa kundi hilo, kwa sababu ya uzito wake wa kiuchumi na uwezekano wake mkubwa wa kuathiriwa na sekta ya mafuta na gesi. Hata hivyo, ubora wa mali ndio hasa uliosababisha changamoto huko. Benki Kuu ya Nigeria ilisitisha hatua za uvumilivu wa udhibiti, na kulazimisha benki kuainisha upya baadhi ya mikopo iliyokuwa hatarini, hasa katika sekta ya nishati. Hatua hiyo inalenga kusafisha mizania, lakini ina gharama ya papo hapo kwa taasisi zilizoathiriwa.
Ecobank si kesi ya pekee katika mfumo wa benki wa Nigeria ambao bado uko chini ya shinikizo. Juni 2025, Benki Kuu iliziagiza benki zilizokuwa chini ya masharti ya uvumilivu kusitisha malipo ya gawio, kuahirisha bonasi za watendaji na kuepuka kuanzisha shughuli mpya nje ya nchi. Msimamo huo unaonyesha kipaumbele kilicho wazi: kuimarisha akiba ya mtaji kabla ya kuwazawadia wanahisa.
Katika robo ya kwanza ya 2026, kundi hilo lilikuwa tayari limeonyesha kuwa shughuli zake kuu zinaendelea kuwa imara. Wakati huo liliripoti faida kabla ya kodi ya dola milioni 195, ikiwa ni ongezeko la asilimia 21, huku mapato halisi yakifikia dola milioni 636, ongezeko la asilimia 23. Kwa hiyo, matokeo ya nusu mwaka yanathibitisha mwendo huo, lakini pia yanaonyesha udhaifu katika kugeuza ukuaji wa mapato kuwa ukuaji wa faida ya mwisho.
Mapato yanaongezeka, lakini gharama za hatari zinameza faida
Hali inakuwa wazi zaidi tunapoangalia vipimo vya hatari. Uwiano wa mikopo chechefu wa kundi hilo ulipanda hadi asilimia 9.4, kutoka asilimia 6.7 hapo awali, na akiba ya hasara zinazotarajiwa za mikopo ilifikia dola bilioni 1 mwishoni mwa Machi, sawa na asilimia 8.1 ya mikopo yote. Kwa benki inayofanya kazi katika nchi 34 za Afrika Kusini mwa Jangwa la Sahara, kiwango hiki cha fedha zilizotengwa si jambo dogo: kinalinda mizania, lakini kinapunguza faida inayoweza kugawiwa.
Tawi la Nigeria ndilo lililoathirika zaidi. Mwishoni mwa 2025, lilikuwa limerekodi hasara kabla ya kodi ya dola milioni 31, huku gharama za upunguzaji thamani zikikaribia kuongezeka mara nne, hadi dola milioni 82. Ujumbe uko wazi: soko la Nigeria linaendelea kuleta mapato, lakini pia linahitaji mtaji zaidi, fedha zaidi za akiba na usimamizi makini zaidi wa mikopo na uwekezaji ulio hatarini.
Mfululizo huu wa matukio unatokea katika mazingira ya uchumi mkuu ambayo bado yana changamoto. Shirika la Fedha la Kimataifa lilisema Mei 2026 kuwa Benki Kuu ya Nigeria ilipunguza kiwango chake kikuu cha riba hadi asilimia 26.5 mwezi Februari, huku ikiendelea na sera yenye masharti makali. Ripoti hiyo hiyo inasisitiza jinsi uchumi wa Nigeria unavyoweza kuathiriwa na mishtuko ya sarafu, bei za nishati na mfumuko wa bei. Kwa benki, hali hii inamaanisha mapato makubwa kutokana na riba, lakini pia uwezekano mkubwa zaidi wa baadhi ya wateja kushindwa kulipa.
Mabadiliko ya kidijitali yanaendelea kuchochea ukuaji
Licha ya shinikizo hilo, Ecobank inaendelea kujibadilisha. Kitengo cha malipo bado ni mojawapo ya injini za mkakati wake. Katika nusu ya kwanza ya mwaka, mapato yatokanayo na shughuli hiyo yaliongezeka kwa asilimia 10 hadi dola milioni 156, huku thamani ya miamala ya kidijitali ikipanda kwa asilimia 33 hadi dola bilioni 78.5. Katika bara ambako uhamishaji wa fedha, malipo ya biashara na matumizi ya simu yanaongezeka kwa kasi, kitengo hiki kinazidi kuwa muhimu katika mfumo wa benki.
Mwelekeo huu si wa mapambo tu. Unatokana na hali halisi ya Afrika: mapato ya benki hayatokani tena na mikopo ya kawaida pekee, bali pia na ada, miamala ya kidijitali na huduma za malipo. Ecobank inaongeza usanifu wa teknolojia ulio rahisi kubadilika, unaotegemea kompyuta za wingu, violesura vya programu na simu, hali inayoiruhusu kunufaika na sehemu ya ukuaji usioonekana moja kwa moja kwenye mizania.
Kundi hilo pia limeimarisha ufadhili wake kwa kukusanya dola milioni 450 mjini London kupitia hati fungani ya mazingira, ambayo kulingana na soko la London ilipata oda zilizokaribia mara nne ya kiasi kilichotolewa. Aina hii ya operesheni ina umuhimu unaozidi mizania pekee: inaboresha ufadhili upya, inapanua wigo wa wawekezaji na kuingiza benki za Afrika katika soko la kimataifa la fedha endelevu, bila kusubiri wadau wa nje wazithibitishe ili zishiriki katika eneo hilo.
Habari za benki zinazohusu mengi zaidi ya matokeo ya kundi moja
Umuhimu wa matokeo haya unaenda mbali zaidi ya Ecobank. Yanaeleza jambo kuhusu mwelekeo wa sekta ya benki Afrika Magharibi. Kwa upande mmoja, mitandao ya benki za Afrika nzima inapanua huduma, wateja na uwezo wa kidijitali. Kwa upande mwingine, ubora wa mali bado unategemea uchumi halisi, mafuta na gesi, maamuzi ya sera ya fedha na uchaguzi wa wasimamizi. Nigeria, soko kubwa zaidi katika eneo hilo, inadhihirisha sehemu ya mkanganyiko huo.
Mabadiliko ya mwelekeo wa kimkakati yanaonekana pia katika umiliki wa hisa. Juni 2026, Tume ya Benki ya UMOA iliidhinisha kuingia kwa Bosquet Investments, kampuni ya mwekezaji wa fedha kutoka Kamerun Alain Nkontchou, ambayo imeongeza umiliki wake hadi angalau asilimia 24.05 ya mtaji, na kuipita Qatar National Bank. Jambo hili si dogo: linaonyesha kuwa kundi la Afrika nzima linaweza kuendelea kujipanga upya kutoka ndani ya bara, katika makutano ya masoko ya Lomé, Abidjan, Lagos na masoko ya kikanda.
Kwa muda mfupi, swali kuu ni rahisi: Je, Ecobank itaweza kusafisha kwa kudumu mikopo na uwekezaji wake iliyo hatarini nchini Nigeria bila kuvuruga mwenendo wa gawio, lililoanza tena mwaka 2026 baada ya kusitishwa kwa miaka kadhaa? Mpango mkakati wa sasa unamalizika mwaka huu, na mtihani wake halisi hautakuwa ukuaji wa jumla pekee, bali uwezo wa kundi hilo kuhimili gharama za hatari huku likidumisha nafasi yake katika kizazi kipya cha benki za Afrika nzima.



