Aljeria
 Libya
 Misri
 Moroko
 Sudan
 Tunisia
 Benin
 Burkina Faso
 Gambia
 Ghana
 Gine
 Ginebisau
 Kepuvede
 Kodivaa
 Liberia
 Mali
 Moritania
 Niger
 Nigeria
 Senegal
 Sierra Leone
 Togo
 Chadi
 Gaboni
 Guinea ya Ikweta
 Jamhuri ya Afrika ya Kati
 Jamhuri ya Kidemokrasia ya Kongo
 Kamerun
 Kongo
 Sao Tome na Principe
 Burundi
 Eritrea
 Ethiopia
 Jibuti
 Kenya
 Komoro
 Malawi
 Morisi
 Msumbiji
 Rwanda
 Shelisheli
 Somalia
 Sudan Kusini
 Tanzania
 Uganda
 Afrika Kusini
 Angola
 Botswana
 Eswatini
 Lesoto
 Namibia
 Zambia
 Zimbabwe
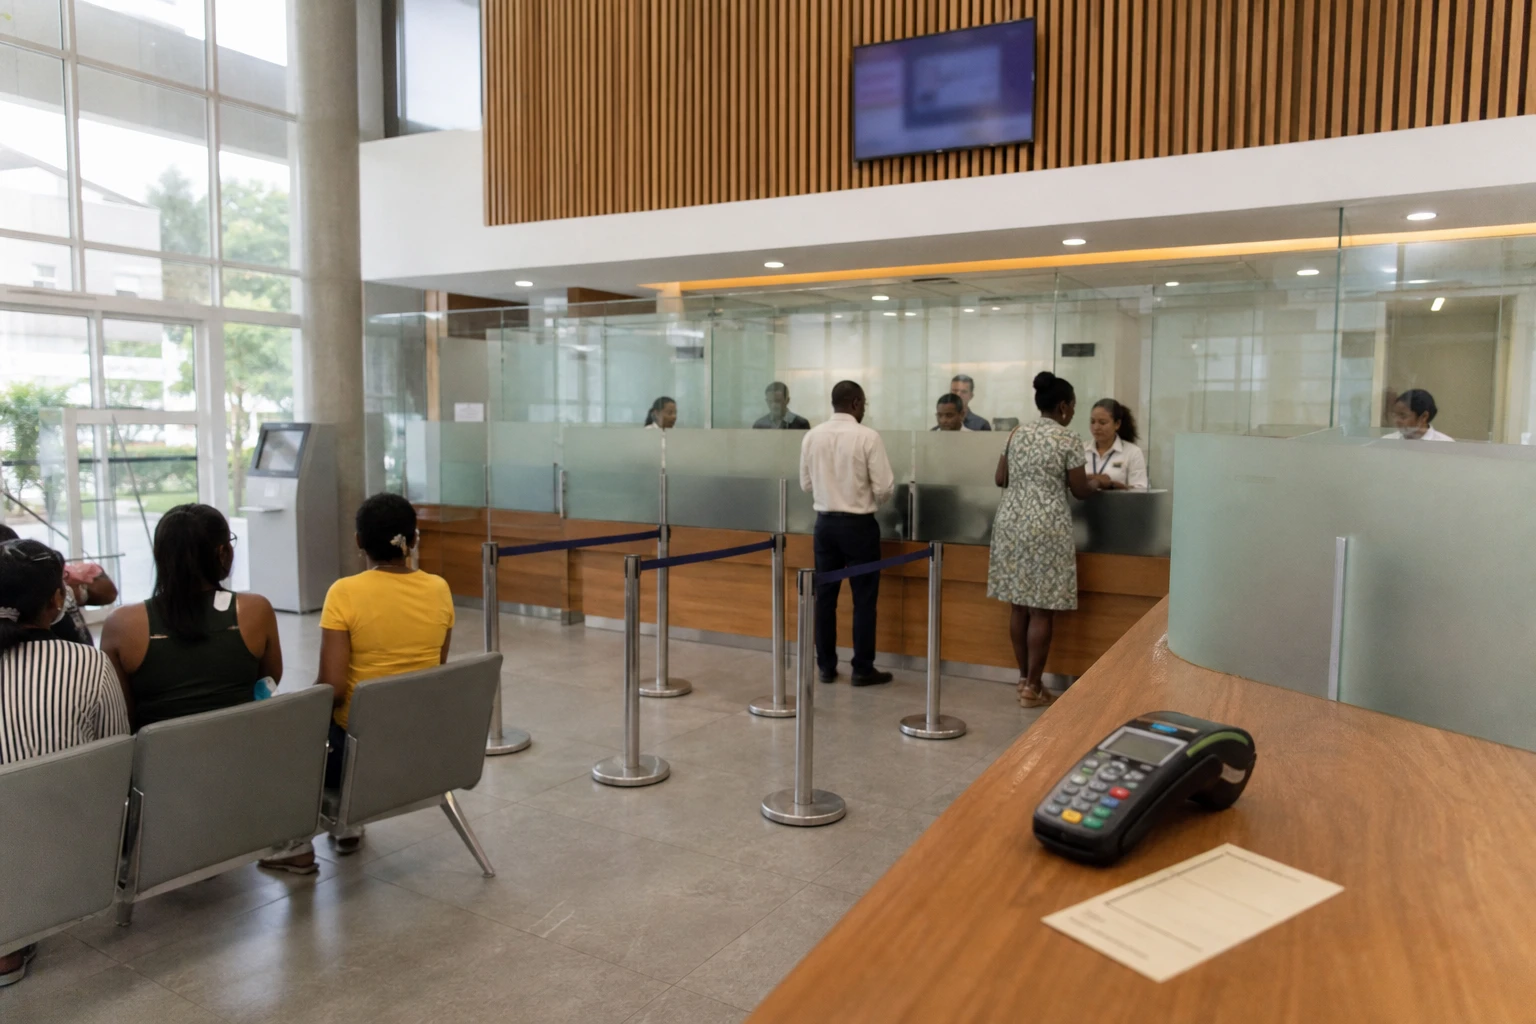
Nchini Madagascar, fedha za kidijitali hazihusu tena uhamishaji fedha pekee
Uwanjani, mjadala tayari umebadilika. Kwa watu wengi wa Madagascar, huduma ya fedha kwa simu si tena chombo cha kutuma au kutoa fedha tu. Inakuwa lango la kuingia kwenye akiba, malipo, mikopo na, siku zijazo, huduma kamili zaidi. Katika mazingira haya, MVola inataka kuwa na nafasi pana zaidi kuliko ile ya pochi ya kawaida ya kielektroniki.
Mabadiliko haya ni sehemu ya mageuzi mapana zaidi ya uchumi wa Madagascar. Benki Kuu ya Madagascar inafuatilia kwa karibu kukua kwa malipo ya kidijitali, huku Benki ya Dunia ikibainisha kuwa mwaka 2022 nchi hiyo ilikuwa imepata ukuaji mkubwa wa soko la fedha za simu katika kipindi cha miaka mitano. Kwa maneno mengine, suala hili si la pembeni tena. Sasa linahusu upatikanaji wa fedha katika maisha ya kila siku, mijini na vijijini.
Kupanda kwa huduma kunakokidhi mahitaji halisi
MVola inakumbusha kuwa ilizinduliwa mwaka 2010, ikawa taasisi ya kwanza ya fedha za kielektroniki nchini mwaka 2018, kisha ikawa benki ya kidijitali mwaka 2021. Kampuni hiyo pia inasema ilipata vyeti viwili vya GSMA mwezi Oktoba 2023 kuhusu violesura vyake vya programu, ishara muhimu kwa ajili ya mifumo kuwasiliana na usalama wa uhamishaji fedha. Hatua hizi zinaonyesha jambo moja rahisi: nchini Madagascar, fedha za simu zimevuka hatua ya majaribio.
Kiongozi mpya wa MVola anasisitiza mwelekeo ulio wazi: kuboresha ubora wa huduma, kupanua huduma zinazotolewa na kupunguza vikwazo kwa watumiaji. Hili linahitaji jukwaa linalopatikana kwa uhakika zaidi, muda mfupi wa kushughulikia miamala na ukwasi wa kutosha katika mtandao wa vituo vya huduma, hata katika maeneo ya mbali. Kampuni hiyo inasema inategemea zaidi ya Cash Points 55,000, PoP za MVola, Yas Stores, huduma kwa wateja na njia za kidijitali.
Msongamano huu wa mtandao ni muhimu sana katika nchi ya kisiwa ambako umbali huongeza gharama za maisha ya kila siku. Benki ya Dunia tayari imesisitiza kuwa kupanuka kwa huduma za kifedha za kidijitali nchini Madagascar kunakidhi mahitaji halisi: kulipa mshahara, kukusanya malipo ya mkulima, kutuma fedha kwa familia au kulipa bili bila kusafiri kwa muda mrefu. Kwa hiyo, fedha za kidijitali si kaulimbiu ya kiteknolojia. Ni jibu kwa umbali, mapato yasiyo ya kawaida na mzigo wa matumizi ya fedha taslimu.
Ushindani mkali zaidi, lakini pia unaohitaji mengi zaidi
Soko la Madagascar si tena lile la mwanzilishi aliye peke yake akikabiliana na matumizi ambayo ndiyo yanaanza. Ushindani kati ya waendeshaji na wadau wa kifedha umeimarika, huku huduma za fedha za simu zikizidi kukidhi mahitaji ya kila siku. Ripoti ya Benki ya Dunia kuhusu Madagascar inaangazia mwelekeo huu kwa ujumla, huku Benki Kuu ikidhibiti mfumo ambamo malipo ya kidijitali yanazidi kuwa muhimu. Katika mazingira haya, tofauti kati ya huduma hazitegemei tena tu kuwepo kwa programu. Zinategemea uaminifu, upatikanaji na kasi ya utekelezaji.
MVola inasisitiza hasa hoja hiyo. Kampuni hiyo inaangazia malipo kwa wafanyabiashara, ulipaji wa bili, malipo ya mishahara, malipo kwa wasambazaji, akiba, ufadhili na bima. Inataka kufanya pochi ya simu kuwa lango la kuingia kwenye huduma mbalimbali za kifedha, badala ya kuwa chombo cha kuhamisha fedha pekee. Kimsingi, huu ni mabadiliko ya mfumo: kutoka kuzungusha fedha hadi kuzisimamia.
Mwelekeo huu pia unajibu hali halisi ya soko. Benki ya Dunia inabainisha kuwa matumizi ya fedha za simu nchini Madagascar yamekua kwa kasi, lakini bado kuna nafasi kubwa ya kuongeza matumizi halisi ya akaunti. Kwa kifupi, kufungua akaunti hakutoshi. Akaunti inapaswa kutumiwa mara kwa mara kulipia bidhaa na huduma, kuweka akiba, kupokea mapato au kukabiliana na dharura. Hapo ndipo awamu inayofuata ya ujumuishaji wa kifedha itakapoamuliwa.
Maana yake kwa kaya, wafanyabiashara na maeneo ya vijijini
Kwa kaya ya mjini, jambo muhimu ni urahisi. Kwa muuzaji wa mtaani, ni kasi ya kupokea malipo. Kwa mkulima, mwalimu au mfanyakazi wa uwanjani, ni uwezo wa kupokea fedha bila kupoteza siku nzima safarini. Vijijini, upatikanaji wa Cash Point, huduma ya USSD kwenye simu ya kawaida au mtandao wa watu wa karibu bado ni muhimu. MVola inasema inaendeleza mfumo huu mseto unaounganisha programu, menyu ya USSD na uwepo wa vituo vya huduma.
Imani bado ni muhimu sana. MVola inakumbusha kuwa inafanya kazi chini ya mfumo wa udhibiti na inataja hadhi yake ya benki tangu mwaka 2021, pamoja na vyeti vya GSMA ilivyopata mwaka 2023. Hata hivyo, imani haitokani na cheti pekee. Inategemea pia jinsi kampuni inavyoshughulikia hitilafu, kuzuia ulaghai na kutoa huduma bora kwa wateja. Katika sekta ambamo kila muamala unaathiri moja kwa moja uwezo wa kununua, hitilafu au ucheleweshaji wowote una gharama ya kijamii mara moja.
Athari za kiuchumi zinaenea zaidi ya mtu mmoja. Mfanyabiashara anapoweza kupokea malipo ya simu, kampuni inaweza kusimamia vizuri zaidi fedha zake. Mshahara unapolipwa kupitia njia ya kidijitali, mzunguko wa fedha taslimu huboreka. Msaada wa kijamii au malipo ya kilimo yanapowekwa kwenye mfumo wa kidijitali, gharama za usafirishaji hupungua. Benki ya Dunia pia inaeleza fedha za kidijitali kama nyenzo ya kukuza ujasiriamali na ukuaji, iwapo matumizi yake yataambatana na elimu ya kifedha na miundombinu ya kuaminika.
Zaidi ya MVola, ishara kwa Madagascar na ukanda wa Bahari ya Hindi
Suala hili linazidi mfano wa kampuni moja. Madagascar ni mwanachama wa Jumuiya ya Maendeleo ya Kusini mwa Afrika, SADC, na inakabiliwa na changamoto inayofanana na ya nchi kadhaa za eneo hilo: kupanua huduma za kifedha zinazofikika bila kusubiri benki ifungue tawi kila mahali. Katika eneo hili, fedha za kidijitali zimekuwa njia ya kupunguza pengo la upatikanaji, na pia chanzo cha ushindani kati ya kampuni za simu, benki na kampuni za teknolojia ya fedha.
Kwa hiyo, ujumbe kutoka Antananarivo ni mpana zaidi kuliko uteuzi wa ndani wa kampuni. Unaonyesha kuwa ushindani unaofuata katika huduma za fedha za simu hautahusu tu idadi ya akaunti zilizofunguliwa, bali pia kina cha matumizi yake. Changamoto kwa Madagascar, kama ilivyo kwa masoko mengine ya Afrika, itakuwa kuunganisha matumizi ya fedha taslimu, simu za kawaida, simu janja na huduma jumuishi za kifedha bila kuwaacha nyuma watu walio mbali zaidi na mfumo wa benki. Hapo ndipo sehemu halisi ya ujumuishaji wa kifedha barani itakapoamuliwa katika miaka ijayo.