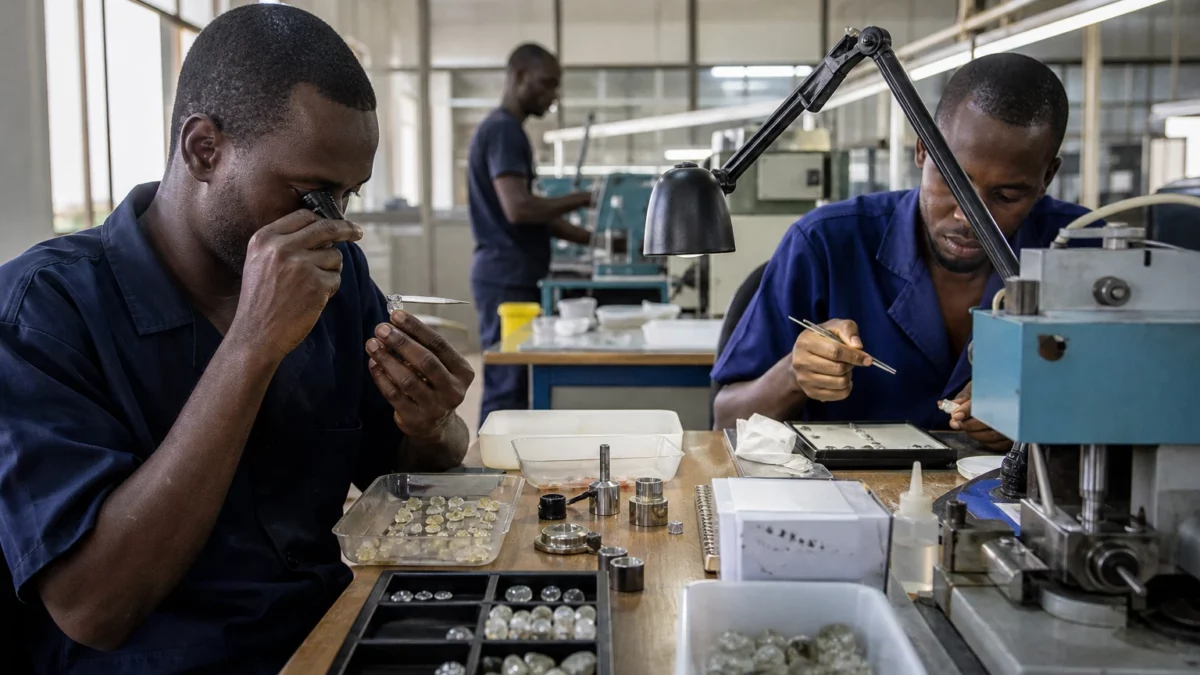
La baisse des ventes de diamants bruts ne menace pas seulement les mines. Elle fragilise aussi les emplois et les recettes que les pays producteurs espèrent conserver après l’extraction. Au Botswana, en Angola, en Namibie et en Afrique du Sud, la transformation locale revient donc au centre du débat industriel.
Le contexte est difficile. Depuis 2023, le marché du diamant naturel subit une demande moins dynamique, notamment en Chine, une accumulation des stocks dans la filière et la concurrence des diamants produits en laboratoire. Ces derniers ont la même composition chimique que les diamants naturels, mais leur prix très inférieur modifie les choix d’une partie des consommateurs. Le marché mondial n’est toutefois pas uniforme : les pierres naturelles de grande qualité conservent des débouchés, tandis que les segments standardisés restent sous pression.
Au Botswana, la transformation locale reste vulnérable
Le Botswana mesure directement cette dégradation. Le pays tire une part majeure de ses exportations et de ses recettes publiques de l’extraction diamantifère. Sa principale société minière, Debswana, est détenue à parts égales par l’État botswanais et De Beers.
Debswana a produit 24,7 millions de carats en 2023, avant de réduire son activité à 17,935 millions de carats en 2024. De Beers a expliqué cette baisse par l’ajustement de la production à une demande mondiale plus faible et à des stocks élevés dans le secteur intermédiaire. Les données du gouvernement botswanais et celles publiées par De Beers convergent sur le recul de 27 % enregistré en 2024. Les résultats de production de De Beers confirment cette évolution.
Cette contraction réduit mécaniquement les volumes disponibles pour les entreprises de taille et de polissage installées dans le pays. La société belge HB Antwerp prévoit ainsi de réduire ses opérations au Botswana. Son dirigeant associé, Boaz Lev, a expliqué à Reuters que les engagements prévus dans le partenariat conclu en 2023 n’avaient pas été concrétisés.
L’accord devait notamment permettre à l’État d’acquérir 24 % de HB Antwerp. Il prévoyait aussi l’approvisionnement de l’entreprise à hauteur de 10 % des diamants bruts commercialisés par Okavango Diamond Company, la société publique chargée d’une partie des ventes botswanaises. Or cette allocation n’aurait pas été livrée. La baisse de la production de Debswana a ensuite réduit la marge de manœuvre de l’ensemble du dispositif.
Le revers est important, mais il ne signifie pas que le Botswana renonce à la transformation locale. Gaborone dispose déjà d’usines, d’une main-d’œuvre formée et d’une expérience industrielle. Le problème tient plutôt à la compétitivité. Les coûts de l’électricité, les compétences spécialisées, la productivité et la régularité de l’approvisionnement pèsent sur les marges.
Le nouveau cadre conclu en février 2025 entre le Botswana et De Beers montre aussi l’importance stratégique du secteur. Il prévoit une hausse progressive de la part des ventes de Debswana revenant à l’État. Cette évolution renforce les recettes potentielles du pays, mais elle ne règle pas sa dépendance à une seule matière première. La baisse des ventes de diamants touche donc directement le budget public, les fournisseurs locaux et les ménages liés à l’activité minière.
L’Angola cherche à retenir davantage de valeur
L’Angola suit une trajectoire différente. Luanda veut augmenter la valeur captée sur son territoire, au lieu d’exporter principalement des pierres brutes. Cette politique s’appuie sur le Pôle de développement diamantifère de Saurimo, dans la province de Lunda-Sul, où se concentrent plusieurs unités de taille et de polissage.
En 2025, l’Angola a exporté 23 300 carats de diamants polis pour une valeur de 109,7 millions de dollars. Le volume aurait progressé de 126,5 % sur un an et la valeur de 107 %. Les entreprises locales ont également acheté 62 500 carats de diamants bruts destinés à la transformation, soit une hausse de 67,6 % par rapport à 2024. Ces chiffres ont été rapportés par la presse spécialisée du secteur, qui a également fait état d’une augmentation du nombre d’usines opérationnelles à Saurimo. Les données publiées sur les exportations angolaises de diamants polis illustrent cette accélération.
Cette progression reste à consolider. Une hausse des exportations sur une année ne suffit pas à établir une industrie durable. L’Angola doit encore sécuriser l’accès aux diamants bruts, améliorer la formation technique et développer des services associés. La certification, le tri, le contrôle qualité, la logistique et le financement sont essentiels pour vendre des pierres polies à l’international.
La transformation peut néanmoins produire des effets plus larges que l’extraction. Elle crée des postes de techniciens, de gemmologues, de responsables qualité et de spécialistes de la maintenance. Elle peut aussi soutenir des entreprises locales dans l’emballage, la sécurité, la logistique et les services numériques. Pour les villes minières comme Saurimo, l’enjeu consiste à transformer une activité d’exportation en écosystème économique.
Des modèles régionaux, mais pas de solution automatique
La Namibie possède déjà un mécanisme d’approvisionnement de ses transformateurs. Environ 15 à 20 % de sa production est mis à la disposition d’entreprises agréées. La Namibia Diamond Trading Company indiquait en 2025 qu’environ 88 % des carats vendus à ces entreprises étaient effectivement taillés et polis dans le pays.
Cette politique soutient la création de valeur locale, mais elle reste exposée aux changements fiscaux et aux coûts de production. Les entreprises namibiennes doivent notamment rester compétitives face à l’Inde, qui concentre environ 90 % de la taille et du polissage mondiaux. Le centre indien bénéficie d’une longue expérience, d’un vaste réseau de sous-traitants et d’une main-d’œuvre spécialisée.
L’Afrique du Sud applique une autre formule. Le State Diamond Trader peut acheter jusqu’à 10 % de la production nationale pour la revendre aux entreprises locales. Ces dernières doivent transformer au moins 80 % des pierres acquises. Le dispositif vise à garantir un accès aux diamants bruts, mais son efficacité dépend des prix proposés, des volumes disponibles et de la production nationale.
Ces expériences montrent une limite commune. Une obligation de transformation ne crée pas, à elle seule, une industrie compétitive. Les États doivent assurer un approvisionnement régulier, des infrastructures fiables et une formation adaptée. Ils doivent aussi éviter de soutenir durablement des unités qui ne trouvent pas de débouchés commerciaux.
Un enjeu africain de souveraineté industrielle
La crise actuelle rend la diversification plus urgente, mais elle ne garantit pas sa rentabilité. Transformer localement permet de conserver une part supplémentaire de la valeur. Cela ne protège pas automatiquement les pays producteurs contre la baisse des prix, la concurrence des diamants de laboratoire ou les changements de consommation.
Pour le Botswana, le défi consiste à réduire sa dépendance aux revenus miniers tout en consolidant les capacités déjà installées. Pour l’Angola, il s’agit de faire passer une croissance récente à une production régulière et reconnue sur les marchés internationaux. La Namibie et l’Afrique du Sud doivent, de leur côté, préserver leur compétitivité et stabiliser leurs dispositifs d’approvisionnement.
À l’échelle continentale, cette bataille rejoint la logique de la Zone de libre-échange continentale africaine, qui vise à développer les échanges de biens et de services entre pays africains. Des chaînes régionales pourraient émerger autour de la formation, de la certification, de la maintenance et de la joaillerie. Mais leur réussite dépendra d’un point central : la capacité des producteurs à transformer une politique de contenu local en activité industrielle durable.