Quand la valeur reste au plus près de la mine
Dans la bataille mondiale pour les minerais critiques, le débat ne porte plus seulement sur l’accès au gisement. Il porte sur la place gardée par les pays producteurs dans la chaîne de valeur. Autrement dit : qui transforme, qui capte la marge, et qui se contente encore d’exporter la roche brute. L’enjeu est central pour des États africains qui veulent convertir le sous-sol en emplois, en recettes fiscales et en industrie locale.
Ce débat s’inscrit dans un contexte continental plus large. À Abidjan, le 10 juillet 2026, la Banque africaine de développement, la Commission de l’Union africaine et des partenaires africains ont remis la question du raffinage, du tri, de la transformation et de la fabrication au cœur des priorités africaines. Les institutions du continent rappellent qu’une part importante de la valeur s’échappe encore avant même la transformation la plus élémentaire.
Washington promet plus qu’un simple accès aux minerais
À Nairobi, le 9 septembre 2026, un haut responsable américain a affirmé que les États-Unis aideraient le Kenya à développer une industrie de transformation des minerais critiques. Il a aussi défendu un modèle minier fondé sur la transparence, la participation des communautés et la valeur ajoutée locale dans les pays producteurs. Le président William Ruto a, de son côté, salué un appui qui peut soutenir la création d’emplois.
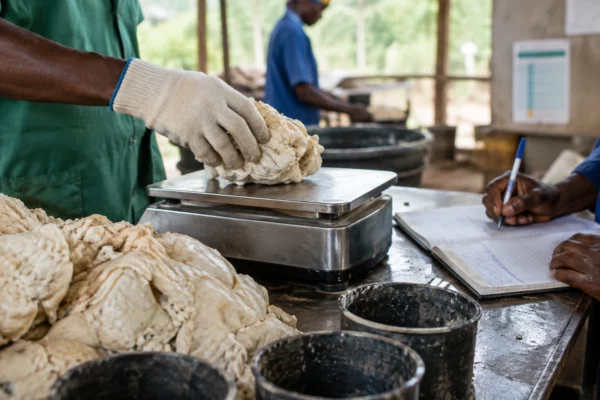
Le Kenya avance déjà sur ce terrain. En mars 2026, les autorités ont ouvert un appel à manifestation d’intérêt pour le projet de Mrima Hill, dans le comté de Kwale. Le cahier des charges insiste explicitement sur la capacité à installer un site de traitement sur place et à localiser la valorisation. Le pays ne parle donc pas seulement d’extraction. Il cherche à attirer des opérateurs capables de fabriquer davantage de valeur sur son sol.
Cette stratégie ne concerne pas seulement le Kenya. Dans plusieurs capitales africaines, la même ligne se dessine : conserver davantage d’étapes chez soi, plutôt que d’envoyer le minerai brut vers d’autres marchés. Les autorités kenyanes ont d’ailleurs déjà présenté le secteur minier comme un levier de transformation économique et diplomatique, avec des projets de traitement local dans l’or, les gemmes et d’autres minerais stratégiques.
Des exemples qui montrent une géographie encore incomplète
Les faits observés dans d’autres pays africains montrent toutefois que la promesse de transformation locale reste souvent partielle. Au Mozambique, la mine de graphite de Balama, exploitée par Syrah Resources, alimente l’usine de Vidalia, en Louisiane, où le concentré est converti en matériau actif pour anodes. L’opération illustre une chaîne où une partie de la valeur est créée sur le continent, mais où l’étape industrielle la plus sophistiquée reste aux États-Unis.
En République démocratique du Congo, l’Entreprise générale du cobalt a annoncé en mai 2026 un partenariat avec EVelution Energy et Trafigura pour structurer une chaîne d’approvisionnement directe vers les États-Unis. Le schéma prévoit l’exportation d’un cobalt issu du pays vers une installation en Arizona, où il doit être transformé en sulfate de cobalt de qualité batterie, ou en métal cobalt de qualité alliage. Là encore, le traitement intermédiaire est localisé en partie, mais la finition industrielle reste hors d’Afrique.
En Angola, le projet Longonjo suit une logique comparable. Le ministère angolais des ressources minérales a indiqué le 3 septembre 2026 que le site d’Ozango Minéraux, à Longonjo, vise la production de carbonate mixte de terres rares, avec un potentiel élargi pour le disprosium et le terbium. Des documents de l’entreprise montrent ensuite que la suite de la chaîne doit se poursuivre à l’étranger, avec un raffinage plus poussé hors du pays.
Ces exemples disent la même chose : l’Afrique n’est plus seulement un espace d’extraction. Mais la montée en gamme reste inégale. Le point décisif n’est pas de savoir si une tonne est traitée quelque part. C’est de savoir combien d’étapes industrielles restent sur le continent, et à quelles conditions technologiques, financières et logistiques.
Ce que cela change pour les États africains
La question est d’abord politique. Les gouvernements veulent des emplois qualifiés, des recettes plus fortes et une base industrielle. Les investisseurs, eux, cherchent de la sécurité juridique, des infrastructures, de l’électricité, des ports et des règles claires. Entre les deux, le rapport de force se joue dans les contrats, les régimes fiscaux, les exigences de contenu local et la capacité réelle des États à imposer une transformation sur place.
Washington n’évolue pas dans le vide. Au printemps 2026, le département américain de l’Énergie a ouvert jusqu’à 500 millions de dollars pour renforcer aux États-Unis la transformation, la fabrication liée aux batteries et le recyclage des minerais critiques. En avril, il a ajouté jusqu’à 69 millions de dollars pour des technologies de raffinage et de traitement, notamment autour des terres rares. Le signal est clair : les États-Unis veulent sécuriser leurs propres capacités industrielles tout en gardant des partenariats extérieurs utiles.
Pour les producteurs africains, cela crée une ouverture, mais aussi une limite. Une coopération avec Washington n’aura d’effet durable que si elle finance des unités locales solides, des compétences, des routes, des réseaux électriques et des marchés régionaux. Sinon, la transformation restera fragmentée : un peu de traitement ici, beaucoup de valeur ajoutée ailleurs. C’est précisément ce que les organisations africaines veulent corriger en reliant davantage mines, industrie et commerce intra-africain.
Un test pour les futurs accords africains
Le cas kenyan devient ainsi un test utile pour tout le continent. Il dira si les promesses américaines s’arrêtent au discours sur la “valeur ajoutée” ou si elles acceptent vraiment de déplacer des capacités industrielles vers les pays partenaires. Il dira aussi si les États africains parviennent à transformer la concurrence entre puissances en levier de négociation, plutôt qu’en simple course à l’exportation.
À court terme, le point à surveiller sera la suite du dossier Mrima Hill, les modalités de sélection des opérateurs et les clauses de transformation locale. À l’échelle régionale, l’enjeu dépasse le Kenya. Il concerne les pays de la Communauté d’Afrique de l’Est, la RDC, l’Angola, le Mozambique et, plus largement, les États africains qui veulent faire des minerais critiques un instrument d’industrialisation et non un simple sujet d’exportation.