Extraire du manganèse ne suffit pas à bâtir une industrie. Pour la Côte d’Ivoire, l’enjeu est désormais de convertir une production minière déjà importante en emplois, savoir-faire et revenus industriels. La stratégie publique fixe un cap. Mais entre un objectif de transformation et une usine en activité, il reste des étapes décisives.
Un objectif industriel inscrit dans la stratégie nationale
Présentée le 9 novembre 2026, la Politique intégrée des ressources minérales et de l’énergie (PIRME) vise à coordonner les investissements miniers, pétroliers et énergétiques jusqu’en 2040. Le gouvernement annonce vouloir valoriser localement 1,25 million de tonnes de manganèse par an. La stratégie prévoit aussi 150 tonnes d’or affiné par an et des investissements estimés à 38 000 milliards de francs CFA pour les secteurs concernés.
Le manganèse entre dans la fabrication de l’acier, notamment sous forme de ferromanganèse et de silicomanganèse. Certains produits dérivés servent aussi dans les chaînes de batteries. Transformer le minerai sur place pourrait donc diversifier les activités au-delà de l’extraction. Toutefois, la PIRME ne précise pas encore quelle usine traiterait le manganèse, selon quel calendrier ni pour quels marchés.
Les statistiques nationales indiquent une production de 1,117 million de tonnes en 2025, contre environ 1,03 million en 2024. Ce chiffre, publié par l’Agence nationale de la statistique, situe l’ambition annoncée à un niveau proche de la production annuelle actuelle. Il ne signifie pas que cette quantité dispose déjà d’une capacité industrielle de traitement.
Des projets existent, mais leur état d’avancement compte
Un projet privé pourrait contribuer à cette trajectoire. L’entreprise indienne Nava Limited présente un projet d’usine de silicomanganèse en Côte d’Ivoire, d’une capacité annoncée de 31 500 tonnes par an. Cette capacité reste toutefois très inférieure à l’objectif national de 1,25 million de tonnes. Les informations publiques disponibles ne permettent pas de confirmer le démarrage de la construction ni la date d’entrée en production.
Il faut donc distinguer la valorisation de minerai annoncée par les pouvoirs publics de la production de produits transformés par une usine. Ces volumes ne sont pas directement comparables. La faisabilité dépendra notamment du financement, de l’approvisionnement régulier, de l’accès à une énergie compétitive, des infrastructures de transport et des contrats de vente.
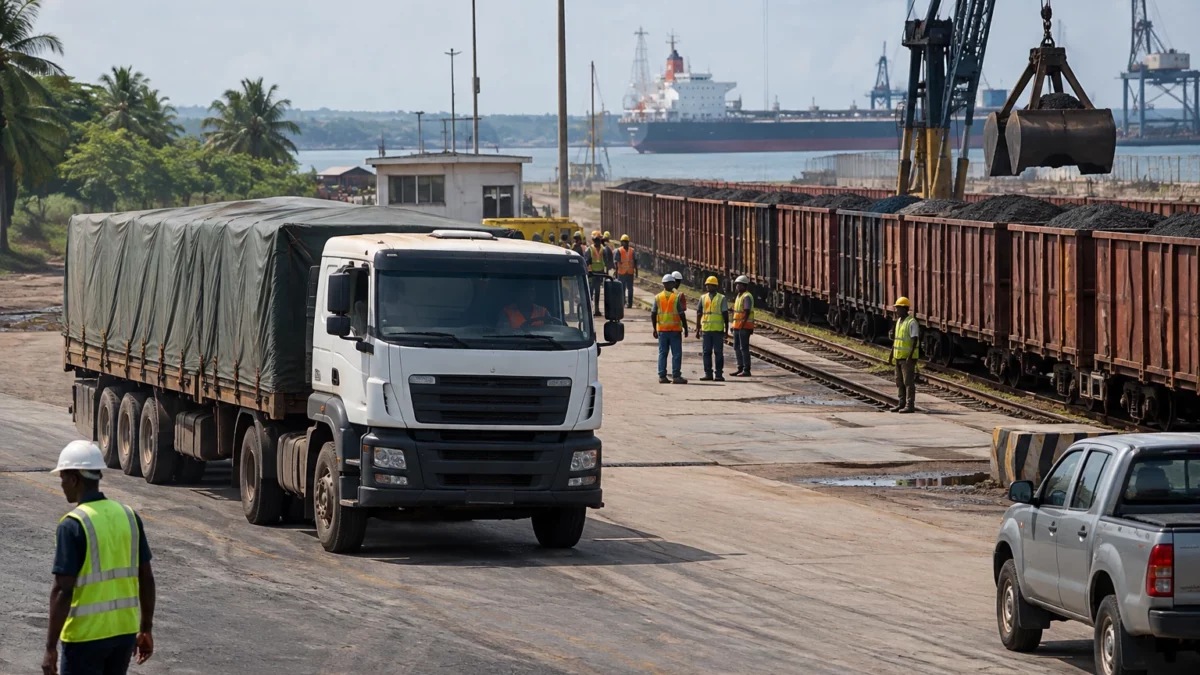
La PIRME associe ses ambitions à des équipements de transport, dont un port minéralier à San Pedro et des voies ferrées dédiées au fret minier. Ces infrastructures pourraient relier les sites de production aux unités industrielles et aux marchés. Leur réalisation, leur coût et leur articulation avec les besoins des régions minières seront aussi déterminants que les annonces d’investissement.
Une compétition régionale pour capter davantage de valeur
Dans la région, le Gabon pousse également à la transformation locale. Le 6 novembre 2026, les autorités gabonaises ont signé avec South Manganese Investment un mémorandum portant sur un complexe métallurgique envisagé à M’Bembélé. L’investissement annoncé atteint 116,7 milliards de francs CFA. Il s’agit d’un accord de projet, pas de la preuve qu’une installation est déjà construite ou opérationnelle.
Un autre protocole, conclu en juillet entre le Gabon et Eramet, prévoit l’étude de solutions pour transformer jusqu’à 700 000 tonnes de minerai par an d’ici fin 2031. L’entreprise précise que les études doivent encore établir la viabilité technique et économique des installations envisagées. Ces projets illustrent une orientation régionale, mais leur concrétisation reste à suivre.
Au Ghana, la Ghana Manganese Company prépare une raffinerie estimée à 450 millions de dollars, près de sa mine de Nsuta. La Ghana News Agency avait déjà rapporté en 2024 des annonces de préparation du projet. Là encore, les annonces et les travaux effectivement engagés doivent être distingués. L’expérience sud-africaine rappelle aussi qu’une industrie de transformation dépend de conditions concrètes : Transalloys a interrompu sa production en juillet 2026, notamment dans un contexte de coûts élevés de l’électricité, selon les informations fournies dans le dossier de départ, non recoupées ici par une seconde source indépendante.
Le test se jouera dans l’exécution
Pour les autorités ivoiriennes, transformer davantage de minerai peut élargir la base industrielle et retenir une part plus importante de la valeur dans le pays. Pour les entreprises, l’équation repose sur les coûts, l’énergie et la demande. Pour les territoires miniers et leurs habitants, les retombées dépendront aussi des emplois créés, des compétences transférées et des effets locaux des infrastructures et des activités extractives.
À l’échelle ouest-africaine, ces choix s’inscrivent dans une recherche de chaînes de valeur plus intégrées. La Côte d’Ivoire et le Ghana sont membres de la CEDEAO, la Communauté économique des États de l’Afrique de l’Ouest. Le Gabon appartient à l’Afrique centrale : ses projets offrent un point de comparaison continental, mais pas le même cadre régional. La concurrence entre producteurs pourrait attirer des capitaux et des partenaires industriels, tout en renforçant l’importance de l’accès à l’électricité et aux débouchés.
La prochaine mesure concrète sera donc moins le nombre d’objectifs annoncés que la publication de projets financés, de calendriers vérifiables et de capacités réellement mises en service. Pour la Côte d’Ivoire, la PIRME donne une direction. La capacité de transformer cette direction en installations compétitives déterminera si le manganèse devient un levier industriel durable, plutôt qu’un minerai principalement exporté.