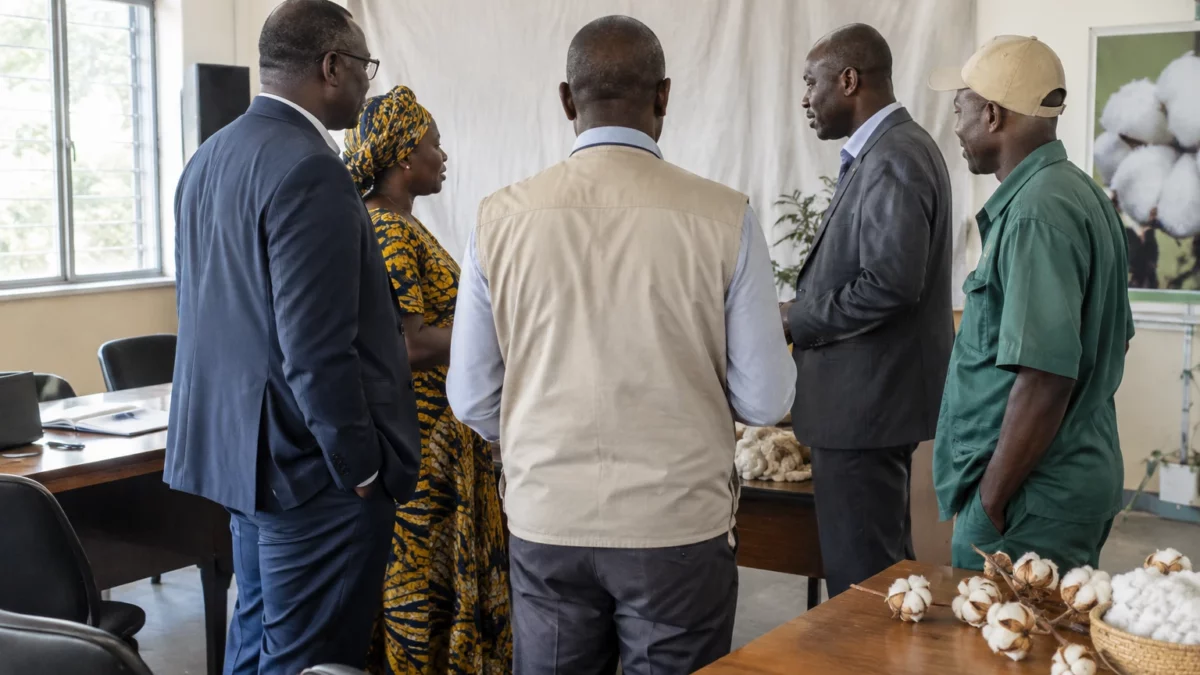
Un prix garanti ne suffit pas toujours à retenir les producteurs. En Côte d’Ivoire, le coton reste payé 310 francs CFA le kilogramme pour le premier choix, mais les départs des exploitations posent une question plus large : comment rendre cette culture viable lorsque les charges montent et que d’autres productions attirent les agriculteurs ?
Un prix protégé, dans une filière sous pression
La filière cotonnière ivoirienne s’inscrit dans une économie agricole où les producteurs arbitrent entre plusieurs cultures de rente et vivrières. Dans le nord du pays, le coton partage notamment les terres et la main-d’œuvre avec le maïs et l’anacarde. Pour les ménages agricoles, le choix dépend des revenus espérés, mais aussi du coût des intrants, du travail nécessaire et des risques de récolte.
La Côte d’Ivoire est membre de la CEDEAO, la Communauté économique des États de l’Afrique de l’Ouest. À l’échelle régionale, ses producteurs évoluent sur des marchés où les pays voisins cultivent eux aussi du coton, tandis que les cours internationaux influencent les recettes des sociétés cotonnières et les marges de la filière.
Le prix annoncé au producteur agit comme un amortisseur face à ces fluctuations. Il ne règle toutefois ni la pénibilité des travaux ni les questions de rendement et de rentabilité à l’échelle de chaque exploitation.
310 francs le kilo, et un soutien public annoncé
Le 3 novembre 2026, à Abidjan, le ministre de l’Agriculture, du Développement rural et des Productions vivrières, Bruno Nabagné Koné, a annoncé le maintien du prix pour la campagne 2026-2027 : 310 francs CFA par kilogramme de coton graine de premier choix et 285 francs pour le deuxième choix. Ces montants sont rapportés par deux médias ivoiriens, L’Avenir et Journal d’Abidjan.
Le gouvernement prévoit, selon le compte rendu de la conférence de presse, un appui public de 29,3 milliards de francs CFA à la filière. Cette enveloppe vise à soutenir les producteurs et à réduire l’effet de charges élevées. La répartition exacte entre soutien au prix et subvention des intrants n’est pas détaillée dans les informations recoupées ; il faut donc éviter de présenter les montants avancés séparément comme des lignes budgétaires confirmées.
Le ministre a également évoqué une production attendue de plus de 352 000 tonnes pour la nouvelle campagne. Il s’agit d’un objectif prévisionnel, non d’un bilan de récolte. Sa réalisation dépendra notamment des surfaces semées, des conditions de culture et des rendements obtenus.
Le recul du nombre de producteurs, signal à surveiller
Le prix stable intervient alors que la base de producteurs se réduit. Les chiffres publiés par la Fédération des producteurs de coton et relayés dans la région font état d’un passage d’environ 130 000 producteurs à quelque 80 000 en quatre campagnes. Cette tendance rejoint le constat du ministre sur le découragement dans la filière. Les périodes de référence et les méthodes de comptage ne sont toutefois pas précisées de manière identique dans les publications consultées.
Cette baisse a des effets au-delà du seul volume de coton. Moins de producteurs peut signifier moins de surfaces cultivées, mais aussi une activité réduite pour les coopératives, les transporteurs, les fournisseurs d’intrants et les unités d’égrenage. Dans les localités cotonnières, les revenus de campagne contribuent aux dépenses des ménages et à l’activité commerciale.
Pour une exploitation, le prix au kilogramme ne représente qu’une partie du calcul. Il faut aussi tenir compte du coût des semences, des engrais et des produits de traitement, du travail familial ou salarié, ainsi que de la quantité récoltée par hectare. Si ces dépenses augmentent ou si la récolte déçoit, un prix garanti peut ne pas suffire à préserver la marge.
Le basculement vers le maïs ou l’anacarde traduit donc un arbitrage économique, pas seulement un changement de préférence. Le maïs peut répondre à des besoins alimentaires et commerciaux locaux ; l’anacarde offre un autre débouché de rente. Les choix varient selon les terres, l’accès aux intrants, les débouchés et les besoins de trésorerie des familles.
Rendement et attractivité : les prochains tests
Les acteurs de la filière misent sur l’amélioration des semences et des rendements. Une hausse de la production par hectare peut accroître le volume vendu sans augmenter dans les mêmes proportions les superficies. Mais elle suppose des semences adaptées, un accompagnement technique régulier et des intrants accessibles au bon moment.
La fédération des producteurs a, de son côté, fait état en avril 2026 d’une campagne de remobilisation menée avec des représentants du Conseil Coton-Anacarde-Karité, de l’interprofession et des structures de recherche. Cette mobilisation montre que la relance ne repose pas uniquement sur une annonce de prix : elle dépend aussi du dialogue avec les producteurs et de la capacité des dispositifs d’encadrement à atteindre les zones de culture.
Le prochain indicateur décisif sera l’écart entre la production visée et la récolte effectivement commercialisée. Il faudra également suivre le nombre de producteurs recensés, les surfaces semées et les rendements, en distinguant les prévisions des résultats constatés. Pour les autorités, l’enjeu est de soutenir la filière sans masquer ses difficultés ; pour les producteurs, il est de savoir si le coton rémunère suffisamment le travail et les investissements engagés.
La situation ivoirienne résonne dans une Afrique de l’Ouest où les filières cotonnières affrontent elles aussi les coûts des intrants et les variations des marchés. La CEDEAO offre un cadre de coopération régionale, mais les politiques de prix et les conditions de production restent largement nationales. En Côte d’Ivoire, la stabilité du prix fixe un repère pour la campagne 2026-2027. La capacité à enrayer les départs dira si ce repère, associé aux aides et aux gains de rendement, suffit à rendre la culture de nouveau attractive.



