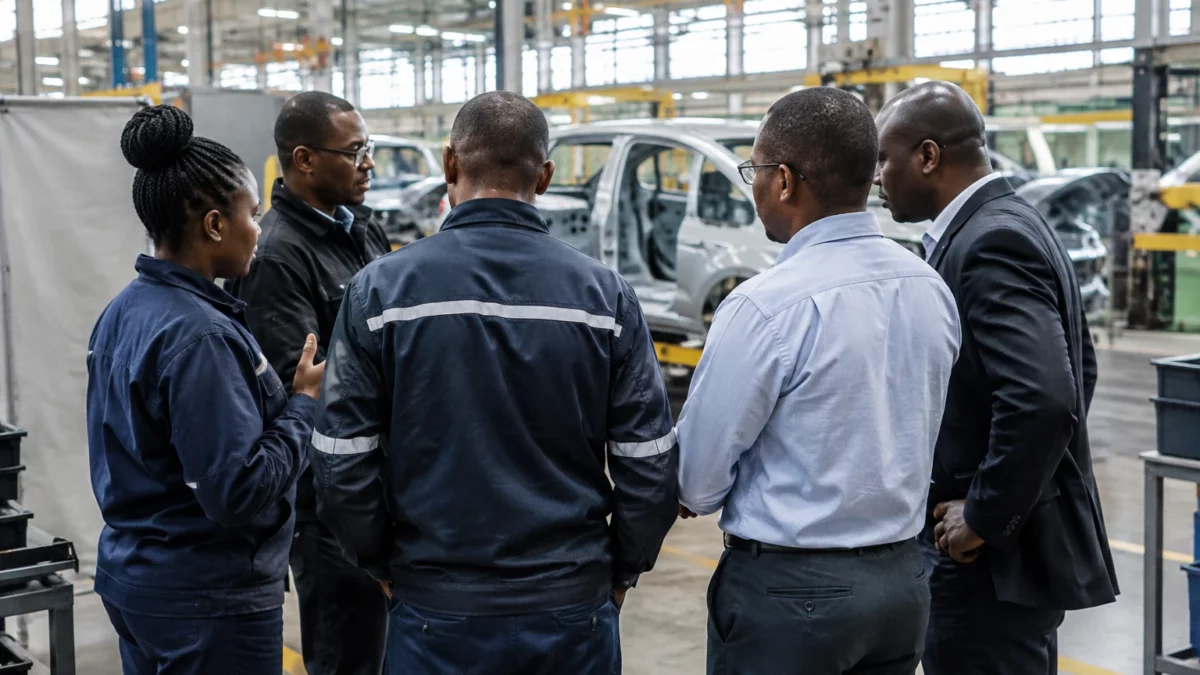
La voiture électrique pose une question industrielle autant qu’environnementale : qui fabriquera les véhicules, les batteries et les équipements de recharge, et où seront créés les emplois associés ? En Afrique du Sud et au Maroc, deux économies déjà ancrées dans les chaînes automobiles mondiales, les politiques publiques cherchent à attirer ces activités sans perdre les capacités de production existantes.
Deux bases industrielles, deux priorités
L’Afrique du Sud, dont la capitale administrative est Pretoria, assemble des véhicules pour son marché et pour l’exportation. En 2025, ses exportations automobiles ont atteint un niveau record, selon l’agence publique InvestSA, rattachée au ministère du Commerce, de l’Industrie et de la Compétition. Une part importante est destinée à l’Union européenne et au Royaume-Uni. Cette dépendance aux marchés extérieurs rend l’adaptation aux nouvelles technologies particulièrement pressante.
Le Maroc s’appuie, lui aussi, sur une industrie automobile exportatrice. Sa proximité avec l’Europe et ses infrastructures industrielles le placent au cœur de chaînes de production reliant les marchés européen et africain. Pour Rabat, l’enjeu consiste à consolider cette position tout en attirant la fabrication de composants électriques et de batteries.
Ces trajectoires s’inscrivent dans un mouvement continental encore inégal. La Commission économique des Nations unies pour l’Afrique (CEA) souligne que les politiques et les infrastructures avancent dans plusieurs pays, mais que l’adoption des véhicules électriques reste à un stade précoce. L’accès à une électricité fiable, aux compétences techniques et aux financements demeure déterminant.
Pretoria mise sur la reconversion des usines
La stratégie sud-africaine vise à faire évoluer l’appareil industriel sans provoquer une rupture brutale. Depuis le 1er mars 2026, une déduction fiscale de 150 % peut s’appliquer à certains investissements admissibles dans les bâtiments, équipements et machines destinés à la production de véhicules électriques à batterie ou à hydrogène. Le dispositif est prévu pour une période de dix ans.
Il s’agit d’une déduction fiscale calculée sur des dépenses éligibles, et non d’un remboursement automatique de 150 % aux entreprises. L’incitation doit encourager les constructeurs et leurs fournisseurs à adapter leurs outils de production sur place. Elle complète des aides déjà inscrites dans les programmes sud-africains de développement automobile.
Cette politique répond à un risque concret : si les marchés d’exportation se tournent vers les véhicules à faibles émissions, les usines sud-africaines qui ne peuvent pas suivre pourraient perdre des commandes. Mais l’investissement fiscal ne garantit pas, à lui seul, que de nouveaux modèles seront produits localement. Les décisions des constructeurs, la demande et les infrastructures pèseront aussi dans la balance.
Le Maroc veut raccourcir la chaîne d’approvisionnement
Au Maroc, les mesures rapportées dans la feuille de route de la CEA privilégient l’allègement de certains coûts d’importation et l’élargissement de l’écosystème industriel. Le document évoque des droits de douane ramenés à 2,5 % pour des véhicules électriques et des composants, ainsi que des financements verts. Les effets précis dépendent toutefois des produits concernés et des règles applicables : ce taux ne doit pas être interprété comme une taxe totale uniforme sur toute importation.
La feuille de route associe ces mesures à des objectifs de fabrication et d’équipement. Elle avance une cible de 258 000 véhicules électriques en circulation d’ici 2030 et près de 25 800 points de recharge publics et privés. Ce sont des projections et des objectifs, non des résultats déjà atteints. L’Agence internationale de l’énergie recense également l’objectif marocain de 258 000 voitures électriques pour 2030, mais rapporte une cible d’environ 30 000 points de recharge couvrant plusieurs catégories de véhicules.
Cette différence montre pourquoi les chiffres de planification doivent être lus avec leur périmètre. Le nombre de bornes peut varier selon qu’il inclut les voitures seules ou aussi les deux-roues et les autobus. Pour les conducteurs, l’enjeu sera la disponibilité réelle des équipements, leur répartition hors des grands axes et le coût de la recharge.
La valeur locale, au-delà des ventes
La compétition entre les deux pays ne se jouera pas seulement sur le nombre de voitures électriques vendues. Elle portera sur la part de la valeur créée localement : fabrication de pièces, assemblage, compétences, entretien, recyclage et transformation des matières premières. La feuille de route de la CEA évoque, pour l’Afrique du Sud, une réduction de la dépendance aux composants importés. Pour le Maroc, elle met en avant des objectifs de contenu local dans les équipements de recharge et de production de composants de batteries. Ces chiffres restent des cibles attribuées au document, et non des bilans réalisés.
Les retombées ne seront pas les mêmes pour tous. Les grandes entreprises et les zones industrielles peuvent capter les premiers investissements, tandis que les PME fournisseurs auront besoin de financements, de normes accessibles et de personnels qualifiés pour intégrer les chaînes de valeur. Les habitants des grandes villes pourraient bénéficier plus vite des infrastructures de recharge. Dans les zones moins desservies, l’utilité dépendra de l’extension des réseaux électriques et de solutions adaptées aux transports collectifs et aux usages quotidiens.
La transition comporte aussi une dimension régionale. L’Afrique du Sud peut inscrire ses approvisionnements dans la Communauté de développement de l’Afrique australe (SADC), qui réunit plusieurs pays d’Afrique australe. Le Maroc, situé en Afrique du Nord, cherche à servir des marchés européens et africains. Des normes compatibles et des échanges régionaux de composants pourraient réduire la dépendance à des chaînes d’approvisionnement lointaines.
Le test sera celui de la mise en œuvre
En avril 2026, les ministres africains chargés des transports et de l’énergie ont adopté, au sein de l’Union africaine, un cadre continental sur le développement des véhicules électriques. Il met notamment l’accent sur la production locale, les chaînes de valeur régionales, la préparation des réseaux électriques, les compétences et l’harmonisation des normes. En septembre, un forum organisé en Afrique du Sud a insisté sur le passage des engagements à des investissements concrets.
Ce cadre commun ne gomme pas les différences entre les pays. Il rappelle plutôt que les politiques nationales gagneront à se connecter : standards techniques partagés, coopération industrielle et formation peuvent élargir le marché au-delà des frontières. Pour Pretoria et Rabat, le prochain indicateur ne sera donc pas seulement le montant des incitations annoncées. Il faudra voir si elles se traduisent par des usines adaptées, des fournisseurs locaux compétitifs, une électricité disponible et des véhicules réellement accessibles.
La feuille de route de la CEA sur la mobilité électrique en Afrique présente les objectifs nationaux comme des outils de planification. La comparaison avec les données de l’Agence internationale de l’énergie et les informations d’InvestSA permet de distinguer ces ambitions des mesures déjà en vigueur. La capacité à transformer les incitations en production durable dira si les deux pays peuvent conserver une place dans l’industrie automobile qui se recompose.