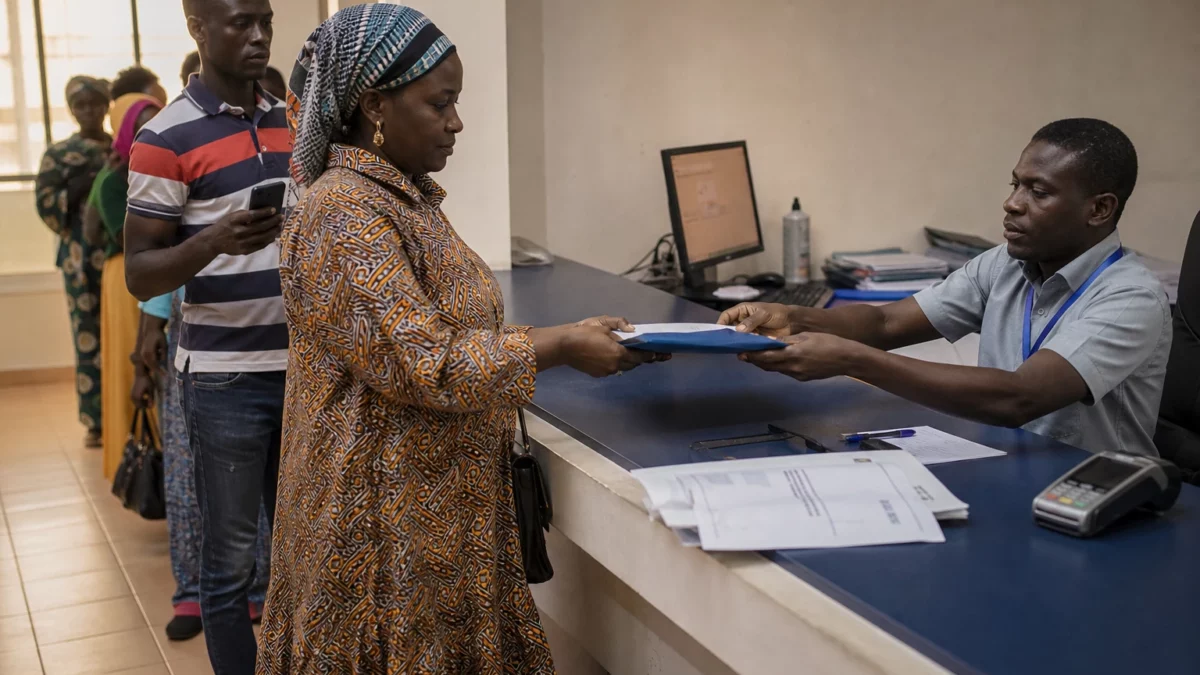
Un test grandeur nature pour le crédit numérique
Dans plusieurs pays africains, des milliers de femmes créent déjà des activités, mais leur croissance se heurte encore à un plafond très concret : l’accès au financement. Le nouveau programme lancé par AXIAN et la Banque africaine de développement mise précisément sur ce point. Il veut montrer qu’un téléphone, une plateforme de paiement et des données d’usage peuvent aider à franchir la porte du crédit là où les circuits classiques restent trop étroits.
L’enjeu dépasse la simple distribution de prêts. Quand une entrepreneure ne peut ni prouver facilement ses revenus, ni présenter des garanties traditionnelles, son activité reste souvent cantonnée à petite échelle. C’est là que la finance numérique change la donne : elle permet de tracer les flux, de simplifier les paiements et, parfois, d’ouvrir un premier accès à des services financiers formels.
Ce que prévoit le dispositif
Le programme a été annoncé le 2 septembre 2026. Il vise plus de 34 000 entreprises dirigées par des femmes en Madagascar, en Tanzanie et au Sénégal, avec un volet de formation destiné à 25 000 femmes supplémentaires au Togo et aux Comores. Les services passeront par les plateformes Mixx et MVola, deux marques de l’écosystème digital d’AXIAN déjà déployées dans plusieurs pays du groupe.
Concrètement, les entrepreneures ciblées pourront accéder à des paiements numériques, à des offres de prêt et à des mécanismes alternatifs d’évaluation de la solvabilité. L’idée est simple : ne plus juger une petite entreprise uniquement à partir d’un dossier bancaire classique, souvent inaccessible pour des actrices de l’informel, des marchés de quartier ou des micro-entreprises en phase de consolidation.
Le dispositif est adossé à l’initiative AFAWA, le programme de la Banque africaine de développement consacré au financement des femmes en Afrique. Cette initiative part d’un constat ancien : le continent affiche l’un des taux d’entrepreneuriat féminin les plus élevés au monde, mais les entrepreneures font encore face à un déficit de financement estimé à 49 milliards de dollars.
Pourquoi ce partenariat compte
Le partenariat entre la banque multilatérale et AXIAN s’inscrit dans une trajectoire déjà engagée. En janvier 2025, la Banque africaine de développement avait approuvé un prêt senior de 160 millions de dollars pour soutenir l’expansion d’AXIAN Telecom dans neuf pays africains. Une partie de cette opération visait déjà l’inclusion financière et l’appui aux femmes entrepreneures, avec un objectif annoncé de 22 000 femmes en Madagascar.
Cette continuité est importante. Dans une région où les opérateurs télécoms et les acteurs de la fintech jouent un rôle croissant, l’accès au financement ne passe plus seulement par les banques de guichet. Il se joue aussi dans les portefeuilles mobiles, les plateformes de paiement, les historiques de transactions et les services marchands numériques. AXIAN met en avant cette logique dans son pôle Digibank & Fintech, où MVola et Mixx sont présentés comme des outils d’inclusion financière et de paiements digitaux.
Mais l’intérêt du projet ne tient pas uniquement à la technologie. Il tient aussi à la formation. Former 25 000 femmes à la gestion financière, aux compétences numériques et à l’entrepreneuriat répond à une faiblesse souvent sous-estimée : un crédit mal compris, mal utilisé ou mal suivi peut vite peser sur une activité fragile. L’accompagnement devient alors aussi stratégique que le capital lui-même.
Ce que cela change pour les économies locales
À Madagascar, en Tanzanie, au Sénégal, au Togo et aux Comores, les effets ne seront pas les mêmes selon les territoires. Dans les capitales et les grands centres urbains, les services numériques sont généralement plus accessibles. Dans les zones rurales, l’enjeu reste plus lourd : couverture réseau, proximité des agents, niveau d’équipement, maîtrise des outils. Autrement dit, la promesse de l’inclusion financière dépend aussi d’infrastructures très concrètes.
Pour les femmes qui travaillent dans le commerce, la transformation alimentaire, les services ou l’artisanat, un tel mécanisme peut faire gagner du temps, sécuriser les ventes et réduire la dépendance au cash. Pour les banques et les institutions partenaires, il s’agit aussi d’élargir la base de clients solvables en s’appuyant sur des profils longtemps considérés comme trop risqués. Le pari est donc économique autant que social.
Ce type de programme s’inscrit enfin dans un mouvement continental plus large. La Banque africaine de développement a fait de l’accès des femmes au capital un axe de plus en plus visible de son action, à travers AFAWA et d’autres instruments de partage du risque. Le nouveau partenariat avec AXIAN s’ajoute à cette architecture et la teste dans cinq pays, avec un modèle qui mélange finance numérique, formation et services marchands.
La portée panafricaine est claire : si ce type d’outil réduit réellement le coût d’entrée dans le crédit, il peut être répliqué au-delà des marchés concernés. La question, désormais, sera celle de l’exécution. Il faudra regarder la qualité du ciblage, le taux d’adoption des services, l’accessibilité réelle hors des grandes villes et la capacité des emprunteuses à transformer un premier appui financier en croissance durable.



