Pour une entreprise qui achète en Chine ou y vend ses produits, payer dans une autre monnaie peut ajouter des frais et des étapes à une opération commerciale. Ecobank veut rapprocher les circuits de paiement chinois de son réseau bancaire africain. L’enjeu est concret, mais l’accord annoncé ne donne pas encore le détail des services ni de leur coût.
Un corridor commercial qui réclame des paiements plus fluides
Les échanges entre la Chine et les pays africains ont atteint environ 348 milliards de dollars en 2025, d’après les douanes chinoises. Ce total masque toutefois un déséquilibre : les exportations chinoises vers le continent ont représenté environ 225 milliards de dollars, contre 123 milliards d’importations depuis l’Afrique. Le volume des échanges progresse donc, sans que la balance commerciale soit équilibrée.
Dans ce contexte, le paiement devient un enjeu pour les importateurs, les exportateurs et les banques. Une entreprise africaine qui règle un fournisseur chinois peut devoir convertir sa monnaie en dollars, puis en renminbis — le nom officiel de la monnaie chinoise, aussi appelée yuan. Chaque conversion peut entraîner des frais et dépend des taux de change disponibles.
Le sujet concerne des économies et des infrastructures monétaires différentes : du Togo, où Ecobank a son siège, à la Guinée, où une filiale du groupe utilise déjà un accès indirect à CIPS. Le réseau bancaire commun peut faciliter les échanges, mais les conditions pratiques dépendront des marchés et des établissements concernés.
Un protocole signé à Pékin, sans calendrier public
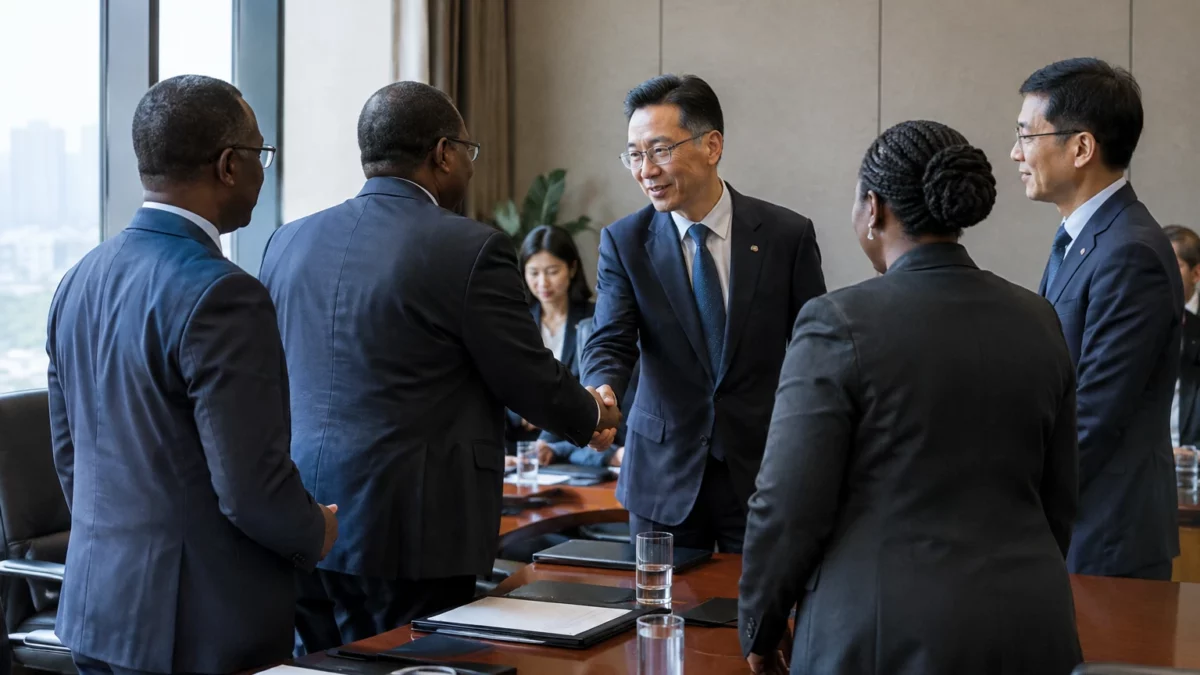
Ecobank a annoncé le 12 octobre 2026 avoir signé, deux jours plus tôt à Pékin, un protocole d’accord avec CIPS, le système chinois de paiements interbancaires transfrontaliers en renminbis. La cérémonie s’est tenue en marge de la visite officielle en Chine de Faure Essozimna Gnassingbé, président du Conseil du Togo, en présence du ministre togolais des Finances et du Budget, Essowè Georges Barcola.
Selon le communiqué d’Ecobank, la coopération vise à renforcer la connectivité des paiements et de la compensation en renminbis entre la Chine et l’Afrique. Le groupe, dont le siège se trouve à Lomé, indique être présent sur 34 marchés africains. Son directeur général, Jeremy Awori, a estimé que les infrastructures financières devaient suivre la progression du commerce et des investissements.
La portée précise de l’accord reste à établir. Le communiqué ne donne ni calendrier de déploiement, ni tarifs, ni liste des filiales qui pourront utiliser les nouveaux services. Il ne précise pas non plus si les différentes entités du groupe participeront directement à CIPS ou passeront par une banque correspondante.
Cette distinction compte. Les règles du système séparent les participants directs, qui accèdent à CIPS selon ses modalités, des participants indirects, qui utilisent l’intermédiaire d’un participant direct. En mars 2026, Bank of China a indiqué avoir accompagné Ecobank Guinée vers le statut de participant indirect. Cette avancée concerne la filiale guinéenne : elle ne prouve pas que les autres entités d’Ecobank bénéficient du même accès.
Des économies possibles, mais pas automatiques
Un règlement en renminbis peut éviter certaines conversions intermédiaires lorsque le vendeur et l’acheteur acceptent cette monnaie. Il ne garantit pas, à lui seul, une facture bancaire plus légère. Le résultat dépendra des commissions, des taux appliqués, de la liquidité disponible et des modalités de chaque transaction.
Les grandes entreprises et les banques ne seront pas les seules concernées. Pour les petites et moyennes entreprises, des paiements plus lisibles pourraient simplifier les achats de marchandises, les encaissements et la gestion de trésorerie. Mais elles auront besoin d’offres accessibles, d’informations claires sur les frais et de solutions adaptées aux monnaies locales. Sans ces conditions, une nouvelle connexion financière peut rester plus utile aux grands opérateurs qu’aux petites structures.
Le rapprochement s’inscrit dans une stratégie plus large d’Ecobank en Chine. Le groupe indique y être présent depuis 2012 et a inauguré de nouveaux bureaux à Pékin, destinés à servir de point de contact aux entreprises, institutions financières et investisseurs chinois. Il avait aussi annoncé en décembre 2025 un protocole avec Bank of China (Mauritius) pour étudier des coopérations sur le financement du commerce, les paiements et les services en renminbis.
Une nouvelle option monétaire, pas la fin du dollar
Pékin cherche à développer l’usage international de sa monnaie. CIPS participe à cette ambition en facilitant les paiements transfrontaliers en renminbis. Pour les entreprises africaines, ces circuits peuvent ajouter une option lorsque leurs échanges sont directement liés à la Chine. Ils ne signifient pas que le dollar disparaît des transactions : la monnaie utilisée dépendra notamment des contrats, des coûts et de l’accès aux devises.
La concurrence sur ces infrastructures s’intensifie. En juin 2026, Standard Bank, en Afrique du Sud, et Industrial and Commercial Bank of China ont annoncé une initiative de compensation en renminbis couvrant 19 pays africains. Cette évolution montre que plusieurs acteurs cherchent à connecter le commerce sino-africain à des circuits de paiement en monnaie chinoise. Elle ne suffit pas à démontrer un basculement général des échanges.
Un autre élément du contexte commercial est entré en vigueur le 1er mai 2026 : la Chine a étendu le traitement sans droits de douane à 53 pays africains avec lesquels elle entretient des relations diplomatiques. L’annonce officielle chinoise confirme aussi le total des échanges de 2025. Ces mesures peuvent modifier les conditions d’accès au marché chinois, mais elles ne corrigent pas à elles seules l’écart entre les exportations chinoises vers l’Afrique et les achats de produits africains.
Pour mesurer l’effet du protocole Ecobank-CIPS, les prochains éléments décisifs seront donc opérationnels : quelles filiales pourront traiter des paiements, à quelles conditions et pour quels clients ? La réponse dira si cette coopération devient un outil concret pour les entreprises de plusieurs pays africains ou reste d’abord une infrastructure destinée aux banques et aux grands opérateurs.