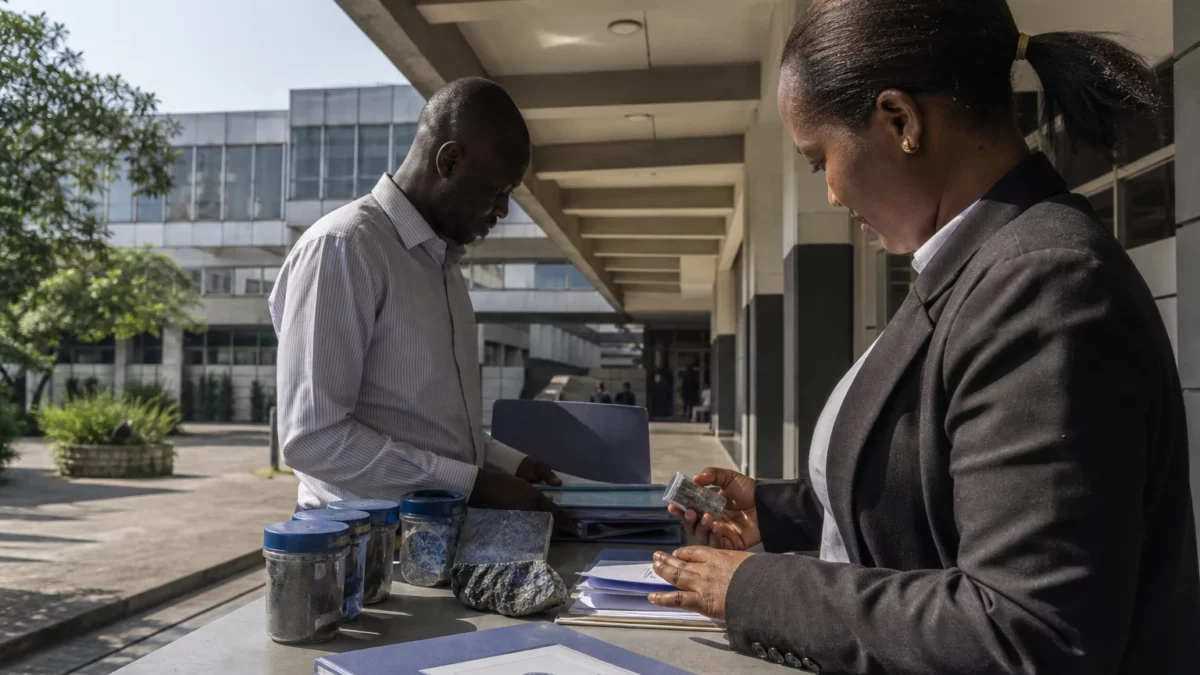
Le cobalt congolais n’a pas suffi à maintenir les prix mondiaux à leurs sommets du début de 2026. Après plusieurs mois de contrôle des exportations, le retour de volumes importants depuis la République démocratique du Congo a pesé sur un marché déjà ralenti par la prudence des acheteurs asiatiques.
Le mouvement remet en question l’efficacité immédiate de la stratégie de Kinshasa. Les quotas ont renforcé le pouvoir de négociation du premier producteur mondial. Cependant, ils n’empêchent pas une correction des cours lorsque l’offre revient rapidement et que la demande industrielle reste hésitante.
Un marché mondial qui change de rythme
Le cobalt est utilisé dans plusieurs technologies, notamment certaines batteries, les superalliages et des applications industrielles. Sa demande reste liée à l’électrification, mais la progression des batteries lithium-fer-phosphate, qui contiennent moins ou pas de cobalt, modifie les perspectives à moyen terme.
En 2025, la RDC avait suspendu ses exportations de cobalt avant d’annoncer un système de quotas. Cette décision visait à réduire les excédents et à soutenir des prix affaiblis par plusieurs années de production abondante. La reprise des expéditions s’est ensuite faite dans un cadre réglementé.
Pour 2026, l’Autorité de régulation et de contrôle des marchés des substances minérales stratégiques, l’ARECOMS, a fixé un plafond de 96 600 tonnes. Ce volume comprend 87 000 tonnes de quota de base et 9 600 tonnes de quota stratégique, directement géré par l’autorité congolaise.
Le dispositif doit aussi être reconduit en 2027, avec de possibles ajustements. Il donne à Kinshasa un instrument de pilotage des flux. Il ne transforme toutefois pas la RDC en arbitre unique du marché. Les acheteurs, les raffineurs, les stocks et les chimies de batteries continuent de peser sur les prix.
Les exportations congolaises ont repris de la vigueur
Les statistiques disponibles indiquent que la RDC a exporté 41 140 tonnes de cobalt contenu au premier semestre 2026. Ce volume représente 53,89 % des exportations enregistrées sur l’ensemble de 2025, selon les données de la Cellule technique de coordination et de planification minière.
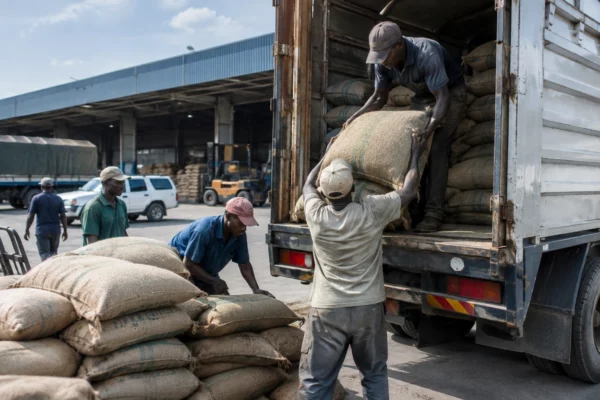
La progression a surtout marqué le deuxième trimestre. Les expéditions ont augmenté après les premiers mois d’application du nouveau régime. Cette accélération a alimenté les disponibilités sur le marché international, notamment pour l’hydroxyde de cobalt, un produit largement exporté depuis les zones minières du Lualaba et du Haut-Katanga.
La concentration géographique de la production reste un facteur central. La RDC conserve une place dominante dans l’offre mondiale, tandis que la transformation et le raffinage se déroulent largement en dehors du pays. Une partie importante des flux se dirige vers l’Asie, où les unités chinoises produisent notamment du sulfate de cobalt destiné aux chaînes de batteries.
Cette configuration limite la capacité de Kinshasa à maîtriser seule la valeur créée. Les quotas agissent sur la quantité exportée. Ils ne règlent pas, à eux seuls, la question de la transformation locale, de la fixation des prix ou du partage des revenus entre l’État, les entreprises et les territoires producteurs.
Les prix reculent malgré la politique de restriction
Selon Benchmark Mineral Intelligence, le prix de l’hydroxyde de cobalt livré en Asie a diminué de 31 % au troisième trimestre 2026. Il atteignait environ 38 030 dollars la tonne à la fin de septembre, contre un niveau nettement supérieur au début de la période.
La baisse a touché plusieurs segments. Le sulfate de cobalt a reculé de près de 30 % en Chine. Le cobalt métal vendu en Europe a connu une baisse plus limitée, tandis que les conditions de paiement liées aux produits intermédiaires se sont également dégradées.
George Ingall, analyste principal des prix chez Benchmark, relie cette évolution à deux phénomènes combinés. D’un côté, les exportations en provenance de la RDC ont augmenté. De l’autre, les achats en aval sont restés faibles au deuxième trimestre, les fabricants ayant privilégié leurs stocks existants.
Les données de marché disponibles au 30 septembre montrent aussi un recul mensuel de 30,47 % du prix de référence suivi par Trading Economics. Ces indicateurs ne mesurent pas exactement les mêmes produits ni les mêmes conditions de livraison. Ils convergent cependant sur une tendance : le troisième trimestre s’est terminé sous pression.
Pour Kinshasa, le volume ne suffit plus
La baisse des prix ne signifie pas que la politique congolaise a échoué. Elle montre plutôt ses limites dans un marché mondialisé. La suspension de 2025 a contribué à resserrer l’offre et à soutenir les cours. Mais la reprise des exportations a rapidement réintroduit des volumes que les acheteurs n’étaient pas prêts à absorber au même rythme.
Le calendrier des quotas devient donc décisif. Une libération trop rapide des volumes peut entretenir la pression sur les prix. Une restriction trop forte peut ralentir les recettes des entreprises et de l’État, retarder les investissements et compliquer la gestion des mines qui produisent simultanément du cuivre et du cobalt.
Cette interdépendance concerne directement les travailleurs et les économies locales. Dans les provinces minières, les recettes liées aux entreprises industrielles, aux sous-traitants et au commerce régional dépendent de la continuité des opérations. À Kinshasa, l’enjeu se lit davantage dans les recettes publiques, les exportations et la capacité à négocier avec les groupes miniers.
Le secteur artisanal est également concerné. L’Entreprise générale du cobalt, chargée d’organiser une partie de cette production, doit composer avec les exigences de traçabilité, de formalisation et de contrôle. La réussite du dispositif dépendra donc autant de son application administrative que de la transparence des données.
Un enjeu régional et continental
La question dépasse les frontières de la RDC. La production minière du sud-est congolais s’inscrit dans les échanges de la Communauté de développement de l’Afrique australe, la SADC. Les corridors ferroviaires et routiers reliant les zones minières aux ports de l’océan Indien jouent un rôle essentiel dans l’acheminement des minerais et des équipements.
La stratégie congolaise intervient aussi dans une compétition mondiale pour les minerais critiques. L’Agence internationale de l’énergie estime que les perspectives d’offre de cobalt se sont resserrées après l’introduction des quotas du principal producteur mondial. Elle souligne toutefois que la demande future dépendra fortement de l’évolution des technologies de batteries.
La RDC cherche ainsi à passer d’une logique de production à une logique d’influence. Pour y parvenir, elle devra publier régulièrement ses statistiques, sécuriser l’attribution des quotas et renforcer la transformation locale. Elle devra aussi préserver l’investissement sans renoncer au contrôle public des ressources.
Le dernier trimestre 2026 fournit déjà un signal clair. La rareté administrative ne garantit pas une hausse durable des prix. Le rapport de force se jouera désormais sur trois terrains : le rythme des exportations, la demande des fabricants asiatiques et la capacité congolaise à capter davantage de valeur avant la sortie du minerai.