Quand le cobalt congolais cesse d’être invisible
À Kolwezi, à Likasi ou dans les axes miniers du Lualaba, l’enjeu n’est plus seulement de sortir du minerai du sol. Il est désormais de savoir qui le rachète, qui le trace et qui capte la valeur. Dans la République démocratique du Congo, le cobalt artisanal n’est plus un simple sous-produit du secteur minier : il devient un actif stratégique dans une chaîne mondiale qui relie Kinshasa, Genève, Houston, Dubaï et Singapour.
Cette bascule n’est pas anodine. Le cobalt reste un métal clé pour certaines batteries, mais aussi pour des usages industriels et aéronautiques. Or, la RDC conserve une place centrale dans cette filière. Selon le Cobalt Institute, le pays a représenté 73 % de la production mondiale de cobalt en 2025. Le même organisme relève que l’extraction artisanale, pourtant longtemps importante, est tombée à moins de 2 % de la production congolaise en 2024, après plusieurs années de recul.
La formalisation artisanale cherche sa place
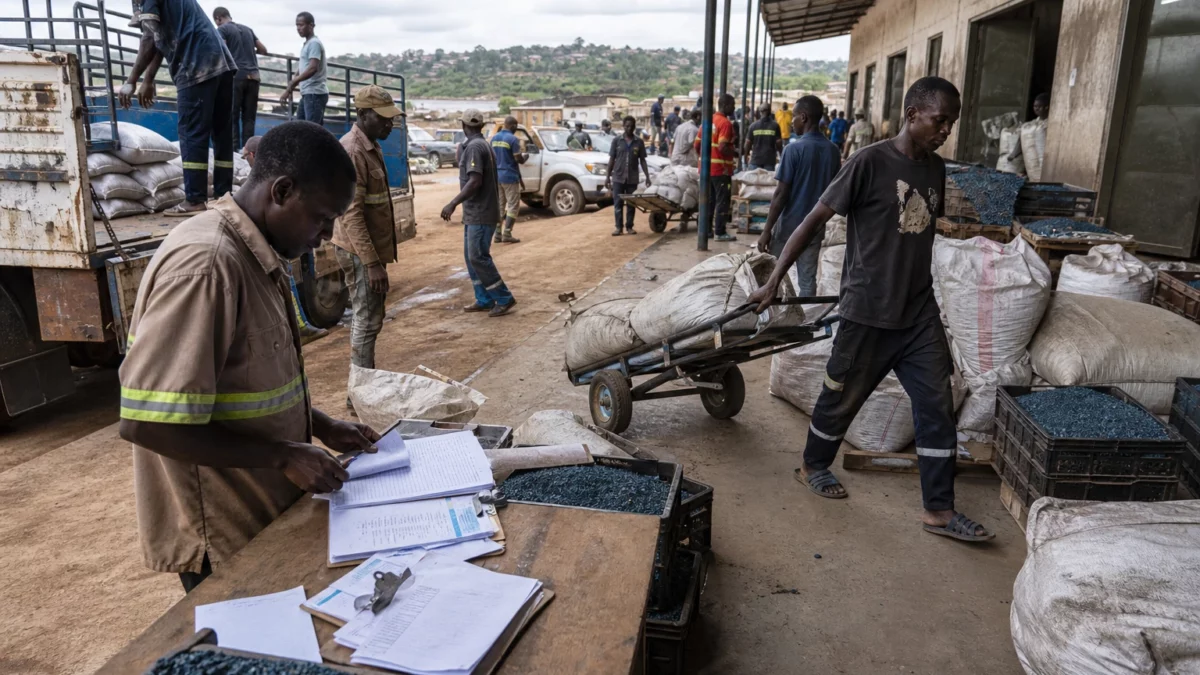
Le cœur du sujet se trouve dans le segment artisanal, souvent appelé ASM, pour artisanat minier à petite échelle. C’est là qu’intervient l’Entreprise Générale du Cobalt, ou EGC, une société publique congolaise chargée d’acheter, de traiter et d’exporter le cobalt artisanal dans un cadre officiel. Créée en 2019, elle a longtemps peiné à traduire ce mandat en volumes concrets. Mais 2025 et 2026 ont marqué un tournant.
En novembre 2025, EGC a annoncé sa première production traçable de 1 000 tonnes de cobalt artisanal, à Kolwezi, dans le Lualaba. Puis, le 9 février 2026, Mercuria a confirmé son premier achat de cuivre et de cobalt auprès d’EGC. Le 13 mai 2026, EGC, Trafigura et EVelution Energy ont aussi annoncé un protocole d’accord pour bâtir une chaîne d’approvisionnement directe entre la RDC et les États-Unis. Ces mouvements montrent une chose simple : l’offre artisanale congolaise redevient bancable dès lors qu’elle entre dans des circuits plus lisibles.
Le cadre réglementaire a lui aussi changé. Après la suspension des exportations de cobalt décidée en février 2025 par l’autorité congolaise de régulation des substances minérales stratégiques, le pays a adopté en septembre 2025 un système de quotas à partir du 16 octobre 2025. Ce mécanisme prévoit un plafond annuel et réserve une part stratégique à l’État. Il vise à réduire la surabondance, stabiliser les prix et reprendre la main sur une ressource trop longtemps sortie du pays sans contrôle suffisant.
Pourquoi les négociants s’y intéressent maintenant
Le retour d’intérêt pour le cobalt artisanal congolais s’explique d’abord par le marché. Après une longue période de surplus, les prix ont rebondi. L’IEA estime désormais que le cobalt pourrait connaître un déficit d’offre plus marqué à mesure que les quotas congolais limitent les volumes exportés. Le Cobalt Institute, de son côté, note que la demande mondiale a continué de progresser en 2025, portée par les batteries, l’électronique et certains usages industriels de défense et d’aéronautique.
Dans ce contexte, les négociants cherchent des volumes traçables, donc plus défendables face aux exigences de conformité. C’est là que la RDC peut gagner davantage qu’un simple débouché commercial. Si le cobalt artisanal est mieux organisé, le pays peut conserver une part plus importante de la valeur, tout en réduisant l’opacité qui a longtemps entouré ce segment. Mais cela suppose des circuits d’achat fiables, des contrôles effectifs et une présence réelle de l’État sur les sites.
Les intérêts des grandes maisons de négoce vont dans ce sens. Mercuria a déjà officialisé une transaction avec EGC. Trafigura a suivi avec un partenariat orienté vers la filière directe RDC–États-Unis. BGN, dont les implantations officielles incluent Houston, Genève, Singapour et Dubaï, s’inscrit dans le même univers de négoce mondial où la rapidité d’accès aux métaux critiques compte autant que leur provenance. La présence dans ces places commerciales montre comment le cobalt congolais circule désormais dans des réseaux de décision bien plus larges que le seul bassin minier du Katanga.
Ce que cela change pour les Congolais
Pour les mineurs artisanaux, l’enjeu est concret. Un marché plus structuré peut offrir des débouchés plus sûrs, des prix plus lisibles et, à terme, de meilleures conditions de travail. Mais l’équation reste fragile. L’exploitation artisanale en RDC demeure associée à des risques connus : accidents, négociation déséquilibrée, informalité, pression sur les revenus et contrôle insuffisant des chaînes d’achat. La formalisation n’a de sens que si elle améliore réellement la vie quotidienne des travailleurs.
Pour l’État congolais, le dossier dépasse le seul secteur minier. Il touche aux recettes publiques, à la crédibilité réglementaire et à la capacité de Kinshasa à arbitrer entre les grands producteurs industriels, les acteurs artisanaux et les acheteurs étrangers. Les décisions prises depuis 2025 montrent que les autorités veulent reprendre un levier stratégique. La RDC ne se contente plus d’exporter un minerai brut ; elle tente de redéfinir les conditions d’accès à sa production.
Pour l’Afrique centrale, le signal est plus large. Le cobalt congolais est devenu un test de souveraineté économique dans une région où les matières premières attirent désormais des chaînes industrielles complètes, et pas seulement des acheteurs de matière brute. Ce qui se joue à Kolwezi résonne jusqu’aux marchés de Dubaï et de Genève, mais aussi dans les débats africains sur la transformation locale, la traçabilité et la place des États dans les filières critiques. La prochaine étape se mesurera à la capacité d’EGC à augmenter ses volumes sans perdre en contrôle, et à celle de Kinshasa à transformer un regain d’intérêt mondial en revenu durable pour les Congolais.