Algérie
 Égypte
 Libye
 Maroc
 Soudan
 Tunisie
 Bénin
 Burkina Faso
 Cap-Vert
 Côte d'Ivoire
 Gambie
 Ghana
 Guinée
 Guinée-Bissau
 Libéria
 Mali
 Mauritanie
 Niger
 Nigeria
 Sénégal
 Sierra Leone
 Togo
 Cameroun
 Centrafrique
 Congo
 Gabon
 Guinée équatoriale
 RD Congo
 Sao Tomé-et-Principe
 Tchad
 Burundi
 Comores
 Djibouti
 Érythrée
 Éthiopie
 Kenya
 Madagascar
 Malawi
 Maurice
 Mozambique
 Ouganda
 Seychelles
 Somalie
 Soudan du Sud
 Tanzanie
 Afrique du Sud
 Angola
 Botswana
 Eswatini
 Lesotho
 Namibie
 Zambie
 Zimbabwe
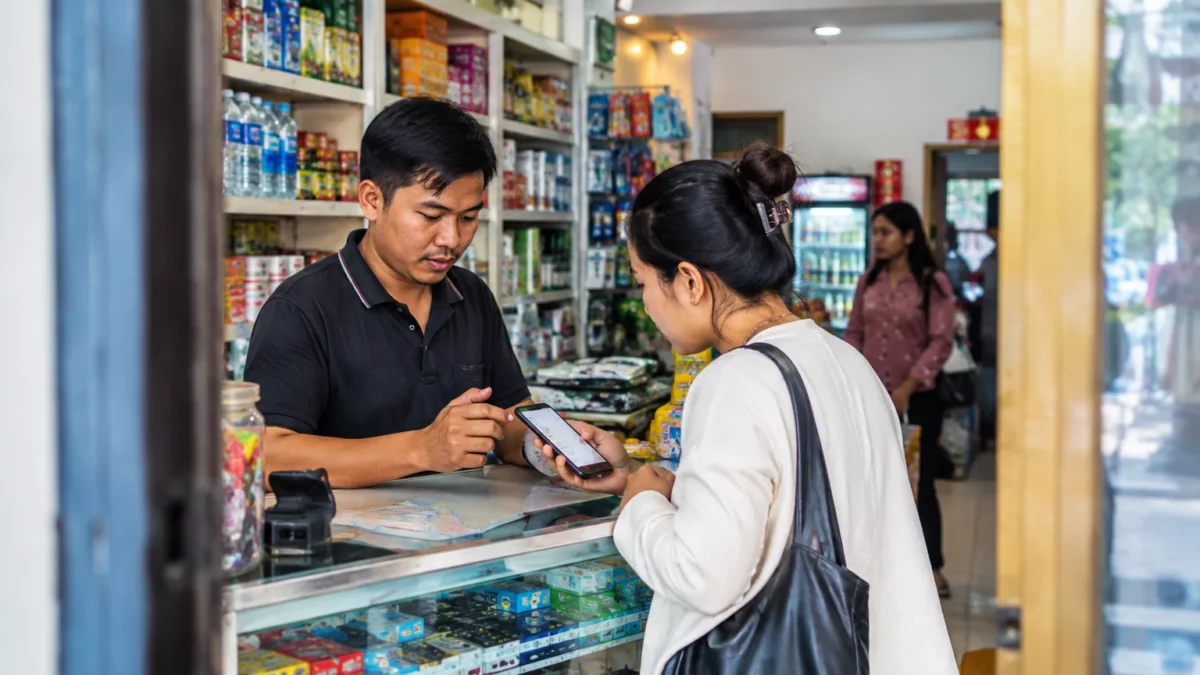
Un transfert numérique entre Phnom Penh et Kigali peut-il rapprocher deux marchés qui échangent encore peu ? Le Rwanda et le Cambodge testent une connexion entre leurs réseaux de paiement. L’enjeu immédiat est pratique : permettre l’envoi de fonds vers des comptes bancaires et des portefeuilles électroniques rwandais. La portée commerciale, elle, reste à démontrer.
Un corridor de paiement encore à l’essai
Le projet pilote a été lancé le 15 novembre 2026 à Phnom Penh par la Banque nationale du Rwanda et la Banque nationale du Cambodge. Il relie Bakong, l’infrastructure cambodgienne de paiement numérique, à eKash, le système rwandais exploité par R-Switch. Les deux banques centrales présentent l’initiative comme une phase de preuve de concept, et non comme un service déjà déployé à grande échelle.
Dans le dispositif annoncé, les clients au Cambodge peuvent envoyer des fonds vers des comptes bancaires ou des portefeuilles électroniques au Rwanda. ACLEDA Bank Plc intervient comme banque correspondante au Cambodge ; I&M Bank (Rwanda) Plc assure le règlement au Rwanda. Les détails pratiques, comme les frais, les plafonds et les délais effectifs, restent déterminants pour mesurer l’intérêt du service.
La Banque nationale du Rwanda et son homologue cambodgienne disent vouloir rendre ces transferts plus rapides, plus simples, plus sûrs et plus abordables. Elles évoquent aussi des usages liés au commerce, aux investissements et au tourisme. Ces objectifs décrivent le potentiel du projet ; ils ne constituent pas encore la preuve d’une baisse des coûts ni d’une hausse des échanges.
Des infrastructures nationales à connecter
Bakong et eKash s’inscrivent dans une évolution plus large des paiements numériques. Ces systèmes cherchent à faciliter les transactions entre différents prestataires financiers, notamment entre banques et portefeuilles mobiles. Leur interconnexion internationale ajoute toutefois des exigences : compatibilité technique, conversion des devises, protection contre la fraude et respect des règles de lutte contre le blanchiment.
Pour les usagers, la différence se jouera dans l’expérience réelle. Un transfert peut être numérique tout en restant coûteux si s’ajoutent des commissions bancaires ou des frais de change. Les petites entreprises, les travailleurs mobiles et les familles ayant besoin d’envoyer des sommes modestes pourraient bénéficier d’un service plus direct, à condition que les frais soient transparents et que les bénéficiaires puissent accéder facilement à leurs fonds.
Le partage des rôles entre banques correspondantes et systèmes nationaux montre aussi qu’une infrastructure numérique ne supprime pas les intermédiaires. Elle peut en réduire le nombre ou accélérer les échanges de données, mais le règlement final dépend toujours d’acteurs financiers et de procédures communes. La fiabilité du dispositif devra donc être éprouvée au-delà de son lancement.
Des échanges bilatéraux modestes
Le commerce constitue le principal test de la promesse économique. Les données de l’ONU sur les échanges déclarés pour 2025 situent les exportations rwandaises vers le Cambodge à environ 2,82 millions de dollars. Elles sont principalement composées de minerais et de résidus métallurgiques. Les importations rwandaises en provenance du Cambodge n’auraient représenté que 27 000 dollars, selon les chiffres cités pour cette même année. Ces montants montrent un corridor commercial encore étroit.
Dans ces conditions, simplifier les paiements ne suffit pas, à lui seul, à créer de nouveaux débouchés. Les entreprises doivent aussi trouver des partenaires, comparer les coûts logistiques et satisfaire aux exigences douanières. Pour les exportateurs rwandais, une procédure de règlement plus fluide pourrait lever un obstacle ; elle ne remplace ni la demande commerciale ni les réseaux de distribution.
Le contexte rwandais compte également. Kigali cherche depuis plusieurs années à développer les services numériques et à mieux connecter son économie aux marchés régionaux et internationaux. Au sein de la Communauté d’Afrique de l’Est (EAC), qui rassemble des pays d’Afrique orientale autour d’objectifs d’intégration économique, l’interopérabilité des paiements est un chantier stratégique. Le corridor cambodgien est distinct de cette intégration régionale, mais il peut servir de test pour des connexions au-delà du voisinage immédiat.
Ce que le pilote devra prouver
La prochaine étape ne sera pas seulement technique. Il faudra observer le nombre de transferts réellement effectués, leur coût total, les délais de réception et les incidents éventuels. La disponibilité du service dans les deux sens mérite également d’être clarifiée : l’annonce initiale décrit surtout les envois depuis le Cambodge vers le Rwanda. Une extension réciproque ne doit pas être tenue pour acquise sans confirmation.
Pour les banques, l’initiative ouvre une possibilité de nouveaux flux et de services transfrontaliers. Pour les petites structures commerciales, son intérêt dépendra de l’accès au réseau et du coût par transaction. Enfin, pour les autorités, la priorité sera de concilier fluidité des paiements, sécurité et protection des usagers. Les résultats de cette phase pilote permettront de distinguer une démonstration technologique d’un outil utile au quotidien.
Le projet relie pour l’instant deux économies éloignées, sans faire du Rwanda et du Cambodge des partenaires commerciaux majeurs. Sa portée régionale dépendra surtout de sa capacité à fonctionner à coût réduit et à inspirer d’autres connexions. Pour Kigali, le suivi de cette expérimentation s’ajoute au chantier plus vaste de l’intégration des paiements en Afrique de l’Est ; pour les entreprises, le critère restera simple : un règlement réellement plus accessible que les solutions existantes.