الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 ليسوتو
 ناميبيا
سوق يتغير
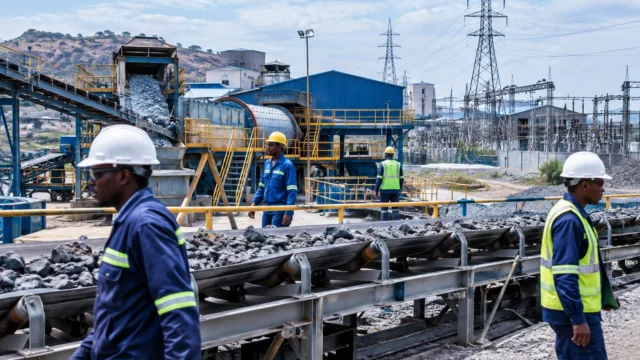
في هراري، لم يعد السؤال مقتصرا على عدد الأطنان التي تخرج من مناجم زيمبابوي. بل أصبح أكثر تحديدا: ما حصة القيمة التي تبقى في البلاد، وما الحصة التي تذهب إلى المصانع الأجنبية في شكل خام؟ تحاول زيمبابوي، في قطاع الليثيوم، الخروج من دور المورد التقليدي للمواد الأولية فحسب، والتوجه نحو التصنيع المحلي. ويكتسب هذا التحول أهمية حاسمة للإيرادات العامة، والعمالة الصناعية، ومكانة البلاد في سلسلة البطاريات العالمية.
تنتمي زيمبابوي إلى مجموعة التنمية لأفريقيا الجنوبية، المعروفة باسم سادك، التي تضم 16 دولة عضوا وتسعى إلى تعزيز التكامل الاقتصادي الإقليمي. وفي هذا السياق، تتجاوز أهمية السياسة التعدينية لهراري حدود البلاد. فالقرارات المتخذة بشأن الليثيوم في زيمبابوي تؤثر في المستثمرين والدول المجاورة المنتجة، وعلى نطاق أوسع، في النقاشات الأفريقية بشأن التصنيع المحلي للمعادن الحيوية.
وقد حددت الحكومة الزيمبابوية المسار بنفسها. ففي إطارها التنموي للفترة 2026-2030، تخطط لإنهاء صادرات مركزات الليثيوم بحلول يناير 2027، ودفع المزيد من عمليات تثمينه إلى داخل البلاد. ويوضح هذا الجدول الزمني خيارات المرحلة الراهنة: فزيادة الإيرادات وحدها لا تكفي، بل ينبغي أيضا نقل مركز الثقل في القطاع نحو الصناعة المحلية.
إيرادات تعززها الأسعار والتصنيع والقيود
وفقا للعرض المتعلق بالميزانية في 30 يوليو 2026، حققت صادرات زيمبابوي من الليثيوم 782.2 مليون دولار في النصف الأول من 2026. وقال وزير المالية، مثولي نكوبي، إن هذا المستوى يتجاوز بالفعل 571 مليون دولار المسجلة خلال السنة المالية 2025 بأكملها. وأشار أيضا إلى ارتفاع بنسبة 298% مقارنة بـ237.2 مليون دولار في النصف الأول من 2025.
ولا تعود هذه النتائج إلى عامل واحد. ففي فبراير 2026، علقت هراري صادرات المعادن الخام ومركزات الليثيوم، رسميا لمكافحة ممارسات وصفت بأنها غير شفافة وتسرب القيمة. وأوردت رويترز هذا القرار في 25 فبراير، فيما أكدت وسائل إعلام زيمبابوية عدة التحول نحو سياسة التصنيع المحلي. ثم انطلقت في أبريل أولى شحنات كبريتات الليثيوم من مجمع أركاديا، قرب هراري، الذي تديره شركة تشجيانغ هوايو كوبالت. ووصفت رويترز هذه الشحنة بأنها الأولى من نوعها في أفريقيا.
كبريتات الليثيوم منتج وسيط. وهي أعلى من المركز الخام في سلسلة القيمة، وإن لم تكن بعد المنتج النهائي المستخدم في البطاريات. وبعبارة واضحة، تبيع زيمبابوي ما هو أكثر من مجرد معدن مستخرج من الأرض، وتحصل على حصة أكبر من القيمة الصناعية. وهنا يكمن الفرق بين ريع التعدين التقليدي واستراتيجية الارتقاء في سلسلة القيمة.
كما أسهمت الأسعار العالمية في ذلك. وأشارت فاست ماركتس إلى ارتفاع واضح في أسعار كربونات الليثيوم المخصصة للبطاريات في النصف الأول من 2026، بعد التراجع المسجل في 2025. ودعم انتعاش الأسعار المصدرين الذين لا يزال لديهم مركزات، لكنه عزز خصوصا جاذبية مشاريع التصنيع المحلي، التي تزداد ربحيتها مع تعافي السوق.
ما الذي يتغير في الاقتصاد الزيمبابوي؟
أصبح الليثيوم بالنسبة إلى الخزانة العامة أصلا أكثر وضوحا في الميزانية. أما بالنسبة إلى المناجم، فالرسالة أكثر تشددا: لا يزال التصدير ممكنا، لكن الدولة تريد الآن توجيه القطاع نحو المصانع والكيمياء ومعدات المعالجة. وقد يدعم هذا التوجه الإيرادات الضريبية على المدى المتوسط. كما يمكن أن يوفر مزيدا من الوظائف المؤهلة حول غورومونزي وبيكيتا وكامياتيفي، بدلا من تركيز المكاسب في عمليات الاستخراج وحدها.
لكن التحول لا يخلو من التحديات. فالتصنيع المحلي يحتاج إلى كهرباء مستقرة ومياه وكواشف كيميائية ومهندسين ونقل وتنظيم واضح. وهذه الظروف لا يمكن توفيرها في بضعة أشهر. وقد ذكّر عدد من العاملين في القطاع بأن القيمة المضافة لا تتحقق بمجرد حظر التصدير، بل تعتمد أيضا على كلفة الإنتاج والخدمات اللوجستية ومواعيد إصدار التراخيص والقدرة على إبقاء المصانع قيد التشغيل.
وتقع الشركات الأجنبية العاملة في زيمبابوي، ولا سيما الصينية منها، في صلب موازين القوى الجديدة. فقد استثمرت هوايو بكثافة في القطاع، واجتازت بالفعل عتبة رمزية بإنتاج كبريتات الليثيوم. كما يتعين على مجموعات أخرى، مثل سينومين وياهو وتشنغشين، التكيف مع القواعد الجديدة. واستراتيجية هراري واضحة: جذب رؤوس الأموال، شرط أن تفضي إلى تصنيع محلي يمكن قياسه.
أما بالنسبة إلى السكان، فالمسألة أكثر واقعية. فإذا ارتقى القطاع في سلسلة القيمة، يمكن للبلاد أن تجتذب مزيدا من العملات الأجنبية، وأن تقلل اعتمادها على صادرات شديدة التقلب. لكن إذا ظل التصنيع المحلي ناقصا، فقد تتركز المنافع في عدد قليل من مجموعات التعدين وفي المالية العامة، من دون أن تمتد بما يكفي إلى العمال والمتعاقدين من الباطن والمناطق الريفية القريبة من مواقع الاستخراج. وهنا سيُحكم على الوعد بالقيمة المضافة.
إشارة إلى أفريقيا الجنوبية والقارة
ترسل زيمبابوي رسالة تتجاوز حدودها. ففي أفريقيا، حيث لا تزال دول عدة تصدر المعادن بعد معالجة محدودة، تظهر قضية الليثيوم كيف يمكن لسياسة صناعية أن تغير بنية التبادل التجاري نفسها. ويحظى النموذج الزيمبابوي باهتمام منتجي الليثيوم الأفارقة الآخرين، ومنهم مالي، وكذلك الدول التي تسعى إلى الاحتفاظ بمزيد من القيمة على أراضيها.
وتنسجم هذه الحالة أيضا مع منطق منطقة التجارة الحرة القارية الأفريقية، التي تدفع إلى تصنيع القارة قبل فتح الأسواق على نطاق أوسع. فالنقاش ليس نظريا، بل يتعلق بقدرة أفريقيا على بيع منتجات أكثر تصنيعا، والتفاوض بشروط أفضل مع المشترين العالميين، وتعزيز نفوذها في سلاسل قيمة التقنيات النظيفة. ويشكل الليثيوم الزيمبابوي اختبارا عمليا على نطاق واسع.
وسيتوقف ما سيأتي على تاريخين رئيسيين: يناير 2027، حين تنص خارطة الطريق الحكومية على وقف تصدير مركزات الليثيوم الخام، وتقارير الميزانية المقبلة التي ستبين ما إذا كان الارتقاء في سلسلة القيمة سيترجم إلى إيرادات مستدامة. وبين الوعد الصناعي والواقع الإنتاجي، ستتحدد مصداقية النموذج الزيمبابوي.