الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
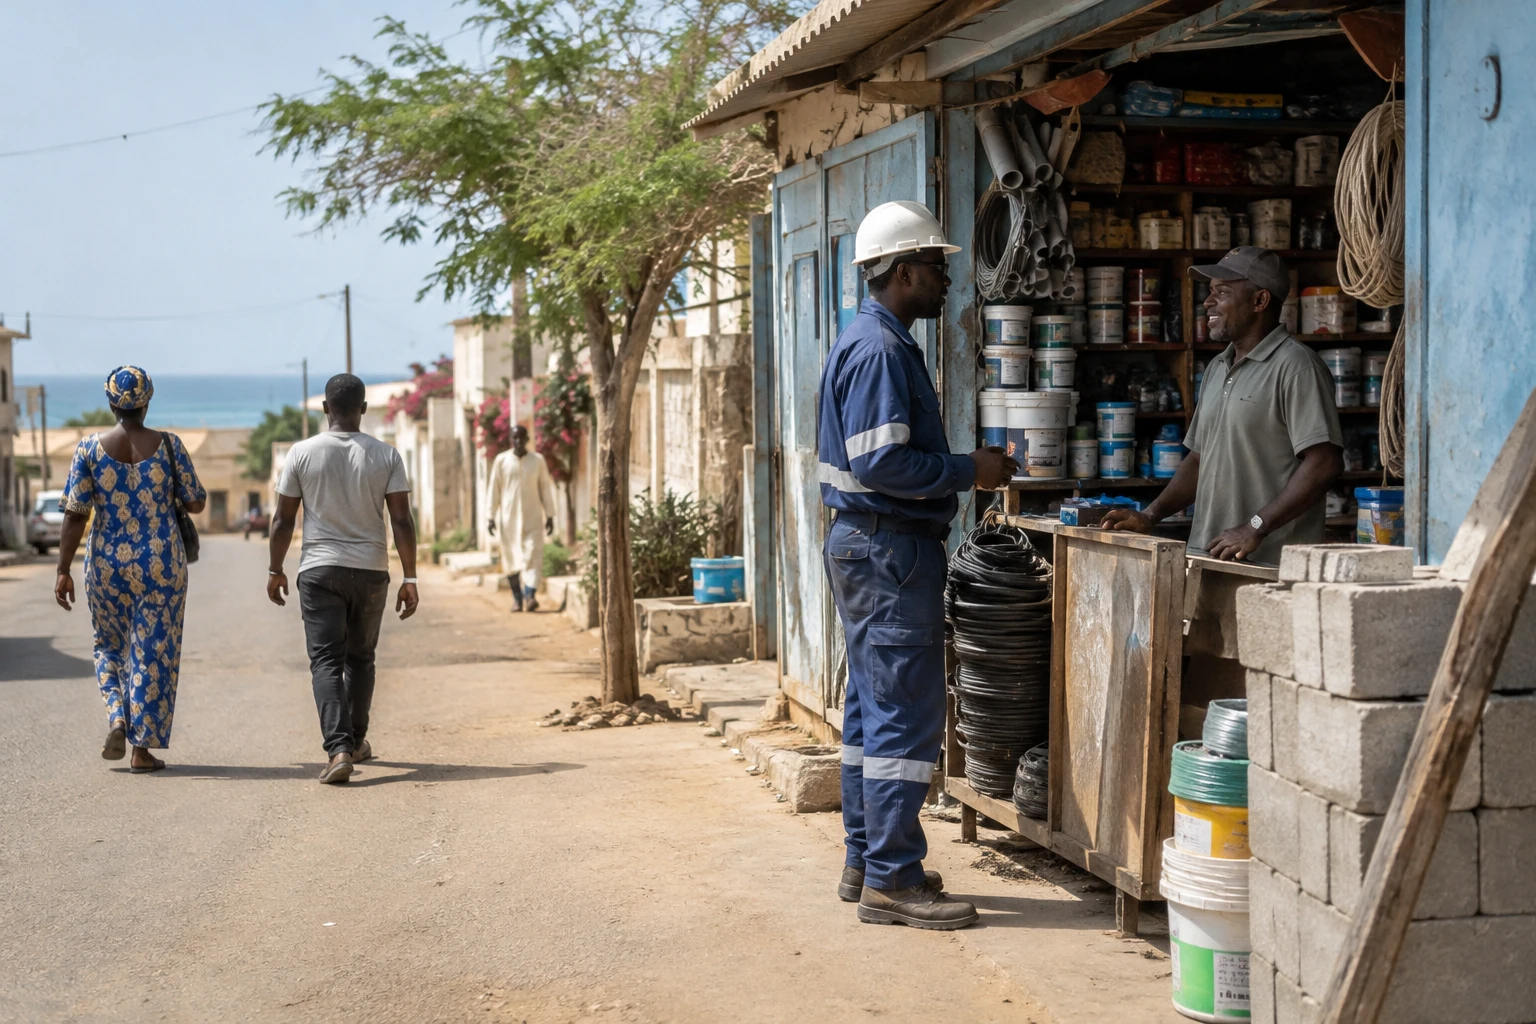
قد يتجاوز أثر إعادة تشغيل منشأة تعدين الموقع الذي توجد فيه بكثير. وفي السنغال، لا يقتصر استئناف العمل المرتقب في غراند كوت على مبيعات إيراميت، بل يشمل أيضاً الموردين المحليين والموظفين والإيرادات العامة.
منجم ساحلي في قلب سلسلة اقتصادية
في ديوغو، على ساحل غراند كوت شمال داكار، تستخرج إيراميت رمالاً تحتوي، على وجه الخصوص، على الإلمنيت والروتيل والزركون. وتُستخدم هذه المعادن في أنشطة صناعية مختلفة، منها تصنيع الأصباغ والسيراميك والمواد. أما مركز المعادن الثقيلة، أو HMC، فهو المنتج الوسيط الناتج عن فصل المعادن عن الرمال.
تدير الموقع شركة إيراميت غراند كوت، وهي شركة تابعة للمجموعة الفرنسية إيراميت. وتمتلك الدولة السنغالية حصة أقلية قدرها 10%، وفقاً لعرض الشركة. ويربط هذا الحضور إنتاج التعدين مباشرة بقضايا وطنية، تشمل الإيرادات الضريبية والوظائف والمشتريات من الشركات السنغالية وإدارة آثار النشاط في المناطق المجاورة.
ويندرج هذا النشاط أيضاً في نقاش أوسع بشأن مكانة الموارد الطبيعية في الاقتصاد السنغالي. وقد أثار استغلال غراند كوت بالفعل نقاشات حول آثاره المحلية، ولا سيما ما يتعلق بالمشهد الطبيعي واستخدام الأراضي. لذا فإن استئناف النشاط الصناعي لا يلخص وحده حصيلة المشروع.
الحريق أربك جدول الإنتاج
في 22 فبراير 2026، اندلع حريق في وحدة التركيز الرطب، المعروفة باسم WCP. وتفصل هذه المنشأة المعادن الثقيلة عن الرمال المستخرجة. وأفادت إيراميت بأن الوحدة كانت متوقفة للصيانة وقت الحادث، وأنه لم يتم الإبلاغ عن إصابات. ثم عُلّقت عمليات التعدين قبل استئنافها جزئياً في نهاية أبريل.
بلغ إنتاج مركز المعادن الثقيلة 983,000 طن في 2025، بحسب البيانات التي نشرتها إيراميت. وبعد الحريق، خفّضت المجموعة توقعاتها لعام 2026 إلى ما بين 300,000 و400,000 طن. وأُعلن الآن أن العودة إلى الطاقة الإنتاجية الكاملة ستكون في الربع الأول من 2027، مع استهداف إنتاج سنوي يقارب 900,000 طن.
ولا يزال هذا الهدف توقعاً للشركة، وليس نتيجة مضمونة. فهو يعتمد على سير أعمال إعادة البناء وإعادة تشغيل المعدات. ويعكس الفارق بين هدف 2025 والإنتاج المتوقع في 2026 حجم الاضطراب: إذ يُتوقع أن يعمل الموقع بأقل بكثير من وتيرته المعتادة خلال جزء من العام.
تداعيات تتجاوز حسابات المجموعة
وقد ينتقل تراجع النشاط عبر السلسلة الاقتصادية. فالمشتريات من السلع والخدمات لدى الشركات المحلية قد تتباطأ، شأنها شأن بعض الإيرادات المرتبطة بالإنتاج. ويتأثر الموظفون والمقاولون من الباطن مباشرة؛ أما بالنسبة إلى السلطات المحلية والدولة، فتكتسب التغيرات في الضرائب والرسوم والنفقات المحلية أهمية أيضاً.
وتقول إيراميت إن مساهمتها الاقتصادية في السنغال بلغت 229.7 مليون يورو في 2025، مقارنة بـ185.4 مليوناً في 2024. وتقسم المجموعة هذا المبلغ بين المشتريات داخل البلاد والأجور والضرائب والرسوم. وهذا رقم صادر عن الشركة، ويعكس منهجيتها الخاصة في الحساب، ولا يكفي وحده لقياس الأثر الصافي للمشروع على الاقتصاد أو المجتمعات.
لذلك ينبغي متابعة استئناف العمل على مستويات متعددة. فحجم الإنتاج لن يكشف كل شيء: إذ توفر انتظام الطلبات من الموردين السنغاليين، والحفاظ على الوظائف، والإيرادات العامة، والعلاقات مع البلديات المجاورة مؤشرات أخرى. وتختلف التحديات بالنسبة إلى المجموعة التي تسعى إلى استعادة مبيعاتها، عن تلك التي تواجه المناطق التي تتركز فيها الآثار اليومية للمنجم.
وفي الوقت نفسه، أفادت وسائل إعلام بوجود انتقادات مرتبطة بتغيرات المشهد الطبيعي وتداعيات الاستغلال في منطقة لومبول. ويذكّر هذا النقاش بأن الأداء الصناعي ينبغي أن يُقيّم أيضاً في ضوء الالتزامات البيئية والتشاور المحلي. ولا تتيح المعلومات المتوفرة استنتاج أن إعادة تشغيل المنشأة ستعالج هذه القضايا.
مسار يتعين تأكيده في 2027
تمثل مهلة الربع الأول من 2027 بالنسبة إلى إيراميت محطة حاسمة على الصعيد التشغيلي. أما في السنغال، فستشمل المتابعة أيضاً كيفية انعكاس استئناف العمل على الاقتصاد المحلي ومدى شفافية الالتزامات تجاه السكان المعنيين. ويرتبط الجانبان، لكنهما غير متطابقين.
وعلى المستوى الإقليمي، تندرج القضية في إطار النقاشات الدائرة في غرب أفريقيا بشأن التصنيع والقيمة المضافة الناشئة عن الموارد التعدينية. وقد يعزز استعادة الإنتاج صادرات المواد الخام، لكنها لا تضمن تلقائياً زيادة التصنيع أو بقاء مزيد من الإيرادات داخل البلاد. وتتجاوز هذه المسألة موقع غراند كوت وحده، إذ تشمل اقتصادات عدة في المنطقة.
لذا سيكون الاختبار العملي المقبل هو استئناف التشغيل المعلن، ثم القدرة على الحفاظ على الوتيرة المستهدفة طوال 2027. وإلى ذلك الحين، ينبغي مقارنة أرقام الإنتاج بالنتائج الفعلية، فيما ستظل العوائد المحلية والمخاوف البيئية أساسية لتقييم الأثر الحقيقي لاستئناف النشاط.