
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
سوق لم يُستقطب بعد على نطاق واسع، لكنه أكثر تنظيماً مما يبدو
في الكاميرون، لا يزال التأمين أداة حماية لا تستخدمها على نحو كافٍ شريحة واسعة من الأسر والحرفيين والعاملين في القطاع غير الرسمي. وهذا تحديداً هو المجال الذي تريد «سامبا للتأمينات الكاميرون» أن تتمركز فيه، من خلال عرض للتأمين المصغر مصمم بأقساط دخول أقل وتوزيع رقمي. يأتي المشروع في بلد يشهد فيه السوق نمواً، فيما تظل التغطية متفاوتة بين المنتجات التقليدية واحتياجات الحياة اليومية.
ولم يكن اختيار الكاميرون اعتباطياً. ففي منطقة «سيما» (CIMA)، التي تنظم قطاع التأمين في عدة بلدان بوسط أفريقيا وغربها، يخضع دخول السوق لقواعد مشتركة. وتؤدي وزارة المالية في ياوندي دور حلقة الوصل الوطنية في هذا الإطار المجتمعي. لذلك يتعين على كل شركة ترغب في العمل الالتزام بإطار إقليمي، فضلاً عن متطلبات الامتثال والترخيص المحددة محلياً.
ملف الترخيص يدخل مرحلته الحاسمة
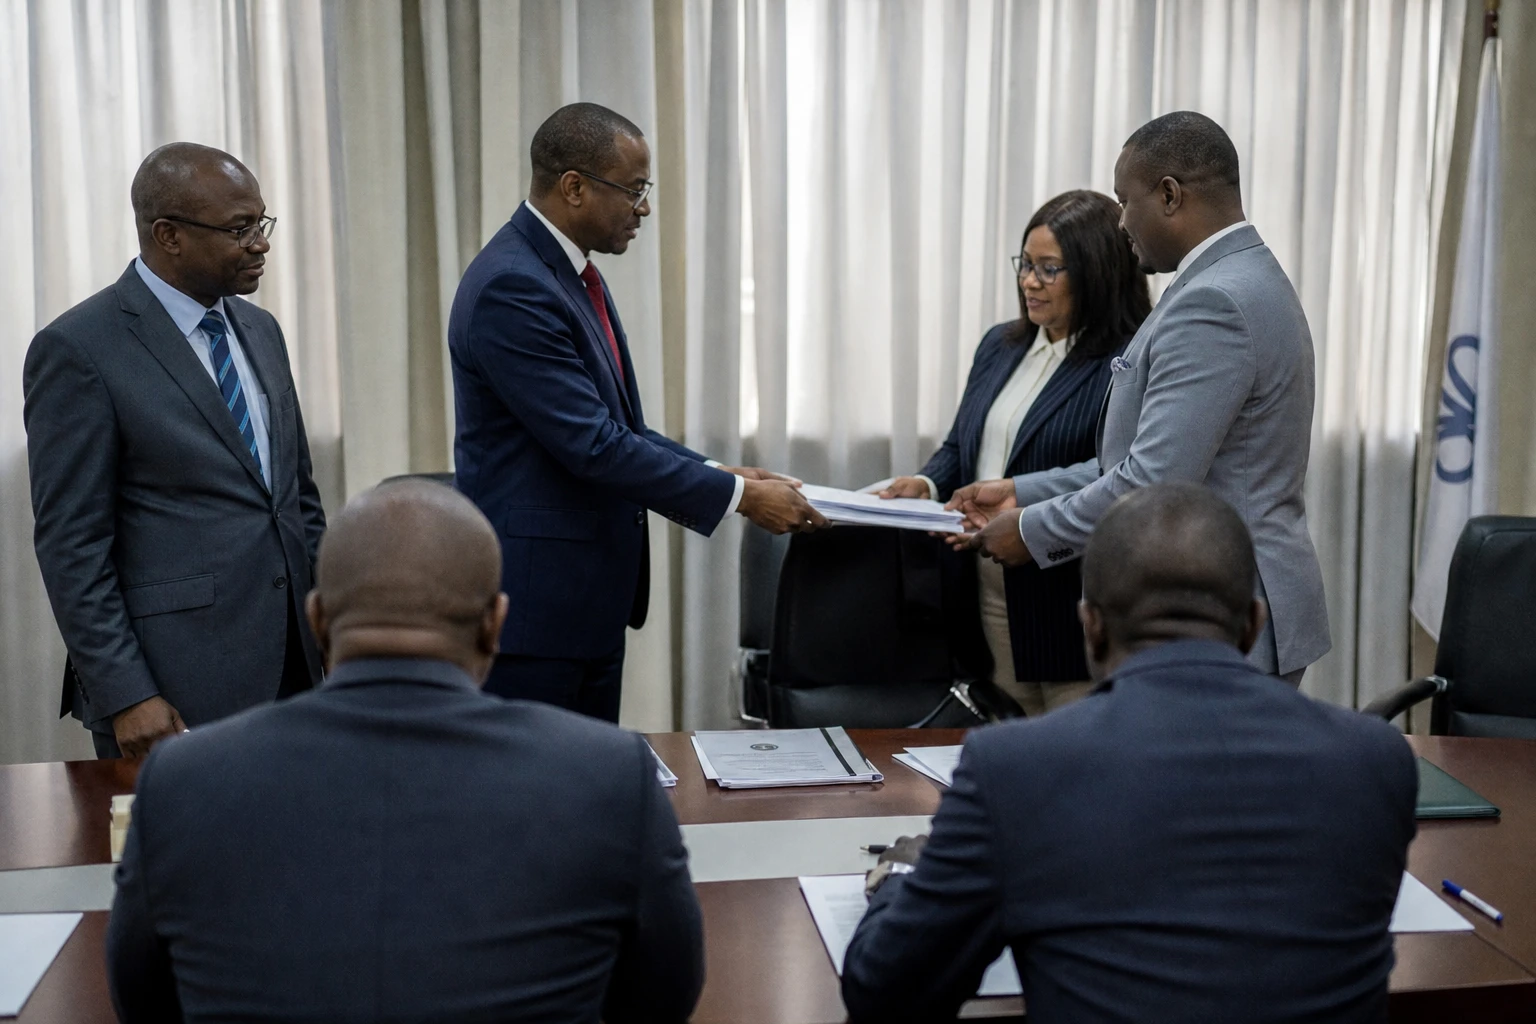
في 4 سبتمبر 2026، عُقد اجتماع عمل بشأن مشروع إنشاء شركة «سامبا للتأمينات الكاميرون» (Samb’a Assurances Cameroun S.A.). وتناولت المناقشات عرض ملف طلب الترخيص ثم إحالته، قبل تقديمه إلى وزارة المالية الكاميرونية عبر مديرية التأمينات. وشارك في الاجتماع أبيل بليز إيزو إنغولو، العضو المستقل في مجلس الإدارة، وبارتيليمي زوا، المدير العام، وأندرو غوودوغ، مؤسس الشركة التابعة ورئيس مجلس إدارتها.
وهذه الخطوة إلزامية. إذ ينص قانون «سيما» على أن شركات التأمين المصغر وشركات التأمين لا يجوز لها ممارسة العمليات المنصوص عليها إلا بعد الحصول على ترخيص. كما يوضح النص أن الشركة لا يجوز لها العمل إلا في الفروع التي مُنحت الإذن بمزاولتها. وبعبارة أخرى، يتعين على الملف اجتياز الفحص التنظيمي قبل أي تسويق.
تأسست الشركة التابعة في دوالا في 21 مايو 2026. ويبلغ رأس المال المعلن 615 مليون فرنك أفريقي، موزعاً على 59 مساهماً. وتشير إحاطة عامة أخرى للمجموعة إلى رأس مال قدره 615,51 مليون فرنك أفريقي، وإلى اكتتاب شارك فيه 59 مساهماً، ما يؤكد الحجم التقريبي المعلن في البداية.
وتقول المجموعة إنها تستهدف زبائن غالباً ما تكون صيغ التأمين التقليدية بعيدة عن متناولهم. ومن المقرر أن تبدأ المنتجات بأقساط شهرية قدرها 3 500 فرنك أفريقي، مع توزيع يعتمد على خدمات الأموال عبر الهاتف المحمول، ومؤسسات التمويل الأصغر، والشبكات المجتمعية. ويستهدف هذا التوجه العاملين في القطاع غير الرسمي، والمزارعين، وصغار التجار، والحرفيين، والفنانين، والجمعيات، والشركات الصغيرة.
لماذا يمكن للتأمين المصغر أن يغير حجم القطاع؟
لدى الكاميرون بالفعل سوق تأمين ذي حجم كبير. وتشير المؤشرات التي نشرتها وزارة المالية إلى أن إجمالي الأقساط المكتتبة بلغ 288,7 مليار فرنك أفريقي في 2024، مقابل 274,6 ملياراً في 2023. وحقق فرع التأمينات العامة، أي الحريق والحوادث ومختلف المخاطر والنقل، 190,3 مليار فرنك أفريقي، فيما بلغ نصيب فرع التأمين على الحياة 98,4 ملياراً. وهكذا يشهد السوق نمواً، لكن التأمين المصغر يفتح باباً آخر: باب التكرار والحجم وسهولة الوصول.
والرهان ملموس على أرض الواقع. فبالنسبة إلى الموظف الرسمي، قد تكون وثيقة التأمين التقليدية بنداً من بنود الميزانية. أما بالنسبة إلى بائع في السوق أو مزارع أو سائق يعمل لحسابه، فالأمر مختلف. إذ يجب أن يكون القسط في المتناول، والتعويض مفهوماً، وقناة الاشتراك سريعة. وهنا تكتسب خدمات الأموال عبر الهاتف المحمول وشبكات التمويل الأصغر أهمية استراتيجية، إذ تقلل العقبات وتجعل المنتج أقرب إلى الاستخدام اليومي.
كما ينظم قانون «سيما» نوع النشاط المسموح به. ويمكن لشركات التأمين المصغر طلب ترخيص لعمليات التأمين على غير الحياة، وفي ظروف معينة، للتأمين المؤقت على الوفاة. أما الادخار وتكوين رأس المال فيخضعان لقيود صارمة، بل إنهما محظوران لحساب الشركة نفسها في عدة حالات. ويحد هذا التخصص من التجاوزات التجارية، ويذكّر بأن التأمين المصغر ليس تأميناً مخففاً بحكم طبيعته، بل قطاع مستقل له قواعده الخاصة.
وبالنسبة إلى المواطن الكاميروني العادي، يُتوقع أن يكون الأثر مزدوجاً. فمن جهة، قد يتمكن مزيد من الأشخاص من دخول سوق التأمين عبر منتج بسيط، منخفض القسط وواضح. ومن جهة أخرى، قد يتوسع السوق ليشمل مجالات لا تزال تغطيتها محدودة، مثل التغطية الصحية الأساسية والمحاصيل والوفاة والممتلكات الصغيرة والماشية والأنشطة التجارية المحلية. والإمكانات حقيقية، لكنها ستعتمد على موثوقية العرض وجودة شبكة التحصيل وسرعة معالجة المطالبات.
خطوة كاميرونية ضمن دينامية إقليمية أوسع
ولا يمكن قراءة مشروع «سامبا للتأمينات الكاميرون» على أنه مجرد عملية لشركة. فهو يندرج ضمن حركة أوسع للشمول المالي في وسط أفريقيا. وتقول المجموعة إنها تنشط بالفعل في الغابون، حيث أطلقت أعمالها في 2024، قبل أن تعلن توسيع شبكتها إلى الكاميرون. ويعكس هذا الانتقال الإقليمي توجهاً واضحاً: إذ تسعى الجهات الأفريقية العاملة في القطاع إلى بناء نماذج عابرة للحدود بدلاً من البقاء محصورة في سوق وطني واحد.
وتكتسب هذه المرحلة أهمية أيضاً بالنسبة إلى السلطات الكاميرونية، إذ تختبر قدرة إطار «سيما» على مواكبة منتجات أكثر مرونة من دون إضعاف حماية المؤمن عليهم. وقد تدفع هذه الخطوة، بالنسبة إلى الجهات الفاعلة في القطاع، إلى تعزيز المنافسة وتشجيع الابتكار الرقمي وتوسيع قاعدة العملاء. أما بالنسبة إلى الأسر، فلن تكون ذات معنى إلا إذا كانت الالتزامات واضحة والاستثناءات مفهومة ومهل التسوية محترمة.
وعلى المستوى الإقليمي، يذكّر هذا الملف أخيراً بأن التأمين المصغر أصبح مجالاً للاستراتيجية الاقتصادية والاجتماعية على حد سواء. ففي «سيماك» (CEMAC) ومنطقة «سيما»، يمكن أن يواكب التوسع التدريجي في الخدمات المصرفية ونمو خدمات الأموال عبر الهاتف المحمول وإضفاء الطابع الرسمي جزئياً على بعض مصادر الدخل. وسيكون التطور التالي الذي يستحق المتابعة هو دراسة طلب الترخيص من الجهات المختصة في ياوندي، ثم تحديد فروع التأمين المسموح بها بدقة. عند هذه المرحلة ينتقل المشروع من طموح إلى جهة فاعلة خاضعة للتنظيم في سوق التأمين الكاميرونية.



