
 الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
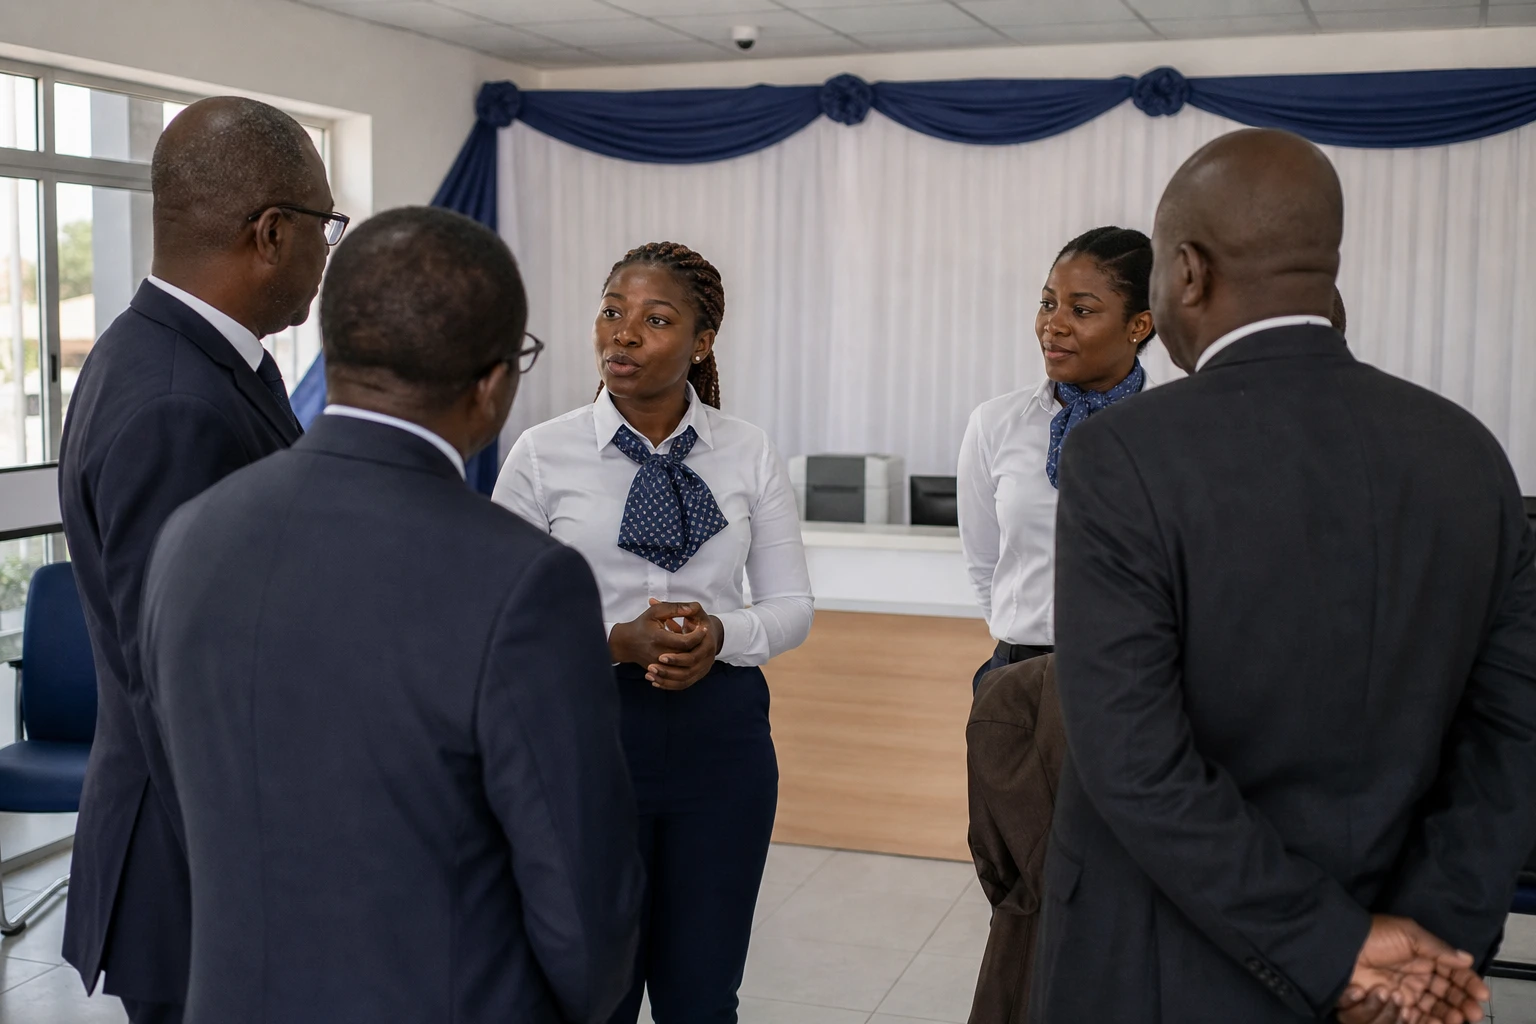
في بوندوكو، تظل الخدمات المصرفية القريبة حاجة ملموسة
في شرق كوت ديفوار، لا يُعد الوصول إلى الفرع المصرفي أمراً ثانوياً. فبالنسبة إلى مزارع أو تاجر أو تعاونية أو شركة صغيرة، قد تؤدي المسافة إلى أقرب فرع إلى تأخير دفعة أو قرض موسمي أو حتى عملية بسيطة لإدارة السيولة. وفي بوندوكو، تكتسب هذه المسألة أهمية خاصة، إذ تحتل المدينة مكانة عاصمة إدارية واقتصادية لمنطقة غونتوغو في شمال شرق كوت ديفوار.
لذلك، يأتي افتتاح فرع دائم استجابةً للحاجة إلى حضور مصرفي مستدام، في وقت يعتمد فيه النسيج الاقتصادي المحلي إلى حد كبير على الزراعة والتجارة وتربية الماشية والخدمات. كما تُعد غونتوغو منطقة عبور بين عدة فضاءات اقتصادية في البلاد والدول المجاورة، ما يعزز أهمية توفير خدمات قادرة على إدارة التدفقات والمدخرات وتمويل الأنشطة.
حضور محلي يراعي اقتصاد الواقع الميداني
تقع بوندوكو في منطقة تزيد مساحتها على 16,000 كيلومتر مربع، ويُقدّر عدد سكانها بأكثر من 600,000 نسمة وفقاً للمصادر المؤسسية التي جرت مراجعتها. ويشير المجلس الإقليمي لغونتوغو إلى أن أبرز الإمكانات المحلية تتمثل في الزراعة والخدمات والتعدين وتربية الماشية. كما نفذت الحكومة الإيفوارية في مارس 2024 عمليات لدعم إنتاج المحاصيل الغذائية، استفاد منها آلاف المزارعين.
في هذا السياق، لا يقتصر إنشاء فرع مصرفي على التواصل التجاري. فهو يمس حركة الأموال في منطقة لا تزال المعاملات فيها تعتمد في كثير من الأحيان على مزيج من النقد والتحويلات عبر الهاتف المحمول واحتياجات الائتمان القصيرة الأجل. ويمكن للفرع الفعلي أن يسهّل فتح الحسابات والإيداع والسحب، فضلاً عن التمويلات المرتبطة بالمواسم الزراعية وطلبات الشركات الصغيرة والمتوسطة ومخزونات التجار.
ويقول مصرف NSIA كوت ديفوار إنه يملك أكثر من 80 فرعاً وأكثر من 120 شباكاً في البلاد، إلى جانب مكتب تمثيلي في باريس. ويقدم المصرف نفسه أيضاً بوصفه جهة تخدم الأفراد والشركات، عبر خدمات الدفع والادخار والتمويل والتأمين والخدمات الرقمية والتجارة الدولية. ويتبع هذا التوسع الجغرافي منطقاً واضحاً: استقطاب النشاط حيث ينشأ، لا في المراكز الحضرية الكبرى فحسب.
ما الذي يضيفه الفرع الدائم للجهات الفاعلة المحلية؟
للانتقال من «المتنقل» إلى «الدائم» أهمية عملية. فالفرع المتنقل يتيح اختبار الطلب ومراقبة أنماط الاستخدام وبناء علاقة تجارية. أما الفرع الثابت فيتيح ترسيخ هذه العلاقة على المدى الطويل، مع خدمات أشمل وأكثر انتظاماً. وهذا ما يسعى إليه مصرف NSIA في بوندوكو، من خلال استهداف الأفراد والحرفيين والمزارعين والتعاونيات والشركات الصغيرة والمتوسطة والشركات الأكبر حجماً.
بالنسبة إلى صغار العاملين، تتمثل الحاجة في الوصول إلى منتجات ملائمة، مثل السلف على الفواتير والقروض الموسمية والتمويل التأجيري أو تمويل أوامر الشراء. أما بالنسبة إلى الشركات، فتتركز القيمة المضافة في إدارة التدفقات ووسائل الدفع والتجارة الدولية. وفي اقتصاد محلي تخضع فيه المحاصيل والمبيعات والإمدادات لمواعيد محددة، يمكن لسرعة إنجاز المعاملات المصرفية أن تؤثر في الربحية.
وتندرج هذه الدينامية ضمن حركة أوسع في كوت ديفوار والاتحاد الاقتصادي والنقدي لغرب أفريقيا. ويشير البنك المركزي لدول غرب أفريقيا إلى ارتفاع معدل الشمول المصرفي بالمعنى الضيق في الاتحاد، رغم استمرار تفاوتات كبيرة بين المناطق الحضرية وشبه الحضرية والريفية. وفي الوقت نفسه، تزداد أهمية الخدمات المالية الرقمية، لكنها لا تحل محل الحضور المصرفي القريب بالكامل عندما تصبح الاحتياجات أكثر تعقيداً.
قراءة إيفوارية، ولكن إقليمية أيضاً
تكشف حالة بوندوكو جانباً من واقع كوت ديفوار اليوم: اقتصاد يتوسع خارج أبيدجان، فيما يُنتظر من المدن المتوسطة أن تؤدي دوراً أكثر بروزاً في الوساطة المالية. ولا يُعد إنشاء فرع فيها أمراً هامشياً، بل هو إقرار بأن النمو يمر أيضاً عبر المناطق والدوائر الزراعية والأسواق المحلية والشركات الصغيرة التي تنظم الحياة اليومية.
ولذلك أهمية إقليمية أيضاً. فشمال شرق كوت ديفوار جزء من فضاء أوسع للتبادل التجاري، على حدود مبادلات دون إقليمية تظل المجموعة الاقتصادية لدول غرب أفريقيا إطاراً مرجعياً فيها للتنقل والأعمال والتكامل الاقتصادي. وفي هذا السياق، لا يعزز مصرف إيفواري يوسع حضوره في الأقاليم شبكته فحسب، بل يعزز أيضاً قدرته على مواكبة اقتصادات محلية مندمجة في تدفقات أوسع في غرب أفريقيا.
ومن جهته، يرسخ مصرف NSIA كوت ديفوار استراتيجية الانتشار الجغرافي التي تتضح ملامحها بالفعل في شبكته الوطنية. والرسالة واضحة: لا يقتصر التنافس على السوق المصرفية الإيفوارية على الساحل أو العاصمة الاقتصادية، بل يشمل أيضاً مدناً مثل بوندوكو، حيث يتزايد الطلب على الخدمات المالية مع تطور الأنشطة الإنتاجية.



