الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 الكونغو الديمقراطية
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
كيف يغيّر منجم واحد ملامح قطاع بأكمله
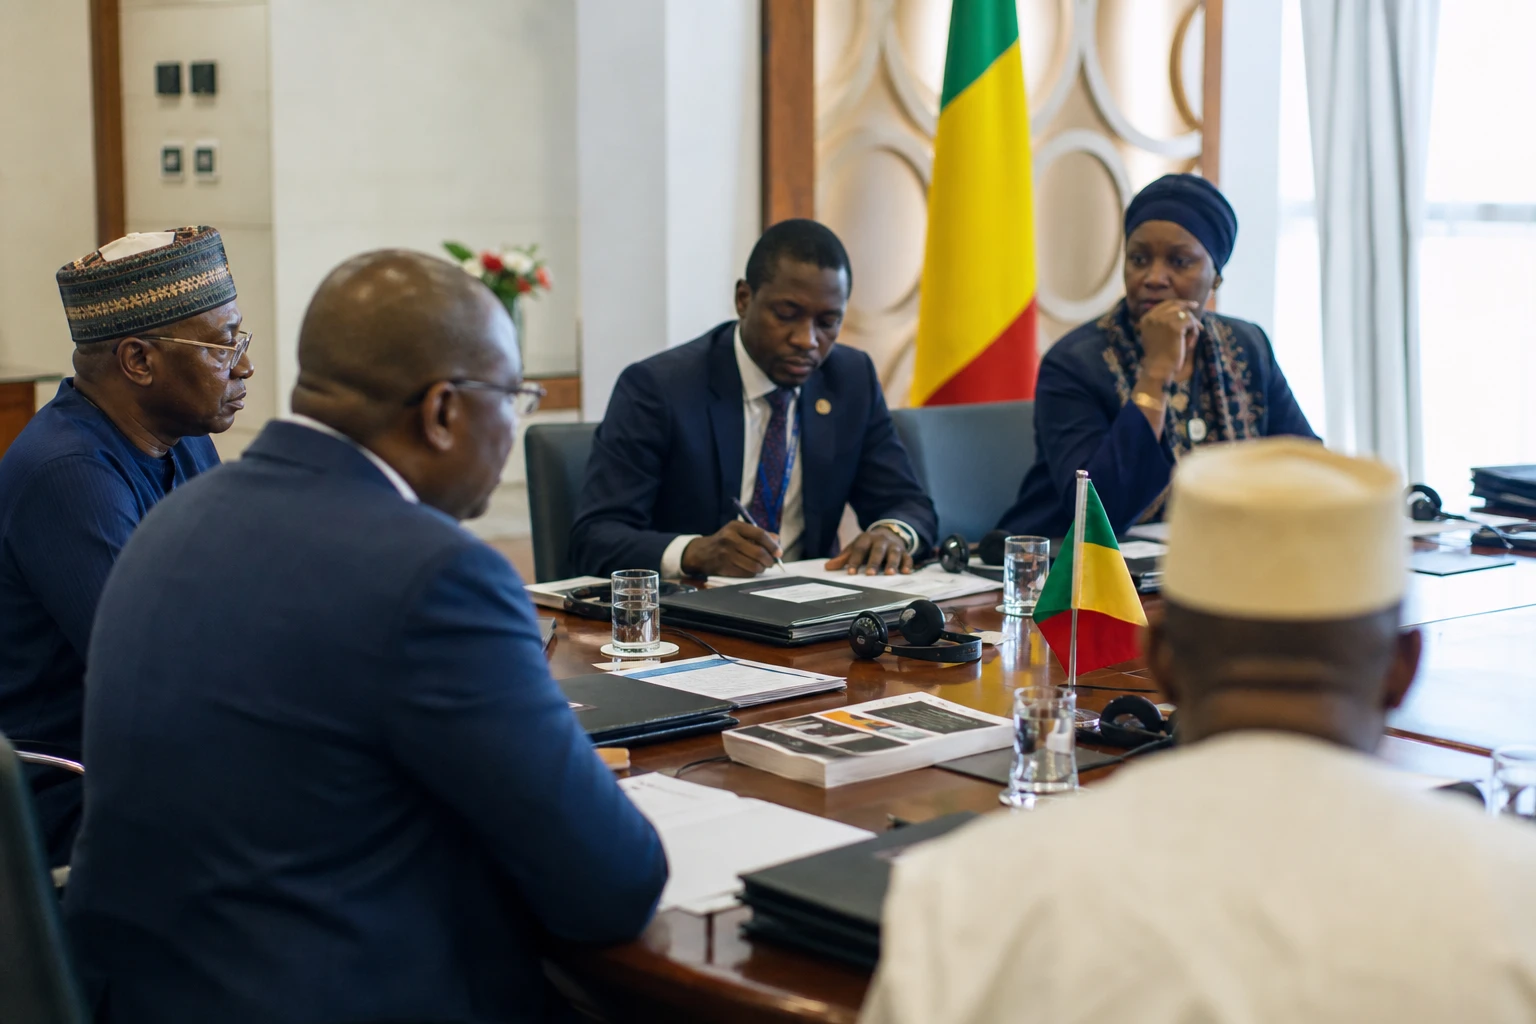
في باماكو، لم يعد النقاش حول الذهب يقتصر على ارتفاع الأسعار. بل يتناول أيضاً قدرة مالي على تحويل مكامنها إلى إيرادات مستقرة، ووظائف مستدامة، وهامش للمناورة في الميزانية. وفي بلد يشكل فيه الذهب حصة كبيرة جداً من الصادرات، تتجاوز أهمية كل توقف واستئناف وإعادة تفاوض على العقود حدود مواقع التعدين بكثير.
وشهد قطاع الذهب المالي هذا العام مجدداً اضطراباً بسبب التوقف الطويل لمجمع لولو-غونكوتو الكبير التابع لشركة باريك ماينينغ، والمعلق منذ يناير 2025 في خضم نزاع مع الدولة حول قانون التعدين الجديد الذي أُقر عام 2023. ويهدف هذا النص إلى زيادة حصة الإيرادات التي تحصل عليها الدولة المالية، ولا سيما عبر فرض ضرائب أعلى وزيادة المشاركة العامة.
وفي هذا المشهد، احتل فيكولا مكانة خاصة. فقد أنتج منجم بي تو غولد 530,769 أونصة من الذهب في 2025، وفقاً للنتائج السنوية التي نشرتها المجموعة. وأصبح، على مستوى التعدين الصناعي، المحرك الرئيسي لإنتاج الذهب في مالي خلال العام الماضي.
فيكولا، أصل مالي في قلب مجموعة مدرجة في البورصة
لا يعمل الموقع بمعزل عن محيطه. تملك بي تو غولد 80% من فيكولا، فيما تملك الدولة المالية 20%. أما شركة فيكولا الإقليمية، فمن المقرر أن تملك بي تو غولد 65% منها والدولة 35%، في إطار الترتيبات المرتبطة بقانون التعدين لعام 2023 والاتفاقات المبرمة في 2024-2025.
وهذه نقطة مهمة. فمستثمرو المجموعة لا يملكون المنجم مباشرة، بل يمتلكون أسهماً في بي تو غولد، وهي شركة مدرجة في تورونتو وفي بورصة نيويورك الأمريكية. لذلك يمر انكشافهم على مالي عبر رأسمال المجموعة، لا عبر حق مباشر في توزيعات أرباح فيكولا. وهذا اختلاف جوهري يغيب كثيراً عن النقاش العام.
وأكدت المجموعة أيضاً حدوث تغيير ملموس على الأرض: فقد بدأ التعدين تحت الأرض في فيكولا بعد موافقة الدولة المالية، فيما لا يزال يتعين أن يبدأ الإنتاج في فيكولا الإقليمية، الواقعة على بعد نحو 20 كيلومتراً من المنجم الرئيسي، بعد الحصول على رخصة التشغيل.
ماذا تقول أرقام 2026؟
تتوقع بي تو غولد إنتاجاً يتراوح بين 410,000 و460,000 أونصة في 2026 لمجمع فيكولا بأكمله، مع مساهمة متوقعة من فيكولا الإقليمية تتراوح بين 60,000 و80,000 أونصة إذا صدرت الرخصة في الوقت المناسب. كما تتوقع المجموعة استئنافاً أوسع للأنشطة الإقليمية في النصف الثاني من 2026، يعقبه ارتفاع تدريجي في الإنتاج على مدى عدة سنوات.
ويشير المصدر نفسه إلى أن إنتاج فيكولا الإقليمية قد يبلغ نحو 180,000 أونصة سنوياً في المتوسط خلال السنوات الخمس الأولى من التشغيل الكامل، مع عمر تشغيلي يمتد إلى ما بعد العقد الحالي بوقت طويل. لذلك، لا تقتصر رهانات مالي على إنتاج 2026، بل تشمل أيضاً تأمين قاعدة جديدة للإيرادات على المدى المتوسط.
والتباين واضح مقارنة بعام 2025. فبينما زاد إنتاج فيكولا، تراجع إنتاج لولو-غونكوتو وسط توترات تنظيمية. وأفادت رويترز بأن إنتاج الذهب الصناعي في مالي انخفض بنسبة 22.9% في 2025، بسبب توقف باريك المطول وتشديد قواعد التعدين تحديداً.
رهان على السيادة، وعلى الثقة أيضاً
تكشف قضية فيكولا عن تصدع أوسع. فمن جهة، تريد الدولة المالية زيادة القيمة التي تُحصّل محلياً. ومن جهة أخرى، تذكّر شركات التعدين بأن مشروعاً لاستخراج الذهب يعتمد على استقرار الرؤية القانونية والضريبية والإدارية على المدى الطويل. وبين الطرفين، تنتظر المجتمعات المحلية، قبل كل شيء، الطرق وعقود التوريد من الباطن والأجور والعوائد الملموسة.
في حالة فيكولا، ليست مشاركة الدولة رمزية، بل هي جزء من إدارة الموقع وتقاسم الإيرادات. لكنها لا تضمن وحدها تحصيلاً أمثل للثروة. فالأمر يعتمد أيضاً على التكاليف والإعفاءات ومعدل الإنتاج وجدول التصدير ومستوى الضرائب المحصلة فعلياً. وقد أفادت بي تو غولد بأنها تلقت نحو 65 مليون دولار من الحكومة المالية في 2025، على شكل مبالغ مستردة من ضريبة القيمة المضافة، من خلال مقاصتها مع دفعات مقدمة من ضريبة الشركات.
وبالنسبة إلى الموظفين ومقاولي الباطن والموردين، لا تقل أهمية استقرار المجمع عن حجم المكمن. إذ يدعم فيكولا سلسلة من الأنشطة تتجاوز بكثير حدود المنجم. أما بالنسبة إلى الدولة، فالمعادلة أكثر دقة: إذ يتعين عليها الموازنة بين جاذبية قطاع التعدين والإيرادات العامة وتأكيد رقابة أكثر حزماً على الموارد.
ما الذي يكشفه فيكولا عن مالي وغرب أفريقيا عموماً؟
يتردد صدى الحالة المالية خارج حدود البلاد. ففي فضاء المجموعة الاقتصادية لدول غرب أفريقيا (إيكواس)، تسعى دول عدة إلى استعادة زمام المبادرة في استغلال المواد الخام، مع اختلاف مناهجها أحياناً، لكن بهدف مشترك هو تحصيل قيمة أكبر محلياً. وتمضي مالي أبعد في هذا النهج، في سياق مرحلة انتقالية عسكرية وإعادة صياغة علاقاتها مع المجموعات الدولية الكبرى.
وقد تحقق هذه الاستراتيجية مكاسب سريعة إذا زادت الإيرادات من دون تقويض الاستثمار. لكنها قد تعرقل المشاريع أيضاً إذا تراجعت وضوح الرؤية التنظيمية. وتظهر حالة لولو-غونكوتو هذا الخطر، فيما تكشف حالة فيكولا الجانب الآخر: فعندما يحصل المشغل على إطار متفاوض عليه ويستطيع المضي قدماً، يستأنف الإنتاج وتحافظ الدولة على دور محوري في الإدارة.
لذلك، فإن المحطة المقبلة التي ينبغي ترقبها واضحة: إصدار رخصة تشغيل فيكولا الإقليمية ورفع وتيرة عمل المجمع في النصف الثاني من 2026. وهناك سيتحدد جانب من تعافي قطاع الذهب في مالي، وكذلك مصداقية الصيغة الجديدة لتقاسم الثروة المعدنية التي تريدها باماكو.