الجزائر
 السودان
 المغرب
 تونس
 ليبيا
 مصر
 الرأس الأخضر
 السنغال
 النيجر
 بنين
 بوركينا فاسو
 توغو
 ساحل العاج
 سيراليون
 غامبيا
 غانا
 غينيا
 غينيا بيساو
 ليبيريا
 مالي
 موريتانيا
 نيجيريا
 أفريقيا الوسطى
 الغابون
 الكاميرون
 الكونغو
 تشاد
 ساو تومي وبرينسيب
 غينيا الاستوائية
 أوغندا
 إثيوبيا
 إريتريا
 الصومال
 بوروندي
 تنزانيا
 جزر القمر
 جنوب السودان
 جيبوتي
 رواندا
 سيشل
 كينيا
 مالاوي
 مدغشقر
 موريشيوس
 موزمبيق
 أنغولا
 إسواتيني
 بوتسوانا
 جنوب أفريقيا
 زامبيا
 زيمبابوي
 ليسوتو
 ناميبيا
سوق مالية قد تغيّر أكثر من سوق واحدة
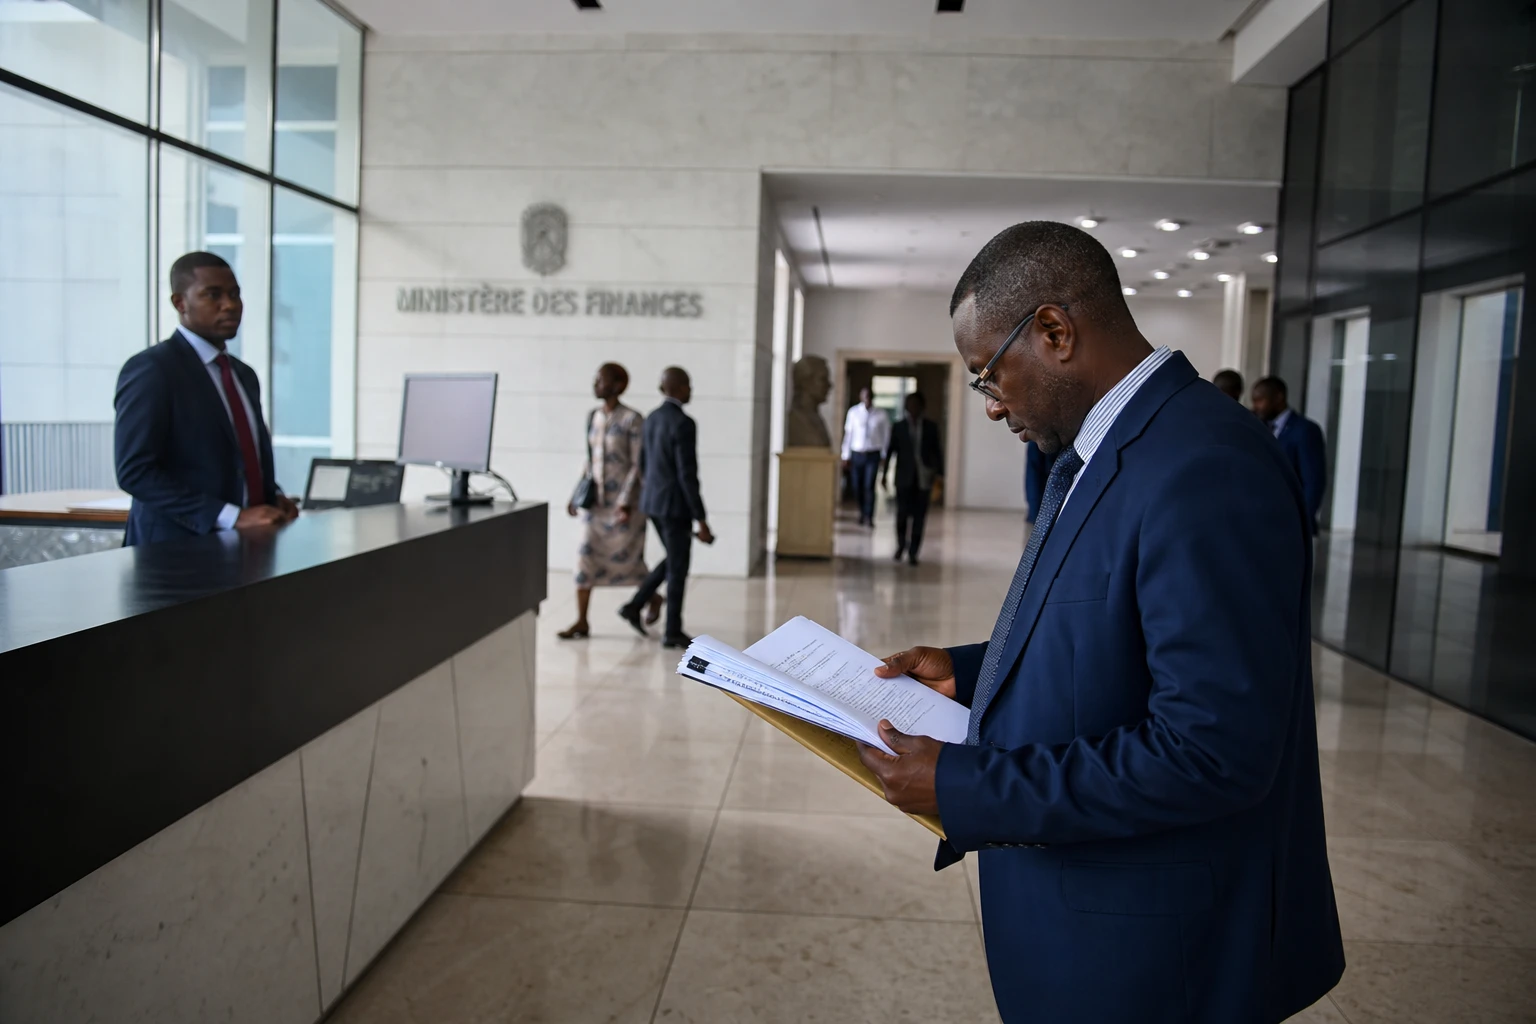
في جمهورية الكونغو الديمقراطية، لن تكون بورصة كينشاسا المرتقبة مجرد شاشة جديدة في قاعة تداول. فهي ستكشف ما إذا كان البلد قادرًا أخيرًا على توجيه جزء من مدخراته نحو الشركات المحلية، بدلًا من الاعتماد شبه الحصري على الائتمان المصرفي والسلف الحكومية والتمويل الخارجي. وفي بلد لا يزال النشاط الاقتصادي فيه مدفوعًا إلى حد كبير بالمواد الأولية، فيما الاحتياجات التمويلية مرتفعة، تتجاوز الرهانات حدود التمويل البحت، لتطال السيادة الاقتصادية والقدرة على تكوين رؤوس أموال طويلة الأجل.
وتزداد حساسية المسألة لأن جمهورية الكونغو الديمقراطية لا تبدأ من الصفر، بل من سوق مالية لا تزال في مهدها. فالبنك المركزي الكونغولي ينظم بالفعل إصدارات أذون وسندات الخزانة، فيما تعرض وزارة المالية منذ أشهر استراتيجية لهيكلة سوق الأوراق المالية. لذا، ينبغي للبورصة المرتقبة أن تكمل نظامًا قائمًا، لا أن تحل محله.
إطار قانوني قائم، وبنية لا تزال قيد الإنشاء
نقطة الانطلاق قانونية. فقد دفعت الحكومة الكونغولية بمشروع قانون للأسواق المالية في 2026، ثم أعلنت وزارة المالية، في بياناتها الرسمية، شراكة مع مؤسسة التمويل الدولية، ذراع مجموعة البنك الدولي المعنية بالقطاع الخاص، لمواكبة تطوير بورصة كينشاسا. وأعلنت الوزارة هذا الدعم التقني في 19 يونيو 2026، كما ورد في السجلات المؤسسية لهذا الإصلاح.
لكن البنية لا تزال بحاجة إلى الإنشاء. وينص الإطار الذي أشارت إليه السلطات على هيئة لتنظيم الأسواق المالية، تتولى الإشراف على السوق ووضع النظام العام ومنح التراخيص. كما ينبغي تحديد الجهة المركزية لإيداع الأوراق المالية، ومصارف التسوية، والبنى التحتية الرقمية للتداول، وآليات الربط بنظام الدفع الوطني الذي يشرف عليه البنك المركزي الكونغولي. بعبارة أخرى، يفتح القانون الباب، لكن القاعة لم تُجهز بعد.
وتنص المواعيد التي أعلنتها وزارة المالية على بدء التداولات الأولى بين يونيو وديسمبر 2027. ويبقى هذا الموعد مرهونًا بمراحل وسيطة، تشمل إنشاء لجنة لتفعيل المشروع، وصياغة النصوص التطبيقية، والترخيص للبورصة، واستكمال الإطار التنظيمي. وهذا تسلسل مألوف في إصلاح الأسواق، لكنه يتطلب انضباطًا إداريًا واستمرارية سياسية وتنسيقًا جيدًا بين وزارة المالية والبنك المركزي والقطاع الخاص.
لماذا تدفع الحكومة بهذا الإصلاح الآن؟
القراءة الاقتصادية واضحة: تسعى كينشاسا إلى توسيع مصادر تمويل الشركات والدولة. فالاعتماد على النظام المصرفي وحده في اقتصاد واسع كهذا، تتفاوت فيه مستويات التعامل المصرفي، يحد من حجم المشاريع القابلة للتمويل وغالبًا ما يرفع كلفة رأس المال. ويمكن لبورصة للأوراق المالية، نظريًا، أن تتيح إصدار أسهم وسندات طويلة الأجل. وهذا تحديدًا هدف المشروع الذي تدعمه مؤسسة التمويل الدولية: تعزيز الإصلاحات القانونية والمؤسسية والتقنية اللازمة لقيام سوق رأسمالية فاعلة في جمهورية الكونغو الديمقراطية.
وتريد الحكومة أيضًا استقطاب شركات التعدين إلى البورصة. وهذا الخيار ليس اعتباطيًا في بلد تؤدي فيه المعادن دورًا محوريًا في الصادرات والإيرادات والجاذبية الدولية. فإذا تحقق الإدراج، فقد يتيح فتح رؤوس أموال بعض الشركات على نحو أوسع أمام المستثمرين الكونغوليين، كما يوفر إطارًا أكثر شفافية للتمويل. لكنه سيلزم الشركات، في المقابل، بنشر مزيد من المعلومات، والالتزام بمعايير الحوكمة، وقبول رقابة أكثر صرامة.
ويمس الموضوع أيضًا الضرائب. إذ تشير السلطات إلى حوافز للشركات المدرجة، تشمل خفض معدل الضريبة على الأرباح. وهذا يوضح أن البورصة المرتقبة لا تُصمم بوصفها أداة للوجاهة فحسب، بل كأداة للهندسة الاقتصادية، هدفها جعل السوق جذابة بما يكفي للمصدرين والمستثمرين الأوائل.
ما الذي يمكن أن يتغير للكونغوليين وللمنطقة؟
بالنسبة إلى الكونغوليين، تكمن الرهانات العملية في الوصول إلى رأس المال. فإذا نجحت بورصة كينشاسا، فقد تتمكن الشركات المحلية من جمع الأموال من دون الاعتماد حصرًا على المصارف التجارية. ويمكن للمدخرين وصناديق التقاعد وشركات التأمين، ثم المستثمرين الإقليميين لاحقًا، تنويع استثماراتهم. لكن هذا السيناريو يفترض شرطًا كثيرًا ما يُستهان به: الثقة. فبدون الشفافية والحوكمة والاستقرار التنظيمي، تظل البورصة اسمًا أكثر منها سوقًا.
وسيكون للفارق بين كينشاسا وبقية أنحاء البلاد أثره أيضًا. فالسوق المالية المتمركزة في العاصمة، والتي تضم جهات فاعلة منظمة بالفعل، قد تعود فوائدها أولًا على الشركات الكبرى والوسطاء الماليين. أما الشركات الصغيرة والمتوسطة والفاعلون في الأقاليم والاقتصاد غير الرسمي، فلن يلمسوا آثارها إلا بصورة غير مباشرة، عبر التعاقد من الباطن أو التوظيف أو انتشار معايير أعلى. وهذا واقع شائع في الأسواق المالية الناشئة: فهي تبدأ غالبًا من القمة قبل أن تمتد إلى النسيج الإنتاجي.
إقليميًا، تنضم جمهورية الكونغو الديمقراطية إلى توجه أوسع في وسط أفريقيا وجنوبها، يرمي إلى هيكلة أسواق رأس المال لتعبئة المدخرات المحلية ودعم الاستثمار. فالبلد عضو في مجموعة التنمية لأفريقيا الجنوبية (سادك) ومجموعة شرق أفريقيا، وهما فضاءان يشهدان تقدمًا تدريجيًا في حركة رؤوس الأموال والشركات والمصارف. وقد تسهم بورصة كونغولية ذات مصداقية، على المدى البعيد، في تسهيل الروابط مع أسواق المنطقة، واستقطاب مستثمرين أفارقة، والحد من العزلة المالية لكينشاسا. لذا، لا تقتصر الرهانات على المستوى الوطني، بل تمتد إلى القارة أيضًا.
ولم يعد التاريخ الأهم الذي ينبغي ترقبه هو موعد التداولات الأولى المعلنة بين يونيو وديسمبر 2027 فحسب. بل ينبغي أيضًا متابعة نشر النصوص التطبيقية، وتعيين الجهة المنظمة، وتحديد الجهة المركزية لإيداع الأوراق المالية، وقدرة الحكومة على إقناع المصدرين الأوائل. وعندها فقط يمكن لبورصة كينشاسا الانتقال من خطاب الإصلاح إلى سوق تعمل فعليًا.